Questões da banca Consulplan em 2020.

47 questões de provas aplicadas em 2020 pela banca Instituto Consulplan, por disciplina e órgão. Responda e confira na hora se acertou; a resolução escrita fica com o login.

  • 47 questões

Questões

47 questões

  • Avança SP · 2019Câmara de Alumínio · 2 ° Tenente da Polícia Militar

    Língua Inglesa › Inferência Textual

    Texto de apoio

    Consumo de chá pode estar associado a ossos mais fortes em mulheres O consumo de café e chá faz parte da rotina dos brasileiros, mas o impacto dessas bebidas sobre a saúde dos ossos ainda gera dúvidas. Segundo um amplo estudo publicado em novembro na revista Nutrients, a ingestão frequente de chá pode estar associada a uma densidade óssea ligeiramente maior no quadril em mulheres. A pesquisa acompanhou, ao longo de dez anos, quase 10 mil mulheres com 65 anos ou mais que participam do Study of Osteoporotic Fractures, levantamento focado em fraturas por osteoporose. Os estudiosos analisaram o consumo de café e chá e compararam esses dados com exames de densidade mineral óssea do quadril e do colo do fêmur. Enquanto o chá pareceu ter um efeito protetor, o café não demonstrou prejudicar a saúde dos ossos — embora doses elevadas da bebida (acima de cinco xícaras por dia) possam estar relacionadas a um risco maior de perda óssea. “O consumo moderado, em geral, até duas ou três xícaras por dia, não está associado a prejuízos importantes para os ossos, desde que a ingestão de cálcio seja adequada. O problema é o excesso”, pontua a reumatologista Isabella Monteiro, do Einstein Hospital Israelita em Goiânia. Portanto, não há motivo para deixar de tomar café, apenas para evitar exageros, especialmente mulheres com osteoporose ou alto risco de fraturas. “A diferença observada é muito pequena. Do ponto de vista do consultório, esse resultado não muda condutas nas indicações de tratamento. Esse achado tem mais relevância populacional do que individual”, observa Monteiro. O estudo também analisou subgrupos diferentes de mulheres e constatou que aquelas com maior consumo de álcool poderiam apresentar efeitos mais negativos do café sobre os ossos, enquanto aquelas com obesidade se beneficiariam mais do chá. “São hipóteses que precisam ser confirmadas. A Sociedade Brasileira de Reumatologia recomenda que as decisões clínicas devam se basear em fatores de risco bem estabelecidos, e não em associações ainda em investigação”, ressalta a médica. Fonte: CNN Brasil. Adaptado.

    De acordo com o texto, é CORRETO afirmar que:
  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Demonstrações Contábeis

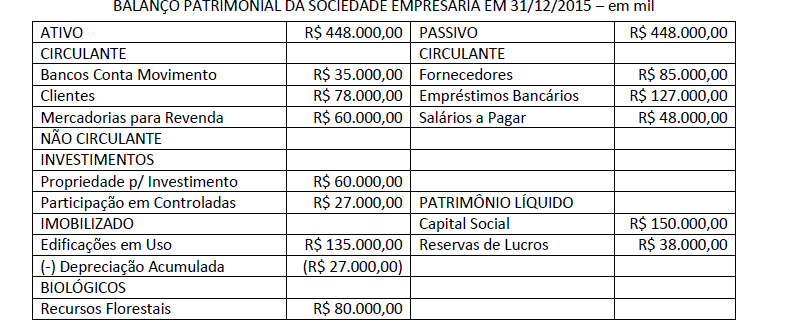
    Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:


    Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:

    1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;

    2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;

    3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;

    4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;

    5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;

    6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;

    7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;

    8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;

    9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.

    De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Demonstrações Contábeis

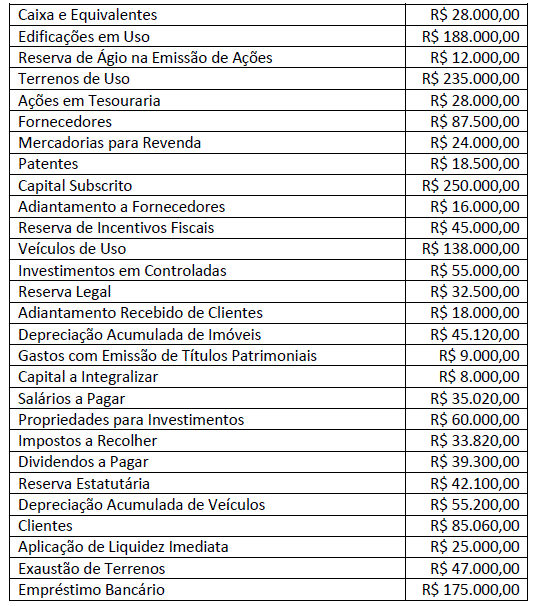
    A Sociedade Empresária apresentou, em 31/12/2016, as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado:


    A partir dos dados apresentados ao final do ano de 2016, o valor total do Patrimônio Líquido é de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Ativo Imobilizado

    Uma CIA apresentou em seu Balanço Patrimonial de 31/12/2012 um Imobilizado registrado pelo valor original de R$ 250.000,00 e Depreciação Acumulada de R$ 75.000,00. Em 2013, foram verificados que o valor de mercado e o Desempenho desse Bem reduziram mais que o esperado. Diante dos fatos, constatou-se que:

    • A vida útil futura estimada para o Bem é de três anos;
    • O valor líquido de venda do Bem é de R$ 120.000,00;
    • Os fluxos de caixa futuros estimados a uma taxa de 15% a.a. totalizam R$ 142.000,00.

    A partir dessas informações, a CIA concluiu que o valor recuperável desse Bem (valor de uso) é maior que o seu valor líquido de venda. Assim sendo, atendendo ao que determina a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, a CIA deverá reconhecer em seus resultados uma perda por desvalorização de forma a refletir o Valor Recuperável desse Imobilizado no valor de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Língua Portuguesa › Pressupostos e subentendidos

    A importância da tecnologia na contabilidade digital


    A virada do século foi marcada pela relevância que a tecnologia adquiriu no nosso dia a dia. Atualmente, é praticamente impossível imaginar a vida sem o acesso à internet e a dispositivos básicos como o celular. Nesse contexto, investir em contabilidade digital não é apenas uma opção.

    O mercado contábil também tem se adaptado às novas demandas do universo corporativo e das finanças pessoais. Os melhores escritórios e assessorias estão sempre em busca de tecnologias que possam oferecer benefícios aos seus clientes.

    As que recebem mais destaque são, sem sombra de dúvidas, os softwares que otimizam tarefas da contabilidade e de controle fiscal. [...]

    Por que investir em contabilidade digital?

    O mundo atual não permite mais morosidade e procedimentos analógicos na gestão das finanças. As soluções precisam ser imediatas e adaptadas às novas tecnologias da informação. Dessa forma os empreendedores e gestores podem ter um processo de tomada de decisões mais confiável e com amparo de métricas confiáveis.

    Para que a assessoria contábil supra as necessidades de seus clientes, ela tem indicado o uso de softwares integrados que geram valor e praticidade às atividades operacionais diárias.

    Sendo assim, a contabilidade digital acabou se tornando uma demanda inevitável. A boa notícia é que seus resultados provocam impactos positivos nos seus rendimento

    As leis referentes a tributos são complexas no nosso país. Elas passam por constantes transformações e adaptações, sendo um verdadeiro desafio estar sempre atualizado e a par das mudanças.

    Felizmente, a contabilidade digital está preparada para fazer updates e dar respostas rápidas para problemas recorrentes. Além do mais, diversos procedimentos podem ser automatizados e/ou simplificados quando temos os instrumentos certos em mãos

    Um dos grandes ganhos que a contabilidade recebe com isso é o aumento da confiabilidade nos dados e relatórios. Esse é um dos princípios mais importantes para todo e qualquer contador ou administrador financeiro. [...]

    A inserção da tecnologia no cotidiano corporativo e a implementação da contabilidade digital permitiram mais produtividade e eficiência na gestão das finanças e tributos. Essa evolução nos permite ter uma agilidade inimaginável até pouco tempo atrás.

    (Nogal Contabilidade e Marketing. Disponível em: www.nogalcontabilidade.com.br [email protected]) (Disponível em: http://www.portaldecontabilidade.com.br/tematicas/a-importancia-da-tecnologia-na-contabilidade-digital.htm. Adaptado.)

    Pode-se observar que a unidade textual presente no texto em análise tem o uso de alguns elementos de coesão como um importante instrumento para a finalidade proposta; a conexão assim estabelecida pode ser constatada entre alguns segmentos pelos elementos corretamente identificados em, com EXCEÇÃO de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Demonstrações Contábeis

    A diminuição do valor de um bem contabilizado no ativo imobilizado será registrada periodicamente nas contas de depreciação. Dentre as causas que justificam a depreciação, podemos citar, EXCETO:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Dividendos

    A Companhia Gama S/A possui um capital social integralizado no valor de R$ 3.000.000,00; Reserva Legal de R$ 585.000,00; uma quantidade de ação do capital social de 3.000.000; e, 250.000 ações em tesouraria. No exercício social findo em 31 de dezembro de 2019, apurou-se um resultado líquido positivo de R$ 320.000,00. No estatuto da entidade, encontra-se definido um dividendo obrigatório de 25% do Lucro Líquido Ajustado. Em seguida, determinado analista apresentou as seguintes afirmações referentes ao exercício findo em x9; analise-as.

    I. Reserva legal constituída de R$ 16.000,00.

    II. Dividendos distribuídos no valor de R$ 76.000,00.

    III. Dividendo obrigatório por ação de R$ 0,0275.

    Com base na legislação societária e as informações do contexto apresentado, podemos concluir que:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Investimentos

    A Sociedade Empresária “A” Controladora das Sociedades “B” e de “C” sobre as quais mantém influência e controles recebeu das controladas informações acerca dos resultados líquidos apurados pelas mesmas em 30/12/2016, sendo, respectivamente, R$ 650.000,00 de “B” e, R$ 428.000,00 de “C”, para serem refletidos no Balanço Patrimonial de “A” em 31/12/2016. Considere que a participação de “A” no capital votante das controladas é de 20% em “B” e 25% em “C”, e que o valor inicial dos investimentos registrados na Controladora é de R$ 160.000,00 em “B” e R$ 125.000,00 em “C”. Aplicando-se o MEP – Método de Equivalência Patrimonial em ambas as investidas, o valor contábil final que será registrado no Balanço Patrimonial da Controladora “A” em 31/12/2016 será de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Auditoria › Condução da Auditoria em Conformidade com as NBC TAs

    No Laudo Pericial encontra-se discriminado pelo perito contábil o seguinte quesito e resposta: “Queira o senhor perito informar se o autor goza de boa saúde física e mental para suportar o resultado do processo? Resposta: Quesito estranho à matéria contábil”.

    Considerando o disposto, pode-se afirmar que o tipo de quesito apresentado pode ser identificado como:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Teoria

    A Itália foi o país em que seus pensadores tiveram um papel importante no desenvolvimento da Contabilidade na Europa e, posteriormente, no mundo, pelo desenvolvimento das primeiras escolas da Contabilidade, elevando esta à categoria de ciência. Diante do estudo das escolas na história da Contabilidade, podemos afirmar que a Teoria da Escola Europeia que acomoda o Controlismo, o Positivismo e o Patrimonialismo é a Teoria:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Auditoria › Testes e Procedimentos de Auditoria

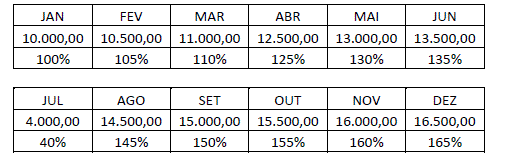
    O auditor independente da Cia. Feliz Dia elaborou a seguinte tabela para analisar a evolução das receitas faturadas pela empresa ao longo dos meses; observe.


    Considerando o disposto na NBC TA 330, qual o tipo de procedimento que utiliza o apresentado como uma de suas ferramentas?

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Língua Portuguesa › Pressupostos e subentendidos

    A importância da tecnologia na contabilidade digital

    A virada do século foi marcada pela relevância que a tecnologia adquiriu no nosso dia a dia. Atualmente, é praticamente impossível imaginar a vida sem o acesso à internet e a dispositivos básicos como o celular. Nesse contexto, investir em contabilidade digital não é apenas uma opção.

    O mercado contábil também tem se adaptado às novas demandas do universo corporativo e das finanças pessoais. Os melhores escritórios e assessorias estão sempre em busca de tecnologias que possam oferecer benefícios aos seus clientes.

    As que recebem mais destaque são, sem sombra de dúvidas, os softwares que otimizam tarefas da contabilidade e de controle fiscal. [...]

    Por que investir em contabilidade digital?

    O mundo atual não permite mais morosidade e procedimentos analógicos na gestão das finanças. As soluções precisam ser imediatas e adaptadas às novas tecnologias da informação. Dessa forma os empreendedores e gestores podem ter um processo de tomada de decisões mais confiável e com amparo de métricas confiáveis.

    Para que a assessoria contábil supra as necessidades de seus clientes, ela tem indicado o uso de softwares integrados que geram valor e praticidade às atividades operacionais diárias.

    Sendo assim, a contabilidade digital acabou se tornando uma demanda inevitável. A boa notícia é que seus resultados provocam impactos positivos nos seus rendimentos.

    As leis referentes a tributos são complexas no nosso país. Elas passam por constantes transformações e adaptações, sendo um verdadeiro desafio estar sempre atualizado e a par das mudanças.

    Felizmente, a contabilidade digital está preparada para fazer updates e dar respostas rápidas para problemas recorrentes. Além do mais, diversos procedimentos podem ser automatizados e/ou simplificados quando temos os instrumentos certos em mãos.

    Um dos grandes ganhos que a contabilidade recebe com isso é o aumento da confiabilidade nos dados e relatórios. Esse é um dos princípios mais importantes para todo e qualquer contador ou administrador financeiro. [...]

    A inserção da tecnologia no cotidiano corporativo e a implementação da contabilidade digital permitiram mais produtividade e eficiência na gestão das finanças e tributos. Essa evolução nos permite ter uma agilidade inimaginável até pouco tempo atrás.

    (Nogal Contabilidade e Marketing. Disponível em: www.nogalcontabilidade.com.br [email protected]) (Disponível em: http://www.portaldecontabilidade.com.br/tematicas/a-importancia-da-tecnologia-na-contabilidade-digital.htm. Adaptado.)

    Considerando-se o título “A importância da tecnologia na contabilidade digital” e sua função estratégica na articulação do texto, assinale, a seguir, a afirmativa correta.

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Investimentos

    A Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Patrimônio

    Considere que Marcos e Roberto decidiram abrir uma empresa de prestação de serviços e que cada um contribuiu com R$ 25.000,00 para a constituição da sociedade. Com parte do numerário, compraram um escritório no valor de R$ 100.000,00, sendo R$ 20.000,00 à vista e o restante financiado a longo prazo. Adquiriram, também, móveis e utensílios de R$ 15.000,00 à vista. Diante do exposto, o valor do Ativo será de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Balanço Patrimonial (BP)

    Uma Sociedade Empresária apresentou, em 30/04/17, as seguintes informações sobre a folha de pagamento de seus funcionários para contabilização nesta data, que será paga até o quinto dia do mês de maio/2017; observe.


    Remuneração bruta dos funcionários R$ 210.000,00

    INSS – Contribuição Previdenciária Retida dos Funcionários R$ 23.100,00

    INSS – Contribuição Previdenciária Patronal R$ 42.000,00

    FGTS Calculado sobre o valor bruto R$ 16.800,00


    A contabilização das informações sobre a folha de pagamento do mês, considerando apenas os dados apresentados anteriormente, resultará em um aumento no Passivo Circulante de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Ativo Circulante

    A Sociedade Empresária que atua no mercado de compras e vendas de mercadorias apresentou, no mês de abril de 2017, as seguintes operações:


    • Aquisição de mercadorias para revenda, a prazo, pelo valor total de R$ 650.000,00 com incidência de ICMS de 17%;
    • Contratou seguros para os estoques, no valor de R$ 25.000,00 sem ICMS, pago à vista;
    • Pagou despesas com fretes no valor de R$ 30.000,00 sem ICMS;
    • Por exigência do fornecedor contratou empréstimo que gerou um custo financeiro (juros) no valor de R$ 40.000,00 a ser quitado nos vencimentos das parcelas.

    De acordo com as informações apresentadas, segundo a NBC TG 16 (R2) – Estoques, combinada com a NBC TG 20 (R2) - Custos de Empréstimos, o valor final a ser registrado no Ativo Circulante - “Mercadorias para Revenda” é:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Análise das Demonstrações Contábeis › Análise vertical e análise horizontal

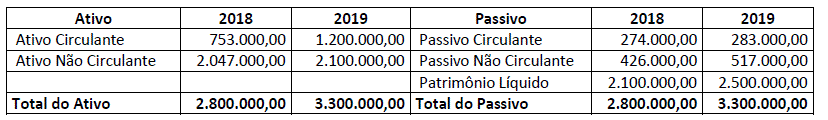
    A empresa X apresentou os seguintes valores referentes aos grupos do Balanço Patrimonial considerando os dois últimos exercícios; observe:


    De acordo com as informações, analise as afirmativas a seguir.

    I. A variação do Capital de Giro da empresa em 2019 foi de 447.000,00, correspondente a 59,36% em relação ao ano de 2018.

    II. A variação do Passivo Circulante em 2019 foi de 9.000,00, correspondente a 21,36% em relação ao ano de 2018.

    III. O Capital Circulante Líquido em 2019 foi de 917.000,00 e sua variação foi de 438.000,00 em relação ao ano de 2018.

    É correto o que se afirma em

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade de Custos › Absorção

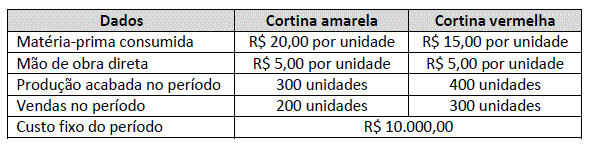
    Uma Sociedade Empresária é uma indústria que produz cortinas, sendo fabricados dois modelos: cortina amarela e cortina vermelha. Esta indústria apresentou os seguintes dados da sua produção:


    Considerando que essa empresa utiliza o Método de Custeio por Absorção para apuração do custo dos seus produtos e que os custos fixos são apropriados aos produtos na proporção do valor total da matéria-prima consumida, assinale, a seguir, o custo total da cortina vermelha.

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Demonstrações Contábeis

    Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser utilizado na produção será de:

  • Instituto Consulplan · 2020Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Demonstrações Contábeis

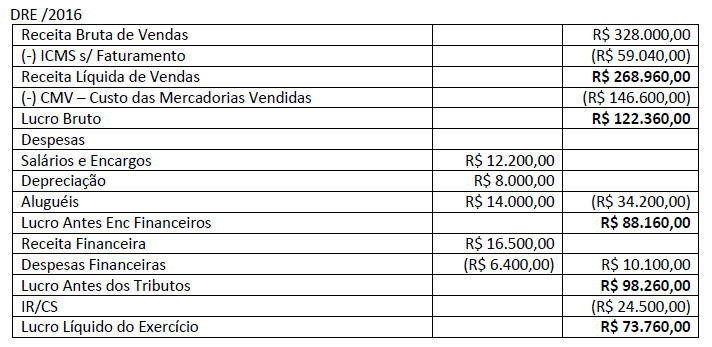
    A sociedade empresária apresentou, em 31/12/16, a seguinte DRE – Demonstração do Resultado do Exercício:


    Considerando apenas as informações da DRE – Demonstração do Resultado do Exercício, é correto afirmar que o Valor Adicionado a Distribuir é:

Provas da Consulplan

O que a banca Consulplan mais cobra

Órgãos com prova da banca Consulplan

Veja também

Toda questão abre com a resolução escrita

Você escolhe o concurso, o cargo e quantas questões quer por dia. A trilha organiza o resto. Assine e tenha também cadernos, simulados, provas online e o seu desempenho acompanhado disciplina por disciplina.

Ver planos