Contabilidade Geral › Demonstração do Resultado do Exercício (DRE)
Questões da banca Consulplan em 2018.
258 questões de provas aplicadas em 2018 pela banca Instituto Consulplan, por disciplina e órgão. Responda e confira na hora se acertou; a resolução escrita fica com o login.
- 258 questões
Questões
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito ContábilEm contrato de fornecimento de bens na modalidade de compra e venda a prazo, a empresa J compôs seu preço da seguinte forma: (a) custo de produção R$10.000,00; (b) custo de comercialização e lucro R$3.000,00; (c) tributo indireto R$1.500,00; e (d) total recebido do cliente R$14.500,00. Na demonstração do resultado da empresa J, o valor da receita foi divulgado pelo valor de R$14.500,00. Uma agência de crédito informou à empresa J que, de acordo com o item 47 da NBC TG 47- Receita de Contrato Com Cliente, o valor divulgado da receita não está correto porque não corresponde ao preço da transação. Perplexa, a empresa J contratou de imediato um perito contábil para emitir um parecer técnico contábil, orientando qual o preço da transação que deveria ser divulgado na sua demonstração do resultado. De acordo com o enunciado assinale a opção que apresenta a orientação do perito contábil certificada no parecer técnico contábil.
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Contabilidade Geral › Passivo
Uma usina com vida útil econômica de 40 anos e com 10 anos de atividade, em 31 de dezembro de 2017, possui, nesse momento, um passivo por desativação que monta R$ 16.300. Nessa mesma data, a taxa de desconto não se alterou, mas como resultado dos avanços tecnológicos, o valor presente líquido do passivo por desativação monta R$8.300. Consequentemente, a entidade ajusta o passivo por desativação em R$ 8.000 efetuando o seguinte lançamento:
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito Contábil
Contabilidade Geral › Balanço Patrimonial (BP)
Em 01/01/20XX, a Cia A adquiriu 90% das ações dos controladores por $140 milhões e 20% das ações dos não controladores da Cia B. Conforme laudo de consultoria independente, a participação dos não controladores foi calculada em 20% dos ativos TOTAIS líquidos adquiridos. Ratificado pela Cia B, a Cia A mensura os ativos identificáveis adquiridos por $300 milhões e os passivos assumidos por $100 milhões. Insatisfeitos, os não controladores da Cia B ingressaram com ação judicial, contestando os critérios de avaliação e os valores da operação. Em sede de perícia judicial, o juiz do feito deferiu a realização de perícia e o perito do juízo apresentou as constatações expostas nos itens a seguir. Com base nas informações, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. O valor atribuído ao negócio pelas partes foi de $180 milhões.
II. O valor justo dos ativos negociados entre as partes foi de $300 milhões.
III. O valor justo dos ativos líquidos negociados entre as partes foi de $200 milhões.
IV. O valor do goodwill presente no negócio e registrado na Cia A $10 milhões.
A sequência CORRETA é
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Contador
Contabilidade Geral › Patrimônio
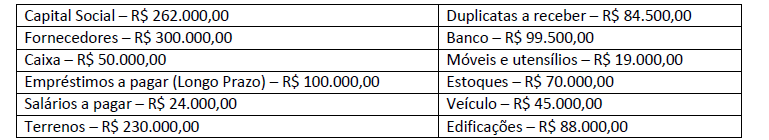
Em determinado período, a empresa Dom Casmurro Comercial apresentou a seguinte estrutura patrimonial:

Com base nos dados anteriores, os valores de Ativo Circulante, Passivo Não Circulante e Patrimônio Líquido são, respectivamente:
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Auditoria › Auditoria Interna
A atividade de auditoria interna faz parte do sistema de controles internos quando não executada por unidade da própria cooperativa de crédito e pode, entre outras opções normativas, ser efetuada:
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Auditoria › Auditoria Privada, Independente ou de Recursos Externos
O Programa de Educação Profissional Continuada estabelece a obrigatoriedade do seu cumprimento para diversas categorias profissionais, como segue:
I. que estejam inscritos no Cadastro Nacional de Auditores Independentes (CNAI) do CFC, exercendo, ou não, a atividade de auditoria independente.
II. que exerçam atividades de auditoria independente nas sociedades seguradoras, resseguradoras, de capitalização, nas entidades abertas de previdência complementar reguladas pela Superintendência de Seguros Privados (Susep) e nas entidades de previdência complementar reguladas pela Superintendência Nacional de Previdência Complementar (Previc) na função de responsável técnico, diretor, gerente, supervisor e qualquer outro integrante, com função de gerência, da equipe envolvida nos trabalhos de auditoria.
III. que sejam responsáveis técnicos pelas demonstrações contábeis, ou que exerçam funções de gerência/chefia no processo de elaboração das demonstrações contábeis das empresas, reguladas e/ou supervisionadas pela CVM, pelo BCB, pela Susep, pela Previc, e, ainda, das sociedades consideradas de grande porte nos termos da Lei n.º 11.638/2007, e também as entidades sem finalidade de lucros que se enquadrem nos limites monetários da citada lei.
IV. que estejam inscritos nos Cadastros Nacionais de Peritos Contábeis (CNPC) da Previc; da CVM; da Susep; do BCB e do IBRACON.
Está(ão) CORRETO(S) o(s) item(ns)
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Contador
Contabilidade Geral › Balanço Patrimonial (BP)
Uma entidade do setor de educação está passando por um momento de reestruturação em suas atividades operacionais. A entidade está comprometida com o plano de vender suas atuais instalações (prédio sede, móveis e equipamentos) para subsidiar financeiramente a aquisição de novas instalações em outro bairro da cidade. A entidade já iniciou ações para localizar comprador, mas continua utilizando as atuais instalações até que as novas sejam adquiridas. Em sua última reunião, a diretoria da entidade resolveu não transferir as atuais instalações a um eventual comprador até que a compra das novas instalações seja efetuada. Apesar de ignorar termos habituais e costumeiros para a venda de ativos desse tipo, a entidade está disposta a manter um compromisso firme de compra – com algum eventual comprador, comprometendo-se a transferir as atuais instalações assim que as novas estiverem prontas para uso pela entidade. Considerando-se apenas as informações apresentadas e a NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, assinale a alternativa correta. - Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito Contábil
Contabilidade Geral › Passivo
O contador A foi contratado como perito-assistente pela empresa B para fundamentar o valor de um passivo não financeiro que servirá de sustentação para uma inicial em um processo judicial. A empresa B é revendedora de máquinas pesadas. O passivo está definido nos termos do item 10 e deve ser mensurado nos termos do item 39, ambos, da NBC TG 25 (R2). Essa obrigação ocorrerá com uma probabilidade de 35% para um valor de R$1.000.000,00; com uma probabilidade de 45% para um valor de R$2.000.000,00; e com uma probabilidade de 20% para um valor de R$5.000.000,00. O passivo não financeiro se refere a uma garantia pós-venda da empresa para manutenção dos equipamentos, que, em virtude de suas práticas passadas, criou uma expectativa válida para seus clientes de que cumprirá com as responsabilidades da manutenção. Com base neste enunciado, assinale a opção que corresponde ao valor esperado calculado pelo contador A. - Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito Contábil
Direito Empresarial › Sociedade Empresária
Em ação judicial de apuração de haveres, o perito contábil se deparou com a existência de diversas atas de reuniões entre os sócios da empresa A. Sobre este ponto, disposto no Art. 1.071 do Código Civil – Lei nº 10.406/2002, no tocante às matérias que podem ser deliberadas pelos sócios, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O modo de sua remuneração, quando não estabelecido no contrato.
II. A aprovação das contas da administração.
III. A destituição dos administradores.
IV. A incorporação, a fusão e a dissolução da sociedade, ou a cessação do estado de liquidação.
Estão CORRETOS os itens
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito Contábil
Contabilidade Geral › Lançamentos
Em perícia de prestação de contas, o perito pode se deparar com situações que envolvam retificações de lançamentos contábeis. Assim, com base no que dispõe a ITG 2000 (R1) – Escrituração Contábil sobre a retificação de lançamento contábil, assinale a opção INCORRETA. - Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito Contábil
Contabilidade Geral › Lucro Real, Lucro Presumido e Arbitrado
A empresa G, da qual o contador Y é o responsável técnico pela Contabilidade, apresentou lucro tributável, na modalidade de lucro real, no exercício de 20X1 valor de R$-100.000,00. Procedendo de acordo com o item 13 da NBC TG 32-Tributos sobre o lucro, o contador Y reconheceu o tributo direto com alíquota de 35% (IRPJ+CSLL), mas o diretor financeiro não concordou com o impacto desse tributo no balanço patrimonial da empresa G. Por conta dessa discordância, o perito contábil Z foi contratado para apresentar um relatório orientando qual deve ser o impacto no balanço patrimonial da empresa G em decorrência do referido reconhecimento. Com base no enunciado assinale a opção que apresenta CORRETAMENTE a orientação do perito contábil Z consignada no relatório. - Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Contabilidade Geral › Instrumentos financeiros
Um ativo financeiro deve ser mantido ao custo amortizado, se condições específicas forem mantidas. Julgue os itens abaixo e assinale a opção CORRETA.
I. O ativo financeiro mantido dentro de modelo de negócios, se o objetivo for mantê-lo com a finalidade de receber fluxos de caixa contratuais e os termos contratuais do ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto.
II. Se for intenção da Administração manter o ativo financeiro para negociação, independentemente de sua formalização.
III. O ativo financeiro mantido dentro de modelo de negócios cujo objetivo seja atingido tanto pelo recebimento de fluxos de caixa contratuais quanto pela venda de ativos financeiros e os termos contratuais do ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam exclusivamente pagamentos de principal e juros sobre o valor do principal em aberto.
IV. Se as características e os riscos econômicos do derivativo embutido não estiverem estritamente relacionados às características e riscos econômicos do contrato principal.
Está(ão) CORRETO(S) o(s) item(ns)
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Contador
Contabilidade Geral › Operações com Mercadorias
Em 04/04/2018, os clientes A e B compareceram à empresa Alfa e efetuaram compras de mercadorias. Essas compras foram realizadas da seguinte forma:
Cliente A: o valor à vista de suas compras ficaria em R$ 3.000,00, mas ele optou em pagar uma entrada de R$ 289,25 e financiar o restante do valor da compra com acréscimo de juros compostos de 5,2% ao mês, ficando obrigado a pagar o valor nominal da dívida por meio de uma única duplicata com vencimento em 04/06/2018.
Cliente B: o valor à vista de suas compras ficaria em R$ 6.000,00, mas ele também escolheu por pagar parcelado, no entanto, ficou obrigado a liquidar uma única duplicata com vencimento para 04/07/2018. A empresa Alfa cobrou 6,5% ao mês de juros compostos para o pagamento parcelado.
Em 04/05/2018, a empresa Alfa foi ao Banco Beta e descontou as duas duplicatas informadas nas vendas acima. O Banco Beta utilizou a taxa de desconto racional composto (desconto financeiro) de 2,81% ao mês sobre o valor nominal de cada um desses dois títulos e, então, liberou à Empresa Alfa o valor deduzido os descontos. Com base somente nas informações apresentadas e desconsiderando-se a incidência de tributos, assinale, entre as opções a seguir, o valor líquido aproximado liberado pelo Banco Beta em 04/05/2018. Admita o mês comercial de 30 dias em todas as situações apresentadas.
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Auditoria › Auditoria de Instituições Financeiras
Texto de apoio
UTILIZE AS INFORMAÇÕES ABAIXO PARA RESPONDER ÀS QUESTÕES DE Nºs 20 a 23
Demonstração Contábil com os números extraídos do balancete geral de 31/12/2017 (em milhares de reais):
Débito
Crédito
ATIVO
180.000
CIRCULANTE E REALIZÁVEL A LONGO PRAZO
170.000
TVMs e Instrumentos financeiros derivativos
60.000
Livres
40.000
Vinculados a Operações Compromissadas
10.000
Outros
10.000
Relações lnterfinanceiras
15.000
Operações de Crédito
80.000
Empréstimos e Títulos descontados
65.000
Financiamentos
15.000
Outros
5.000
Provisão para Operações de Crédito (-)
(5.000)
Outros Créditos
10.000
Outros Valores e Bens
5.000
PERMANENTE
10.000
Investimentos
8.000
Imobilizado de Uso
1.000
Diferido
100
Intangível
900
PASSIVO E REF
137.000
CIRCULANTE E EXIGÍVELA LONGO PRAZO
136.000
Depósitos
80.000
Obrigações por operações compromissadas
10.000
Rec de Ac Camb, LIS e LHS, Debent e simil.
6.000
Operações por Empréstimos e Repasses
25.000
Outras Obrigações
15.000
RESULTADOS DE EXERCÍCIOS FUTUROS
1.000
PATRIMÔNIO LÍQUIDO
20.000
Capital Social
15.000
Reservas
6.500
Ajuste Vir. Mercado TVMs e lnstr Financeiros
(1.500)
CONTAS DE RESULTADOS CREDORAS
50.000
Receitas Operacionais
48.000
Receitas Não Operacionais
2.000
CONTAS DE RESULTADOS DEVEDORAS
25.000
Despesas Operacionais
24.300
Despesas Não Operacionais
700
APURAÇÃO DE RESULTADOS
2.000
Imposto de Renda e CS
1.500
Participação nos Lucros
500
SOMA DOS SALDOS DAS CONTAS
207.000
207.000
Condições a serem obrigatoriamente consideradas:
• As contas do Sistema de Compensação não são consideradas.
• A equipe de auditoria executou procedimentos de acordo com o planejamento dos trabalhos nas diversas áreas de auditoria e preparou uma cédula de ajustes de auditoria para discussão com a administração do Banco.
• A materialidade de planejamento foi determinada com base na premissa correspondente a 5% do Lucro Líquido antes do IR e CSLL; a materialidade de execução foi calculada a 50% da materialidade de planejamento, uma vez que o ambiente de controles internos da auditada está avaliado como de risco médio; e que as eventuais diferenças abaixo da materialidade de planejamento e superiores a 10% dessa materialidade serão controladas para fins de apuração de diferenças relevantes, caso a soma delas atingir a materialidade de planejamento.
Nas questões de 20 a 23 são descritas situações identificadas durante a aplicação dos procedimentos de auditoria. Indique, em cada caso:
• As contas ou áreas da demonstração contábil objeto da auditoria.
• O(s) procedimento(s) de auditoria adequados para a execução dos exames, considerando o objetivo de concluir sobre a mensuração adequada (não devem ser listados “procedimentos analíticos” e “indagação”).
• Os ajustes a serem recomendados para a Administração ou responsáveis pela governança do Banco XYZ, se for o caso, independentemente da materialidade estabelecida.
O banco mantinha passivo contingente trabalhista, avaliado como de risco de perda provável, no valor de R$ 5.000 mil. No presente exercício, apurou-se que o processo foi vencido pelo Banco, por decisão final e vinculante do Tribunal Superior do Trabalho, deixando de existir a obrigação. Os exames de auditoria, todavia, constataram que a administração do banco não considerou esse fato, deixando de produzir o devido efeito contábil.
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Contador
Língua Portuguesa › Interpretação de Texto

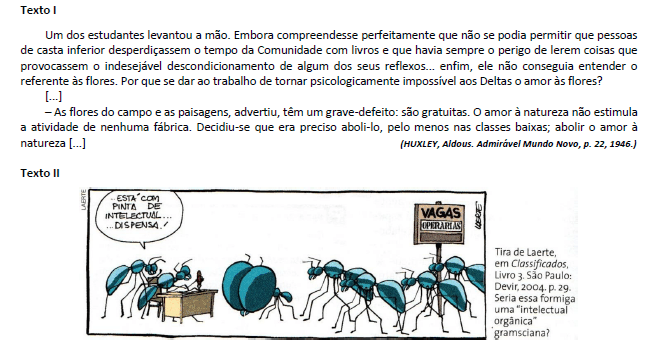
A partir de uma comparação entre os textos I e II, e considerando-se uma possível reflexão advinda do texto I acerca de um comportamento social, depreende-se que o texto II constitui
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Contabilidade Geral › Arrendamento Mercantil ( LEASING)
Nas operações de arrendamento mercantil, quando os pagamentos e outras contraprestações exigidas no contrato são separados, ou na celebração do contrato, ou quando de sua reavaliação, os pagamentos do arrendamento e aqueles pagamentos de outros elementos devem ser contabilizados separadamente, com base em seus respectivos valores justos. Esses outros pagamentos podem referir-se a outros elementos no contrato (por exemplo, referentes a serviços e custo de insumos). Qual é o critério que o arrendatário e usuário de serviços deve adotar para a separação desses montantes?
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Perito Contábil
Contabilidade Avançada › Normas Brasileiras de Contabilidade - NBC TG 15 (Combinação de Negócios)
Texto de apoio
Em 01/01/20XX, a Cia A adquiriu 80% das ações dos controladores por R$140 milhões e 20% das ações dos não controladores da Cia B por R$40 milhões. Ratificado pela Cia B, a Cia A mensura os ativos identificáveis adquiridos por R$300 milhões e os passivos assumidos por R$100 milhões. Insatisfeitos, os não controladores da Cia B ingressaram com ação judicial contestando os critérios de avaliação e os valores da operação. Em sede de perícia judicial, o juiz do feito deferiu que o perito nomeado avaliasse a operação. Em seus exames, a perícia avaliou a participação dos não controladores em R$50 milhões, considerando premissas e critérios de mercado, e ainda identificou um passivo não registrado na Cia B no valor R$20 milhões.
Assim, com base nos exames periciais, o impacto gerado no valor da operação foi de:
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Contador
Estatística › Coeficiente de Correlação Linear
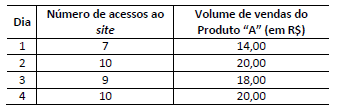
Durante todo o mês de julho de 2018, a Sociedade Empresária Alfa realizou pesquisa diária visando medir a força relativa da relação linear entre o número de acessos ao seu site na Internet e o volume de vendas (em R$) de seu Produto “A”. Sabe-se que os dados amostrais obtidos para os quatro primeiros dias de pesquisa foram:

Considerando-se apenas as informações apresentadas, qual das alternativas a seguir apresenta o valor que mais se aproxima do coeficiente de correlação (r de Pearson) existente entre o número de acessos ao site e o volume de vendas do Produto “A” nos quatro primeiros dias da pesquisa?
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Auditor Independente
Auditoria › Noções Introdutórias de Auditoria
Um sócio de firma de auditoria aposentou-se 8 meses atrás e a firma está pagando o valor de suas quotas em 60 parcelas mensais a partir da data de aposentadoria. Recentemente, ele comunicou que um cliente da carteira da firma lhe ofereceu um posto no Conselho de Administração e que ele decidiu aceitar a oferta. O contrato de recompra das quotas pela firma não contém qualquer proibição a esse respeito. O contrato com o cliente está em fase de renovação. Perante essa ameaça à independência, a firma para continuar auditando as demonstrações desse cliente, deve tomar que atitude?
- Instituto Consulplan · 2018Conselho Federal de Contabilidade · Contador
Legislação dos Órgãos › Normas Brasileiras de Contabilidade - NBC
A NBC TA 705 – Modificações na Opinião do Auditor Independente apresenta a determinação do tipo de modificação na opinião do auditor. Sobre este assunto, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) O auditor deve expressar uma opinião com ressalva quando, tendo obtido evidência de auditoria apropriada e suficiente, concluir que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis.
( ) O auditor deve se abster de expressar uma opinião quando, em circunstâncias extremamente raras envolvendo diversas incertezas, concluir que, independentemente de ter obtido evidência de auditoria apropriada e suficiente sobre cada uma das incertezas, não é possível expressar uma opinião sobre as demonstrações contábeis devido à possível interação das incertezas e seu possível efeito cumulativo sobre essas demonstrações contábeis.
( ) O auditor deve expressar uma opinião adversa quando, tendo obtido evidência de auditoria apropriada e suficiente, concluir que as distorções, individualmente ou em conjunto, são relevantes e generalizadas nas demonstrações contábeis; ou não é possível para ele obter evidência apropriada e suficiente de auditoria para fundamentar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas sobre as demonstrações contábeis, se houver, poderiam ser relevantes, mas não generalizados.
A sequência está correta em
Provas da Consulplan
O que a banca Consulplan mais cobra
- Contabilidade Geral113 questõesVer
- Auditoria50 questõesVer
- Legislação dos Órgãos48 questõesVer
- Contabilidade de Custos10 questõesVer
- Direito Empresarial7 questõesVer
- Atuária5 questõesVer
- Direito Processual Civil5 questõesVer
- Direito Tributário4 questõesVer
- Língua Portuguesa4 questõesVer
- Análise das Demonstrações Contábeis3 questõesVer
- Administração Geral2 questõesVer
- Contabilidade Avançada1 questãoVer
- Direito Administrativo1 questãoVer
- Direito Civil1 questãoVer
- Estatística1 questãoVer
- Legislação Federal1 questãoVer
- Matemática Financeira1 questãoVer
- Ética1 questãoVer
Órgãos com prova da banca Consulplan
Veja também
Toda questão abre com a resolução escrita
Você escolhe o concurso, o cargo e quantas questões quer por dia. A trilha organiza o resto. Assine e tenha também cadernos, simulados, provas online e o seu desempenho acompanhado disciplina por disciplina.