Questões da banca Consulplan em 2017.

270 questões de provas aplicadas em 2017 pela banca Instituto Consulplan, por disciplina e órgão. Responda e confira na hora se acertou; a resolução escrita fica com o login.

  • 270 questões

Questões

270 questões

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Contabilidade Geral › Custo das Mercadorias - Produtos Vendidos - Custo dos Serviços Prestados

    No cômputo do custo dos serviços em andamento em empresas prestadoras de serviços, o que reflete corretamente os elementos que devem ser incluídos na sua mensuração?

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Perito Contábil

    Legislação dos Órgãos › Normas Brasileiras de Contabilidade - NBC

    Um ativo produtivo da empresa W, ao final do ano 20X0, estava com valor contábil avaliado em R$280.000,00. Os fluxos de caixa para os períodos 20X1 e 20X2 são respectivamente R$100.000,00 e R$200.000,00. A taxa de retorno da empresa W é de 10% em cada período. Com base neste enunciado, assinale a opção que representa o valor recuperável estimado do ativo produtivo no final do ano 20X0.
  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Contabilidade Geral › Procedimentos Específicos

    A Provisão de Sinistros a Liquidar (PSL) deverá ser constituída pelos Resseguradores Locais para cobertura dos valores:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Contabilidade Geral › Operações com Pessoal

    Texto de apoio

    CONSIDERE AS INFORMAÇÕES ABAIXO PARA RESPONDER ÀS QUESTÕES DE NÚMEROS 11 e 12.


    O MultiBanco XYZ, de médio porte, atuou fortemente, no segmento corporativo no período pré-crise que se instalou no País. No caso específico dos empréstimos concedidos pelo Banco, relevante parcela foram afetados, correspondendo a 30% (trinta por cento) da carteira de operações de crédito total, com o inadimplemento das previstas amortizações. O Banco promoveu com estas empresas, no curso do exercício de 2016, ações que resultaram na repactuação dos contratos iniciais, normalmente para estabelecer prazos significativamente maiores de vencimento de parcelas de amortização de principal e juros e, ainda, alguns períodos iniciais de carência estabelecidos caso a caso. As demais condições dos contratos, especialmente as garantias, foram mantidas para casos que correspondem a 60% (sessenta por cento) do valor total desta carteira de créditos problemática. Nos demais casos de repactuação, houve significativo reforço de garantias e já ocorrera relevante liquidação de parcela de principal e dos encargos já decorridos pelas respectivas empresas, que mantém equilibradas condições econômico-financeiras.


    Considere o demonstrativo da classificação da carteira de crédito total do Banco XYZ por níveis de risco antes da sua atualização para a nova situação decorrente das repactuações citadas (estabelecidas para a data de 31/12/2016) no qual as operações da carteira problemática citada estão inclusas no nível D decorrente de atrasos ou de análise caso a caso.


    DEMONSTRAÇÃO DOS NÍVEIS DE RISCO DAS OPERAÇÕES DE CRÉDITO (em R$ mil)

    EXERCÍCIOS

    2016

    2015

    NÍVEL DE RISCO

    PROVISÃO: % MÍNIMO

    CARTEIRA TOTAL

    PROVISÃO

    CARTEIRA TOTAL

    PROVISÃO

    AA

    0%

    20.000

    –

    30.000

    –

    A

    0,5%

    68.000

    340

    100.000

    500

    B

    1%

    5.000

    50

    6.000

    60

    C

    3%

    4.000

    120

    3.000

    90

    D

    10%

    45.000

    4.500

    5.000

    500

    E

    30%

    2.000

    600

    2.000

    600

    F

    50%

    2.000

    1.000

    1.000

    500

    G

    70%

    1.000

    700

    1.000

    700

    H

    100%

    3.000

    3.000

    2.000

    2.000

    TOTAL


    150.000

    10.310

    150.000

    4.950


    100%

    6,87%

    100%

    3,30%


    Na transferência de recursos do Fundo de Garantia por Tempo de Serviço entre as dependências ou departamentos da instituição financeira, são observados alguns procedimentos. Sobre esse procedimento, assinale a opção CORRETA.

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Economia › Conselho Monetário Nacional

    As sociedades seguradoras, entidades abertas de previdência complementar, sociedades de capitalização ou ressegurador local, direta ou indiretamente podem:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Contabilidade Geral › Intangível

    De acordo com as orientações da Susep ao mercado são passíveis de serem classificados no ativo intangível os gastos com:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Contador

    Contabilidade Geral › Escrituração

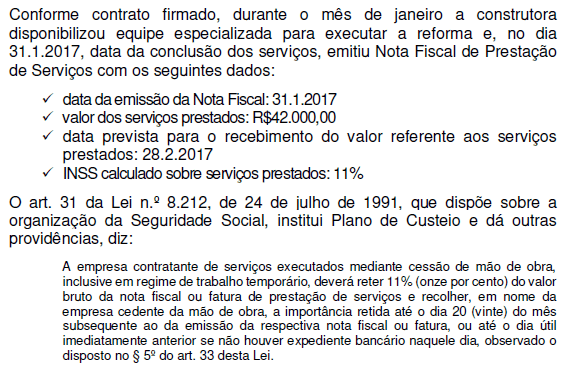
    Em 2.1.2017, uma Indústria contratou uma construtora para prestar serviços de reforma predial em sua sede.

    Considerando-se apenas as informações apresentadas, indique, entre as opções a seguir, o lançamento contábil a ser feito pela construtora que representa o registro dos fatos descritos em 31.1.2017.

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Auditoria › Tipos de Relatório/Opinião do Auditor

    Na preparação do relatório do auditor independente para a auditoria das demonstrações contábeis encerradas em 31 de dezembro de 2016, você considerou dois assuntos para serem divulgados como Principais Assuntos de Auditoria (PAAs) – Reconhecimento de Receitas e Contingências Passivas. A administração argumenta que uma vez não exista qualquer ressalva, não há necessidade de divulgar os PAAs, bastando informar que não houve questões relevantes que precisem ser divulgadas. No entanto, você concorda que os assuntos foram adequadamente cobertos em sua auditoria e que de fato não há ressalva a ser apresentada. Então, você:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Auditoria › Testes e Procedimentos de Auditoria

    Auditor Independente não pode prestar serviços para um mesmo cliente por prazo superior a cinco anos consecutivos, exigindo-se um intervalo mínimo de três anos para a sua recontratação. Caso a companhia possua Comitê de Auditoria, constituído nos termos da regulação da CVM, este prazo poderá ser estendido. Utilizando-se dessa prerrogativa, qual seria o procedimento CORRETO a ser adotado pelo auditor independente?

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Perito Contábil

    Legislação dos Órgãos › Normas Brasileiras de Contabilidade - NBC

    Após examinar os autos de um processo para o qual foi nomeado perito do juízo, apresentou sua proposta de honorários no valor de R$22.380,00 (vinte e dois mil e e trezentos e oitenta reais), levando em consideração, além de outros fatores, o tempo a ser gasto com as respostas aos quesitos formulados, relacionados, exclusivamente, aos temas financeiros objeto da lide. A proposta foi aceita e, dias após, o perito protocolou seu laudo. Depois recebeu seus honorários e, passados 30 dias, uma das partes apresentou novos quesitos relacionados a temas contábeis. De acordo com a NBC PP 01 – Perito Contábil, julgue as seguintes possibilidades e, em seguida, assinale a opção CORRETA.
  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Contador

    Contabilidade Pública › Elementos Introdutórios da Contabilidade Pública

    Um Município brasileiro utiliza o Plano de Contas Aplicado ao Setor Público – PCASP.

    Em 2.1.2017, o Município efetuou o lançamento de ofício do Imposto sobre a Propriedade Predial e Territorial Urbana – IPTU, e o registrou em sua contabilidade de acordo com o Regime de Competência.

    No dia 2.3.2017, esse Município arrecadou R$40.000,00 relativos ao IPTU.

    Considerando-se o Plano de Contas Aplicado ao Setor Público – PCASP e o caso apresentado, os lançamentos contábeis que representam a contabilização do fato ocorrido em 2.3.2017 envolverão apenas contas de natureza:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Contador

    Contabilidade de Custos › Análise do custo × volume × lucro.

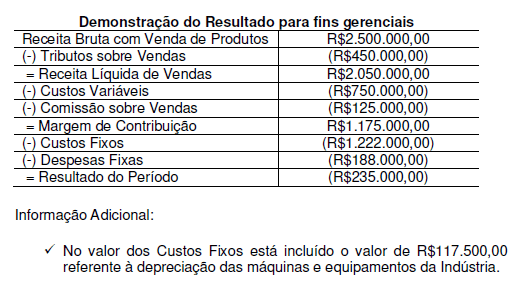
    No mês de agosto de 2017, uma Indústria produziu e vendeu 5.000 unidades de um único produto e apresentou a seguinte Demonstração de Resultado para fins gerenciais, de acordo com o método de Custeio Variável: referente à depreciação das máquinas e equipamentos da Indústria.

    Considerando-se apenas as informações apresentadas, em relação ao ponto de equilíbrio, assinale a alternativa INCORRETA.

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Perito Contábil

    Legislação dos Órgãos › Normas Brasileiras de Contabilidade - NBC

    De acordo com a NBC TG ESTRUTURA CONCEITUAL, sobre fidedignidade da informação contábil-financeira (QC12), aprovada pela Resolução CFC 1.374/2011, assinale a opção CORRETA.
  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Auditoria › Supervisão, Revisão e Comunicação

    Conforme a norma sobre “Revisão de Informações Intermediárias Executadas pelo Auditor da Entidade”, o auditor deve ter entendimento da entidade e de seu ambiente, incluindo o seu controle interno relacionado com a elaboração das informações contábeis anuais e intermediárias, suficiente para planejar e conduzir o trabalho. Acerca desse tema, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).


    I. Ao conhecer a entidade, o auditor pode identificar os tipos de potencial distorção relevante e considerar a probabilidade de sua ocorrência.

    II. Ao conhecer a entidade, o auditor pode selecionar as indagações, os procedimentos analíticos e outros procedimentos de revisão que fornecerão ao auditor base para reportar se tomou conhecimento de algum fato que o leve a acreditar que as informações intermediárias não foram elaboradas, em todos os aspectos relevantes, de acordo com a estrutura de relatório financeiro.

    III. Ao conhecer a entidade o auditor deve avaliar a situação financeira dos administradores.


    A sequência CORRETA é:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Contabilidade Geral › Instituições Financeiras

    Texto de apoio

    CONSIDERE AS INFORMAÇÕES ABAIXO PARA RESPONDER ÀS QUESTÕES DE NÚMEROS 11 e 12.


    O MultiBanco XYZ, de médio porte, atuou fortemente, no segmento corporativo no período pré-crise que se instalou no País. No caso específico dos empréstimos concedidos pelo Banco, relevante parcela foram afetados, correspondendo a 30% (trinta por cento) da carteira de operações de crédito total, com o inadimplemento das previstas amortizações. O Banco promoveu com estas empresas, no curso do exercício de 2016, ações que resultaram na repactuação dos contratos iniciais, normalmente para estabelecer prazos significativamente maiores de vencimento de parcelas de amortização de principal e juros e, ainda, alguns períodos iniciais de carência estabelecidos caso a caso. As demais condições dos contratos, especialmente as garantias, foram mantidas para casos que correspondem a 60% (sessenta por cento) do valor total desta carteira de créditos problemática. Nos demais casos de repactuação, houve significativo reforço de garantias e já ocorrera relevante liquidação de parcela de principal e dos encargos já decorridos pelas respectivas empresas, que mantém equilibradas condições econômico-financeiras.


    Considere o demonstrativo da classificação da carteira de crédito total do Banco XYZ por níveis de risco antes da sua atualização para a nova situação decorrente das repactuações citadas (estabelecidas para a data de 31/12/2016) no qual as operações da carteira problemática citada estão inclusas no nível D decorrente de atrasos ou de análise caso a caso.


    DEMONSTRAÇÃO DOS NÍVEIS DE RISCO DAS OPERAÇÕES DE CRÉDITO (em R$ mil)

    EXERCÍCIOS

    2016

    2015

    NÍVEL DE RISCO

    PROVISÃO: % MÍNIMO

    CARTEIRA TOTAL

    PROVISÃO

    CARTEIRA TOTAL

    PROVISÃO

    AA

    0%

    20.000

    –

    30.000

    –

    A

    0,5%

    68.000

    340

    100.000

    500

    B

    1%

    5.000

    50

    6.000

    60

    C

    3%

    4.000

    120

    3.000

    90

    D

    10%

    45.000

    4.500

    5.000

    500

    E

    30%

    2.000

    600

    2.000

    600

    F

    50%

    2.000

    1.000

    1.000

    500

    G

    70%

    1.000

    700

    1.000

    700

    H

    100%

    3.000

    3.000

    2.000

    2.000

    TOTAL


    150.000

    10.310

    150.000

    4.950


    100%

    6,87%

    100%

    3,30%


    Nas operações de Depósitos à Vista de acordo com as normas contidas no Cosif, assinale a opção CORRETA.

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Conhecimentos Bancários › Conselho Monetário Nacional - CMN

    As normas do Conselho Monetário Nacional (CMN) obrigam as instituições financeiras a documentar as políticas e estratégias de gerenciamento do risco de liquidez e a estabelecer adequados limites e procedimentos operacionais. Também deve prever, entre outros itens, o estabelecimento de processos para:

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Auditoria › Precondições para o Trabalho de Asseguração

    O propósito da norma ”Trabalhos de Asseguração Diferente de Auditoria e Revisão”, é tratar sobre trabalho de asseguração e trabalhos de atestação. Sobre esse assunto, julgue os itens abaixo:


    I. Os trabalhos de asseguração podem ser trabalhos de asseguração razoável.

    II. Os trabalhos de asseguração podem ser trabalhos de asseguração limitada.

    III. Os trabalhos de asseguração podem ser trabalhos de atestação.

    IV. Os trabalhos de asseguração podem ser trabalhos diretos.


    Está(ão) CERTO(S) o(s) item(ns):

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Auditoria › Amostragem de Auditoria

    De acordo com a norma “Amostragem em Auditoria”, assinale a opção CORRETA.

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Auditoria › Risco de Auditoria

    O auditor deve se preocupar com a fraude que causa distorção relevante nas demonstrações contábeis. Considerando esta determinação, assinale a opção que apresenta uma informação que NÃO configura um fator de risco para a detecção de fraudes em uma auditoria.

  • Instituto Consulplan · 2017Conselho Federal de Contabilidade · Auditor Independente

    Contabilidade Geral › Demonstrações Contábeis

    As demonstrações contábeis intermediárias de empresas não reguladas devem incluir, pelo menos:

Provas da Consulplan

Ver as 7 provas

O que a banca Consulplan mais cobra

Órgãos com prova da banca Consulplan

Veja também

Toda questão abre com a resolução escrita

Você escolhe o concurso, o cargo e quantas questões quer por dia. A trilha organiza o resto. Assine e tenha também cadernos, simulados, provas online e o seu desempenho acompanhado disciplina por disciplina.

Ver planos