Considere as informações a seguir referentes à aquisição e consumo de material odontológico na prestação de serviços por uma determinada entidade pública:
12/03/2018: empenho da despesa no valor de R$ 3.000,00 para a aquisição do material.
19/03/2018: entrega do material pelo fornecedor e liquidação da despesa pelo valor total do empenho.
30/03/2018: pagamento da despesa pelo valor total do empenho.
10/04/2018: utilização de todo o material adquirido na prestação de serviços.
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público sobre o regime orçamentário e o regime contábil (patrimonial), são reconhecidas uma despesa orçamentária realizada e uma variação patrimonial diminutiva, respectivamente, em
Em uma situação hipotética, no exercício financeiro de 2016, uma entidade pública recebeu uma transferência intragovernamental no valor de R$ 600.000,00 para cobrir despesas correntes. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, tal transferência foi classificada na Demonstração dos Fluxos de Caixa da entidade pública como ingresso nos fluxos de caixa das atividades
Atenção: Para responder a questão, considere as informações abaixo extraídas das demonstrações contábeis
de uma determinada entidade pública referentes ao exercício financeiro de 2017:
Receita Orçamentária Lançada:....................................................................................................................... R$ 44.000.000,00
Receita Orçamentária Arrecadada: .................................................................................................................. R$ 39.500.000,00
Dotação Atualizada: ......................................................................................................................................... R$ 45.000.000,00
Despesa Orçamentária Empenhada: ............................................................................................................... R$ 36.900.000,00
Despesa Orçamentária Liquidada: ................................................................................................................... R$ 29.400.000,00
Despesa Orçamentária Paga: .......................................................................................................................... R$ 25.000.000,00
Transferências Financeiras Recebidas: ........................................................................................................... R$ 10.000.000,00
Recebimento de Depósito Caução: .................................................................................................................. R$ 500.000,00
Pagamento de Restos a Pagar: ....................................................................................................................... R$ 8.500.000,00
Reconhecimento da Depreciação de Bens Móveis: ......................................................................................... R$ 6.200.000,00
O resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2017 foi, em reais,
Instrução: Para responder às questões de números 53 e 54, considere as informações a seguir sobre o orçamento da despesa, referente ao exercício financeiro de 2017, de uma unidade orçamentária municipal, cujos valores estão em reais:

As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei no 4.320/1964 e não houve
anulação de dotação orçamentária em 2017.
Com base nessas informações, foi permitido ao ordenador da despesa da unidade orçamentária municipal
Em 04/01/2018, o ordenador de despesa de uma entidade pública emitiu empenho no valor de R$ 5.000,00 para a contratação de serviços de terceiros - pessoa jurídica para efetuar a manutenção dos elevadores do prédio. Em 11/01/2018, a manutenção dos elevadores foi realizada pelo prestador do serviço e, nesta mesma data, ocorreu a liquidação da despesa pelo valor total da despesa empenhada, sendo que o pagamento foi realizado em 30/01/2018 pelo valor total da despesa liquidada. Assim, o impacto no resultado de execução orçamentária, de acordo com a Lei nº 4.320/1964, e no resultado patrimonial da entidade pública ocorreram, respectivamente, em
Instrução: Para responder à questão, considere as informações a seguir:
No mês de maio de 2018, ocorreram as seguintes transações em uma autarquia municipal:
− Lançamento de receita de serviços, prestados no mês de maio de 2018, no valor de R$ 600.000,00.
− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2018, no valor de R$ 900.000,00.
− Recebimento de um depósito caução no valor de R$ 30.000,00.
− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.100.000,00.
− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.850.000,00.
− Empenho de despesas correntes com outros serviços de terceiros − pessoa jurídica no valor de R$ 84.000,00. Os serviços foram prestados no mês de junho de 2018.
− Utilização de material de consumo no valor de R$ 88.000,00. O material de consumo estava em estoque no início do mês de maio de 2018 e se refere à despesa orçamentária liquidada em março de 2018.
− Pagamento de restos a pagar no valor de R$ 163.000,00, cuja inscrição ocorreu em 2017.
Em 27/12/2017, o ordenador de despesas de um determinado ente público estadual empenhou despesa no valor de R$ 410,00 referente ao adiantamento de valor a um servidor do referido ente para custear despesas com passagens e locomoção. A liquidação da despesa ocorreu em 28/12/2017 e o pagamento ao servidor, em 10/01/2018. O valor total do adiantamento foi utilizado pelo servidor em 12/01/2018 e a prestação de contas foi realizada em 30/01/2018. Assim, uma despesa
Instrução: Para responder à questão, considere as informações a seguir:
No mês de maio de 2018, ocorreram as seguintes transações em uma autarquia municipal:
− Lançamento de receita de serviços, prestados no mês de maio de 2018, no valor de R$ 600.000,00.
− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2018, no valor de R$ 900.000,00.
− Recebimento de um depósito caução no valor de R$ 30.000,00.
− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.100.000,00.
− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.850.000,00.
− Empenho de despesas correntes com outros serviços de terceiros − pessoa jurídica no valor de R$ 84.000,00. Os serviços foram prestados no mês de junho de 2018.
− Utilização de material de consumo no valor de R$ 88.000,00. O material de consumo estava em estoque no início do mês de maio de 2018 e se refere à despesa orçamentária liquidada em março de 2018.
− Pagamento de restos a pagar no valor de R$ 163.000,00, cuja inscrição ocorreu em 2017.
O quadro de cotas trimestrais, abaixo, apresenta a programação da despesa com Juros e Encargos da Dívida e Amortização da Dívida para o exercício financeiro de 2018, para um determinado ente público estadual, sendo que os valores estão em reais:

O quadro de cotas trimestrais referente à programação da despesa foi elaborado com base
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:

Com base nessas informações, é correto afirmar que a Cia.
Atenção: Com base nas informações a seguir, responda à questão.
As demonstrações contábeis da Cia. Só Pizza são apresentadas a seguir, sendo constituídas dos Balanços Patrimoniais em 31/12/2016 e 31/12/2017, e da Demonstração do Resultado de 2017:
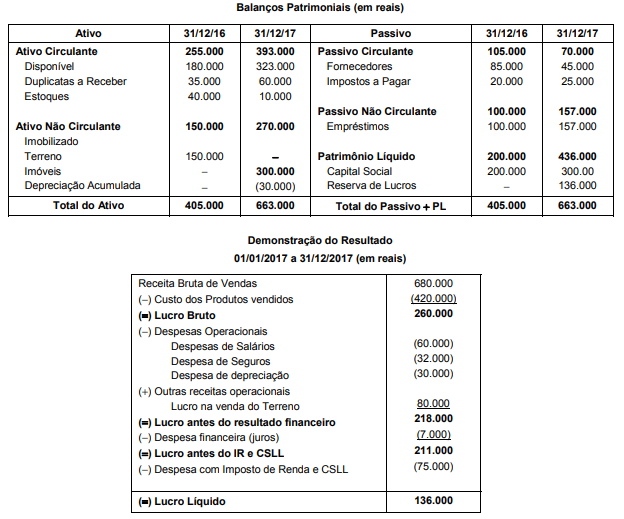
As seguintes informações adicionais são conhecidas:
É correto afirmar que o fluxo de caixa das Atividades de
A Demonstração do Resultado do ano de 2015 da empresa de ventiladores Bons Ventos S.A. é apresentada abaixo:
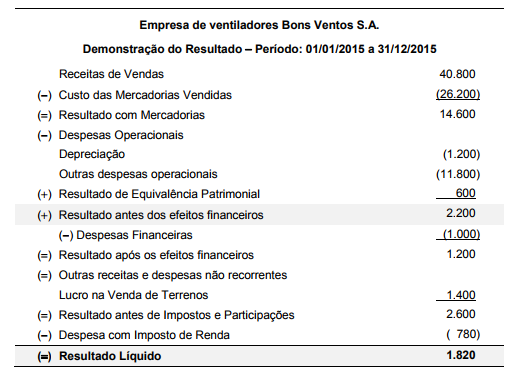
Os saldos de algumas contas constantes dos Balanços Patrimoniais da empresa, em 31/12/2014 e 31/12/2015 são:
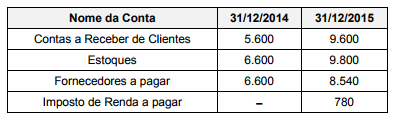
Sabendo que as despesas financeiras contabilizadas no resultado de 2015 não foram pagas, o valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa no ano de 2015 foi, em reais,
Atenção: Utilize as informações para responder à questão.
 Após o registro das operações, o Ativo total da Cia. Compra & Vende era, em 31/01/2018, em reais,
Atenção: Com base nas informações a seguir, responda à questão.
As demonstrações contábeis da Cia. Só Pizza são apresentadas a seguir, sendo constituídas dos Balanços Patrimoniais em 31/12/2016 e 31/12/2017, e da Demonstração do Resultado de 2017:
As seguintes informações adicionais são conhecidas:
O fluxo de caixa das Atividades Operacionais gerado no ano de 2017 foi, em reais,
A aplicação de um capital, no valor de R$ 900.000, em determinada instituição financeira, por um período de seis meses, foi resgatado
pelo valor de R$ 1.035.000. Considerando-se que o capital foi aplicado a juros simples, a taxa de juros ao mês foi de
Uma geladeira está sendo vendida nas seguintes condições:
− Preço à vista = R$ 1.900,00;
− Condições a prazo = entrada de R$ 500,00 e pagamento de uma parcela de R$ 1.484,00 após 60 dias da data da compra.
A taxa de juros simples mensal cobrada na venda a prazo é de
A taxa anual equivalente a 3,5% ao mês, a juros compostos, e a taxa mensal equivalente a 54% ao ano, a juros simples, são, respectivamente,
