De acordo com a Resolução CMN nº 2.682/1999, a provisão para fazer face aos créditos de liquidação duvidosa deve ser constituída com determinada periodicidade, não podendo essa provisão ser inferior a determinados valores.
De acordo com a citada Resolução, a mencionada periodicidade é
A empresa Produtos Gerais S.A. apresentou, no Balanço Patrimonial de 31/12/2014, a seguinte composição para o Patrimônio
líquido (valores em reais):
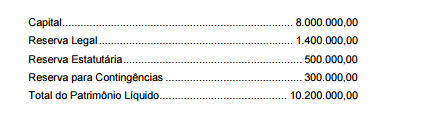
No ano de 2015 a empresa apurou um lucro líquido de R$ 4.800.000,00 e constituiu as seguintes reservas:
- Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
- Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
O fundamento econômico para a Reserva para Contingências contabilizada em 31/12/2014 não mais existia no final de 2015
Sabendo-se que o estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório, o valor dos dividendos
que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2015, era, em reais,
O balancete de verificação da Cia. de Pimentas apresentava, em 31/12/2017, as seguintes contas e seus respectivos saldos, em reais:
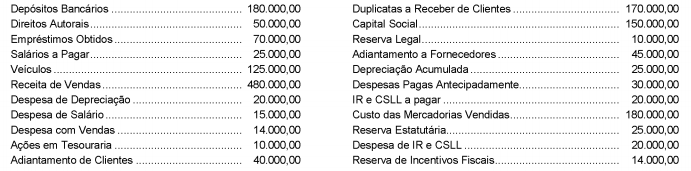
Com base nessas informações e assumindo que não ocorrerá distribuição de dividendos, o total do Patrimônio Líquido da Cia. de Pimentas apresentado em seu Balanço Patrimonial, em 31/12/2017, foi, em reais,
O Patrimônio Líquido da Cia. VIP, em 31/12/2015, era composto das seguintes contas e respectivos saldos:

No ano de 2016, o lucro líquido apurado pela Cia. VIP foi R$ 150.000,00 e, além da Reserva Legal prevista na Lei das Sociedades por Ações, o estatuto da Cia. estabelece a seguinte destinação:

Sabe-se que R$ 40.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. VIP e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei em relação aos dividendo mínimo obrigatórios.
O valor
O Estatuto Social da Cia. Societária determina as seguintes destinações obrigatórias do lucro apurado em cada período:
− Reserva Estatutária: 10% do lucro líquido.
− Dividendo Mínimo Obrigatório: 30% do lucro líquido.
A Reserva Legal é constituída de acordo com a Lei nº 6.404/1976, sendo que o limite estabelecido na lei não foi atingido.
No ano de 2017, a Cia. Societária apurou lucro líquido no valor de R$ 150.000,00 e, de acordo com o orçamento de capital aprovado na Assembleia Geral da empresa, esta precisaria reter R$ 100.000,00 do lucro para realizar os investimentos planejados.
Com base nestas informações, o valor retido como Reserva para Expansão e o valor distribuído como Dividendo Mínimo Obrigatório foram, respectivamente, em reais,
A Norma Brasileira de Contabilidade Técnica Geral (NBC TG) 26 (R5) dispõe sobre a apresentação das demonstrações contábeis, dentre as uais o Balanço Patrimonial. Segundo a referida norma o Balanço Patrimonial deve ser classificado como Circulante e Não Circulante. Para que uma conta seja considerada ATIVO CIRCULANTE, considere:
Está correto o que consta APENAS de
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:

Com base nessas informações, é correto afirmar que a Cia.
Em 31/12/2016 a Cia. das Flores apresentava os seguintes saldos para as contas componentes do seu Patrimônio Líquido:
− Capital Social ............................................................................................................................... R$ 500.000,00
− Reservas de Capital ....................................................................................................................... R$ 50.000,00
− Reservas de Lucros ..................................................................................................................... R$ 300.000,00
− Ações em Tesouraria ................................................................................................................... R$ 100.000,00
Durante o ano de 2017 ocorreram os seguintes fatos relacionados com a empresa:
1. Apurou Lucro Líquido de R$ 180.000,00.
2. Recebeu em doação um terreno no valor de R$ 60.000,00, com restrições a serem cumpridas pela empresa.
3. Distribuiu dividendos no valor de R$ 45.000,00.
4. Constituiu Reserva de Incentivos Fiscais no valor de R$ 30.000,00.
5. Vendeu todas as Ações em Tesouraria por R$ 120.000,00.
Após o registro destas transações, o Patrimônio Líquido da Cia. das Flores era, em reais,
Para financiar suas atividades, uma empresa emitiu debêntures no valor de R$ 40.000.000,00, com as seguintes características:
- Data da emissão: 31/12/2017.
- Taxa de juros: 10% ao ano (juros compostos).
- Prazo total: 15 anos.
- Forma de pagamento: parcelas anuais constantes no valor de R$ 5.258.951,08.
A empresa incorreu em custos de transação no valor total de R$ 416.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de queda nas taxas de juros nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 9% ao ano (juros compostos), o impacto no resultado de 2018 decorrente das debêntures emitidas foi, em reais,
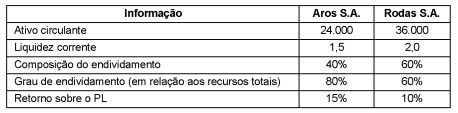
Considere as seguintes informações obtidas a partir das demonstrações contábeis das empresas Aros S.A. e Rodas S.A.:
A Cia. S.A. é uma empresa comercial e possuía, em 30/4/2017, a seguinte situação patrimonial:

Durante o mês de maio de 2017, a Cia. S.A. realizou as seguintes operações:

Após o registro das operações acima, o total do Ativo da Cia. S.A., em 31/05/17, era, em reais,
