Em março de 2017, um determinado ente público realizou operação de crédito por antecipação de receita orçamentária para atender à insuficiência de caixa, cujo valor do principal foi R$ 150.000,00. Assim, de acordo com as determinações da Lei nº 4.320/1964, o valor de R$ 150.000,00 obtido por meio da operação de crédito por antecipação de receita orçamentária deve ser evidenciado no Balanço
Atenção: Para responder a questão, considere as informações abaixo extraídas das demonstrações contábeis
de uma determinada entidade pública referentes ao exercício financeiro de 2017:
Receita Orçamentária Lançada:....................................................................................................................... R$ 44.000.000,00
Receita Orçamentária Arrecadada: .................................................................................................................. R$ 39.500.000,00
Dotação Atualizada: ......................................................................................................................................... R$ 45.000.000,00
Despesa Orçamentária Empenhada: ............................................................................................................... R$ 36.900.000,00
Despesa Orçamentária Liquidada: ................................................................................................................... R$ 29.400.000,00
Despesa Orçamentária Paga: .......................................................................................................................... R$ 25.000.000,00
Transferências Financeiras Recebidas: ........................................................................................................... R$ 10.000.000,00
Recebimento de Depósito Caução: .................................................................................................................. R$ 500.000,00
Pagamento de Restos a Pagar: ....................................................................................................................... R$ 8.500.000,00
Reconhecimento da Depreciação de Bens Móveis: ......................................................................................... R$ 6.200.000,00
O resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2017 foi, em reais,
Em uma situação hipotética, no exercício financeiro de 2016, uma entidade pública recebeu uma transferência intragovernamental no valor de R$ 600.000,00 para cobrir despesas correntes. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, tal transferência foi classificada na Demonstração dos Fluxos de Caixa da entidade pública como ingresso nos fluxos de caixa das atividades
O art. 35 da Lei nº 4.320/1964 refere-se ao Regime

Instrução: Para responder às questões de números 53 e 54, considere as informações a seguir sobre o orçamento da despesa, referente ao exercício financeiro de 2017, de uma unidade orçamentária municipal, cujos valores estão em reais:

As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei no 4.320/1964 e não houve
anulação de dotação orçamentária em 2017.
Com base nessas informações, foi permitido ao ordenador da despesa da unidade orçamentária municipal
Em 15/12/2017, um determinado ente estadual empenhou despesa com a aquisição de aparelhos de radiografia odontológica no valor de R$ 56.000,00, mas até o final do exercício financeiro de 2017 o fornecedor não tinha entregado os aparelhos de radiografia odontológica e a despesa não havia sido liquidada. Sendo assim, em 29/12/2017, o empenho da despesa foi anulado. Todavia, no dia 12/01/2018, o fornecedor entregou os aparelhos de radiografia odontológica em conformidade com os prazos estabelecidos em contrato. No primeiro semestre do exercício financeiro de 2018, conforme a Lei nº 4.320/1964, ao ordenador de despesa foi
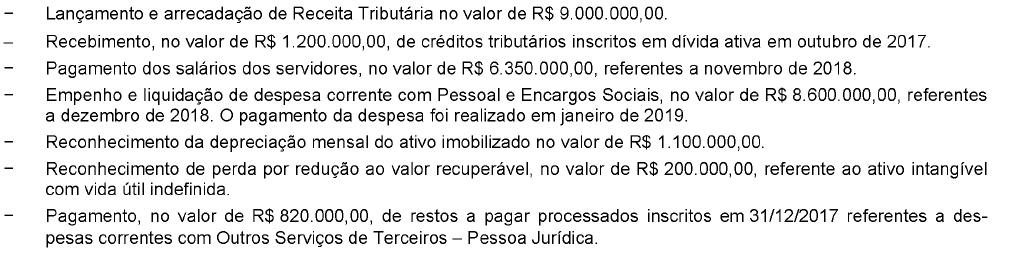
Para responder a questão a seguir, considere as transações a seguir, ocorridas em dezembro de 2018 em um ente público municipal: