A ciência e a tecnologia como estratégias de desenvolvimento
1 Um dos principais motores do avanço da ciência é a curiosidade humana, descompromissada de resultados concretos e livre de qualquer tipo de tutela ou orientação. A produção científica movida simplesmente por essa curiosidade tem sido capaz
de abrir novas fronteiras do conhecimento, de nos tornar mais sábios e de, no longo prazo, gerar valor e mais qualidade de vida para o ser humano.
2 Por meio dos seus métodos e instrumentos, a ciência nos permite analisar o mundo ao redor e ver além do que os olhos podem enxergar. O empreendimento científico e tecnológico do ser humano ao longo de sua história é, sem dúvida alguma, o principal responsável por tudo que a humanidade construiu até aqui. Suas realizações estão presentes desde o domínio do fogo até as imensas potencialidades que derivam da moderna ciência da informação, passando pela domesticação dos animais, pelo surgimento da agricultura e da indústria modernas e, é claro, pela espetacular melhora da qualidade de vida de toda a humanidade no último século.
3 Além da curiosidade humana, outro motor importantíssimo do avanço científico é a solução de problemas que afligem a humanidade. Viver mais tempo e com mais saúde, trabalhar menos e ter mais tempo disponível para o lazer, reduzir as distâncias que nos separam de outros seres humanos – seja por meio de mais canais de comunicação ou de melhores
meios de transporte – são alguns dos desafios e aspirações humanas para os quais, durante séculos, a ciência e a tecnologia têm contribuído. Elas são os fatores-chave para explicar a redução da mortalidade por várias doenças, como as doenças infecciosas, por exemplo, e o consequente aumento da longevidade dos seres humanos.
4 Apesar dos seus feitos extraordinários, a ciência e, principalmente, os investimentos públicos em ciência e tecnologia parecem enfrentar uma crise de legitimação social no mundo todo. Recentemente, Tim Nichols, um reconhecido pesquisador norte-americano, anunciou que seu livro The Death of Expertise, em português “A Morte da Expertise”, aborda a descrença do cidadão comum no conhecimento técnico e científico e, mais do que isso, um certo orgulho da própria ignorância sobre vários
temas complexos, especialmente sobre qualquer coisa relativa às políticas públicas. Vários fenômenos sociais recentes, como o movimento antivacinas ou mesmo a desconfiança sobre a fatalidade do aquecimento global, apesar de todas as evidências
científicas em contrário, parecem corroborar que a análise de Nichols está correta.
5 A despeito de a qualidade de vida de todos ter melhorado nos últimos séculos, em grande medida graças ao avanço científico e tecnológico, a desigualdade vem aumentando no período mais recente. Esse é um problema mundial, mas é mais agudo em países em desenvolvimento, como o Brasil, onde ainda abundam problemas crônicos do subdesenvolvimento, que vão desde o acesso à saúde e à educação de qualidade até questões ambientais e urbanas. É, portanto, nessa sociedade desigual, repleta de problemas, que a atividade científica e tecnológica precisa se desenvolver e se legitimar. Também é essa sociedade que decidirá, por meio dos seus representantes, o quanto dos seus recursos deverá ser alocado para a empreitada científica e tecnológica.
6 Portanto, a relação entre ciência, tecnologia e sociedade é muito mais complexa do que a pergunta simplória sobre qual seria a utilidade prática da produção científica. Ela passa por uma série de questões, tais como de que forma a ciência e as novas tecnologias afetam a qualidade de vida das pessoas e como fazer com que seus efeitos sejam os melhores possíveis? Quais são as condições sociais que limitam ou impulsionam a atividade científica? Como ampliar o acesso da população aos benefícios gerados pelo conhecimento científico e tecnológico? Em que medida o progresso científico e tecnológico contribui para mitigar ou aprofundar as desigualdades socioeconômicas? Em face das novas tecnologias, cada vez mais capazes de substituir o ser humano nas suas atividades repetitivas, como será o trabalho no futuro? Essas são questões cruciais para a ciência e a tecnologia nos dias de hoje.
Disponível em: https://www.ipea.gov.br/cts/pt/central-de-conteudo/artigos/artigos/116-a-ciencia-e-a-tecnologia-como-estrategia-de-desenvolvimento. Acesso em: 10 fev. 2024. Adaptado.

No Texto II, na descrição de como dr. Albano e Anunciata atuaram no tratamento da ferida na perna de Virgínia, a autora deixa implícita a ideia de que, em relação à cura da perna da moça,


Considere a seguinte passagem do Texto III: “Com preguiça, o sol começava a esconder-se atrás dos edifícios” (ℓ. 3-4)
A reescritura que obedece à norma-padrão quanto à colocação pronominal é a seguinte:

Assim como apaixonados (Texto II, . 12), também se escreve corretamente com x o substantivo
O pronome destacado foi utilizado na posição correta, segundo as exigências da norma-padrão da língua portuguesa, em:
No trecho “Assim, citam-se as seguintes desvantagens" (l. 62-63), a forma verbal destacada está no plural em atendimento à norma-padrão da língua portuguesa.
Seguindo essa exigência, o verbo destacado está corretamente empregado em:

The main purpose of Text II is to

The overall purpose of the text is

In “In addition to these specialists, banks need general clerical help" (lines 25-27), the phrase these specialists refers to


Based on the information presented in Text I, the expression in bold type and the item in parenthesis are semantically equivalent in

In the fragment “The threat to stability is all the greater given that Iran is likely to win any such clash and to treat the result as a licence to reassert its influence in the region" (lines 17-20), given that can be replaced, without change in meaning, by
In the fragments “some recent data suggests that as economic growth has picked up" (lines 47-48) and “Beijing has high ambitions for a much cleaner energy economy, driven not least by the levels of air pollution in many of the major cities" (lines 49-51), picked up and driven by mean, respectively,

In “Candidates can also check Internet job sites and the classified ads in local newspapers as well" (lines 45- 47), the modal verb can is replaced, without change in meaning, by
A Indústria J apresentou as seguintes informações sobre a venda de um dos seus produtos, realizada para a Comercial K, contribuinte do ICMS, revender (comercializar):
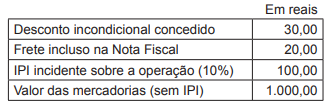
O ICMS suportado pela Indústria J na comercialização dessas mercadorias (produtos) é de 12%.
Nesse contexto, o valor do ICMS destacado na Nota Fiscal emitida pela Indústria J, em reais, é
Em 12 de dezembro de 2023, uma empresa decide encerrar uma divisão que fabricava painéis solares. Em 20 de dezembro de 2023, foi finalizado o plano detalhado de encerramento da divisão. Cartas foram enviadas aos clientes alertando-os para procurarem uma fonte alternativa de fornecimento e avisos de rescisão foram enviados ao pessoal da divisão.
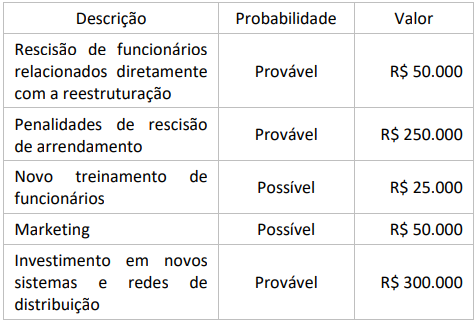
A empresa estima que terá 675 mil reais em gastos, detalhados em:
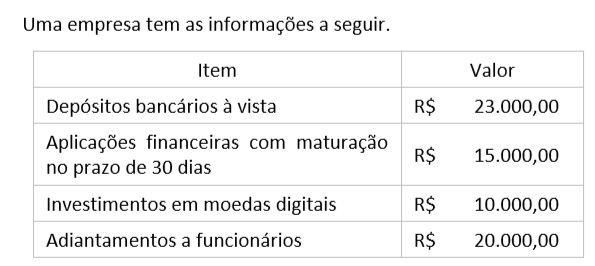
Uma sociedade empresária do ramo imobiliário possuía um edifício com salas comerciais. Enquanto não conseguia vender as salas, ela as alugava a terceiros.
Em dezembro de X0, as salas foram vendidas por R$ 100.000. Do valor, metade foi recebido à vista e o restante, em janeiro de X1.
Assinale a opção que indica o impacto da venda na Demonstração dos Fluxos de Caixa da sociedade empresária, em 31/12/X0.
Uma entidade apresentava o seguinte balanço patrimonial, em 31/12/2017.
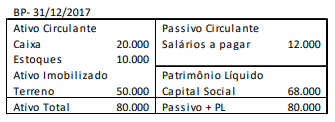
Já em 31/01/2018, o balanço patrimonial era o seguinte:
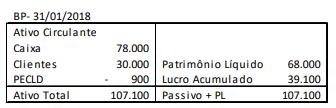
A demonstração do resultado do exercício da entidade, apresentada em 31/01/2018, era a seguinte:
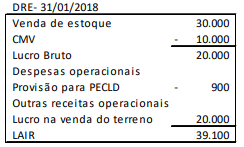
Com base nas demonstrações contábeis acima e sem considerar o efeito tributário, assinale a opção que indica a geração ou o consumo da atividade operacional, no mês de janeiro de 2018.
Na elaboração do Balanço Patrimonial de uma entidade, o imposto sobre a renda diferido, quando ativo, deve ser contabilizado

Em relação ao quadro I, a(s) conta(s) cuja variação NÃO é considerada para fins de apuração do fluxo de caixa das atividades operacionais é/são:
Em 20X3, a administração de uma empresa S/A aprovou o plano de substituição de sua frota de caminhões, incluindo o arrendamento de 53 caminhões, seguindo a estratégia de acelerar a substituição de toda a frota por caminhões maiores e de próxima geração, com menor consumo de combustível devido à nova tecnologia do motor. A frota apresenta valor contábil de R$ 220 milhões. Essa alteração no uso pretendido dos ativos desencadeou uma revisão de impairment. Como resultado dessa revisão, a empresa identificou um valor justo de R$ 200 milhões, um valor em uso de R$ 180 milhões e um contrato oneroso de R$ 20 milhões.
A partir das informações apresentadas, a empresa deve:
O balanço patrimonial representa o valor contábil de uma sociedade empresária em um momento específico, como se fosse
um retrato da empresa. Ele é composto por dois lados: no esquerdo estão os ativos da empresa; no direito são identificados os passivos e o capital dos acionistas. A definição contábil que fundamenta e descreve o balanço patrimonial é a seguinte: Ativos = Passivos + Patrimônio liquido
Considere as informações apresentadas a seguir sobre a sociedade empresária XPTO no ano de 20XX.

No período apresentado, os valores do Ativo Não-Circulante, do Passivo Circulante e do Patrimônio Líquido são, respectivamente,
A Cia. Y apresentava o seguinte balanço patrimonial em
31/12/X0:

Na data, o capital social era constituído por 1.000 ações com
valor nominal de R$ 1,00.
Em X1, a Cia. Y realizou as seguintes operações abrangendo ações
de sua própria emissão:
? Compra de 80 ações por R$ 120,00 à vista.
? Venda das mesmas 80 ações por R$ 140,00 à vista.
Com base nas informações acima, assinale a opção que indica a
conta em que deve ser apresentado o efeito positivo de R$ 20,00.
Uma empresa S/A apresentou projeções de resultados futuros com alto grau de confiabilidade em 2018, contudo, divergentes dos valores realizados, mesmo quando reestimadas por sua administração nos exercícios seguintes e confrontadas novamente com o realizado. Ainda, a empresa registrou um ativo fiscal diferido em suas demonstrações financeiras, entre os exercícios de 2021 e 2023.
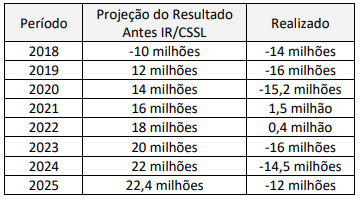
A partir disso, um contador recém-contratado atestou uma recorrente e acentuada discrepância entre as estimativas feitas pela empresa e os resultados por ela alcançados. É de se destacar que, durante o período apresentado, a empresa, novamente, incrementou o ativo fiscal diferido. O que representou quase 40% do ativo total da empresa.
Nesse caso, considerando somente as informações apresentadas e segundo o CPC 32 - Tributos sobre o lucro, o contador identificou que:
Em 31/12/X0, uma sociedade empresária adquiriu móveis para utilizar em seu negócio por R$ 12.000 para pagamento em um ano. Esse prazo era maior do que os prazos normais de crédito para a sociedade empresária. Se os móveis fossem adquiridos à vista, o valor seria de R$ 10.000.
Assinale a opção que indica os lançamentos contábeis realizados pela sociedade empresária na data em que os móveis foram adquiridos.
Em 01/12/2016, uma empresa de consultoria adquiriu computadores para utilizar em sua atividade de prestação de serviços por R$50.000. Do valor, metade foi pago à vista e o restante foi pago em 02/01/2017.
Assinale a opção que indica a correta classificação na Demonstração dos Fluxos de Caixa da empresa em 31/12/2016 e em 31/12/2017, respectivamente.
Uma sociedade empresária apresentava os seguintes Balanços Patrimoniais em 31/12/X0 e em 31/12/X1, respectivamente:

Já a demonstração do Resultado do Exercício, em 31/12/X1, era a seguinte:

Sobre a elaboração da Demonstração dos Fluxos de Caixa pelo método indireto em 31/12/X1, analise as afirmativas a seguir:
I. Os montantes das contas “salários a pagar” e “imposto de renda a pagar” foram adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
II. Os montantes das contas “estoques” e “clientes” foram, respectivamente, excluídos e adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
III. No ano, o fluxo de caixa consumido pela atividade operacional foi de R$25.000.
IV. No ano, o fluxo de caixa gerado pela atividade de investimento foi superior ao obtido nas atividades de financiamento.
Em relação à elaboração da Demonstração dos Fluxos de Caixa da entidade em 31/12/X1, estão corretas as afirmativas
Uma sociedade empresária recebe subvenção governamental por meio de isenção de imposto sobre a renda.
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da
sociedade empresária.
Uma empresa comercial foi constituída em 1º de janeiro de 2023 e apresentou as seguintes informações em 31/12/2023:
Balanço Patrimonial em 31/12/2023


Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:
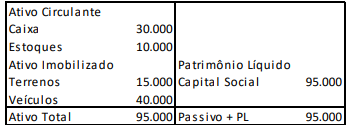
Durante o ano de 2017, a empresa efetuou as seguintes operações:
• Venda de todo o estoque por R$ 20.000, sendo metade à vista e metade para recebimento em 2018. Os contadores da empresa estimam risco de inadimplência de 5%.
• Reconhecimento de despesa de depreciação dos veículos no valor de R$ 8.000.
• Venda dos terrenos por R$ 12.000, à vista.
Com base nas informações acima, assinale a opção que indica o valor total dos ajustes dos itens que afetaram o lucro para conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em 31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.
Uma entidade pode aumentar o seu capital social por meio da captação de novos sócios ou do aumento da participação desses, mas também por incorporação de valores já reconhecidos no Patrimônio Líquido.
O item patrimonial que pode ter valores alocados para aumento do capital social é:
Em 31/12/2017, uma empresa apresentava o seguinte balanço patrimonial:

Sobre os índices de endividamento da empresa, assinale a afirmativa correta.
Na apresentação de ativos e passivos, receitas e despesas no Balanço Patrimonial e Demonstração do Resultado do Exercício, a entidade não deve compensar valores. Porém, o CPC 26 permite a apresentação de algumas transações em base líquida, a exemplo de:
Uma instituição de ensino adquiriu, em 01/01/X0, um prédio para alugar a terceiros por R$500.000. A vida útil do prédio foi estimada em 50 anos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.
Em 31/12/2016, uma fábrica apresentava uma máquina em seu balanço patrimonial, que era utilizada para a produção de mercadorias para venda. A máquina era depreciada pelo método da linha reta e apresentada do seguinte modo:

Em 2017, os contadores da fábrica julgaram que a depreciação da máquina se aproximaria mais da realidade se feita pelo método dos benefícios gerados.
Portanto, no balanço patrimonial da fábrica, de 31/12/2017, foi apresentado o valor da depreciação pelo método dos benefícios gerados em 31/12/2017 e em 31/12/2016, do seguinte modo:

Assinale a opção que indica a correta contabilização da diferença entre a depreciação acumulada apresentada em 31/12/2016 (10.000) e em 31/12/2017 (8.000), referente ao ano de 2016.
Uma entidade apresentava o seguinte balanço patrimonial, em 31/12/2016:
Caixa: R$ 250.000,00.
Capital Social: R$ 250.000,00.
No ano de 2017, aconteceram os seguintes fatos:
• Compra à vista de R$ 200.000, em estoque.
• Venda à vista de metade do estoque por R$ 160.000,00.
Assinale a opção que indica o valor do saldo da conta patrimonial referente ao ICMS, em 31/12/2017, considerando alíquota do ICMS de 18%.
A Cia. A tinha participação de 100% na Cia. B.
A Cia. B tinha ativos e passivos com terceiros.
Em X1, a Cia. A incorpora a Cia. B.
Assinale a opção que indica o(s) elemento(s) do balanço patrimonial no(s) qual(ais) não deverá haver alteração após a incorporação.
Em 02/01/X0, uma sociedade empresária emitiu 500.000 novas ações com valor nominal de R$ 1,00. O custo com a emissão de ações foi de R$ 20.000. As ações foram integralizadas por R$ 550.000.
Assinale a opção que indica o aumento provocado pela emissão no patrimônio líquido da sociedade empresária.
Em 02/01/X0, uma sociedade empresária alugou uma aeronave por cinco anos, assumindo o compromisso de devolver a aeronave nas mesmas condições em que estava no momento inicial do aluguel.
Na data, as despesas anuais com manutenção eram estimadas em R$ 5.000, sendo seu valor presente de R$ 4.000. Já os custos para reconfiguração para devolução eram estimados em R$ 12.000, sendo seu valor presente de R$ 10.000.
Dessas despesas e custos, no momento do contrato deve-se contabilizar no balanço patrimonial o seguinte valor:
Uma empresa comercial vende pacotes de um produto. O estoque de pacotes está registrado, em 31 de dezembro de 20X3, a um custo de R$ 50,00 cada. Durante a auditoria, os auditores observaram que o preço de venda subsequente de cada pacote em 15 de janeiro de 20X4 era de R$ 40,00 cada. Ainda, nesse dia, uma diligência revelou que, durante o levantamento físico do estoque, um vazamento de água danificou parte do estoque. Consequentemente, a empresa gastou um total de R$ 15,00 por pacote para consertar e reaplicar cola nos pacotes.
O valor realizável líquido e a redução (perda) do estoque equivalem, respectivamente, a:
