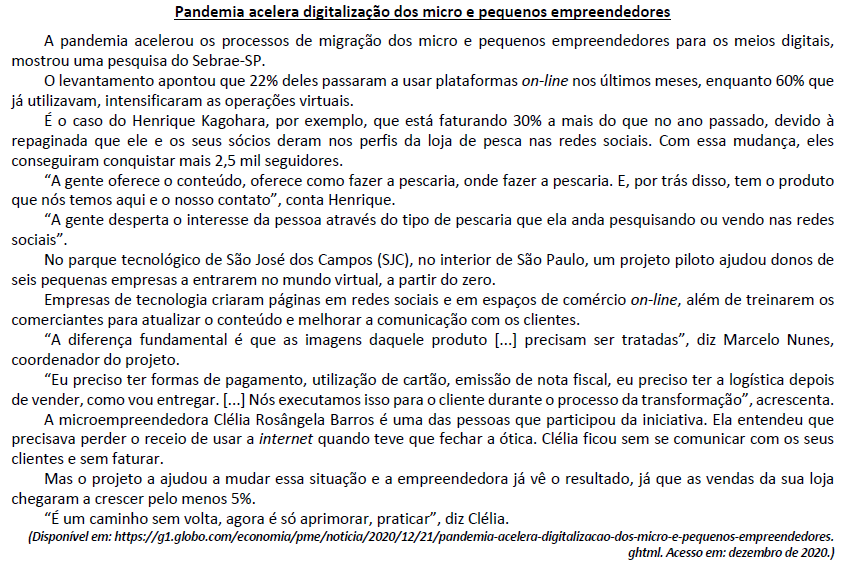
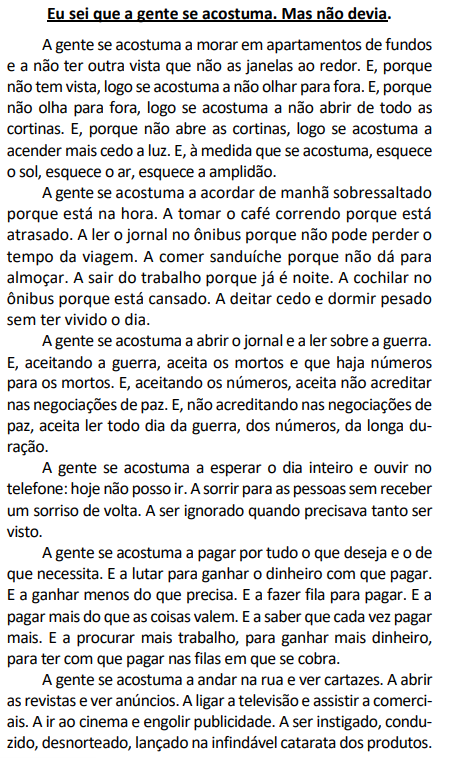
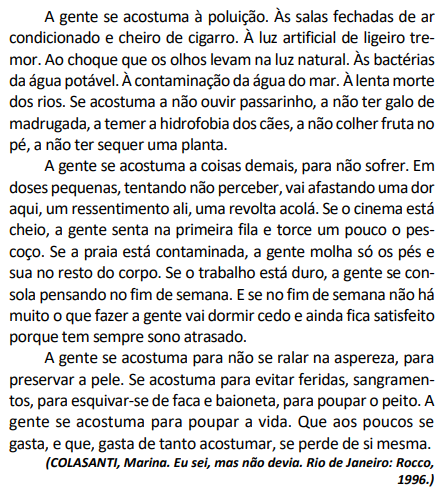

Predominantemente, no discurso proferido no texto, é possível reconhecer o emprego da primeira pessoa do plural. Sobre tal escolha, pode-se afirmar que:

No segmento destacado, o verbo haver é um exemplo de emprego de verbo impessoal: “Muitas pessoas se perguntam por que há tão poucas mulheres ocupando cargos nos espaços de poder em geral. " (2º§). Dentre as alternativas a seguir, identifique a frase em que o mesmo NÃO acontece:

O artigo é uma das classes de palavras variáveis que concorda, em gênero e em número, com o substantivo que o acompanha. Todas as palavras destacadas são artigos em:
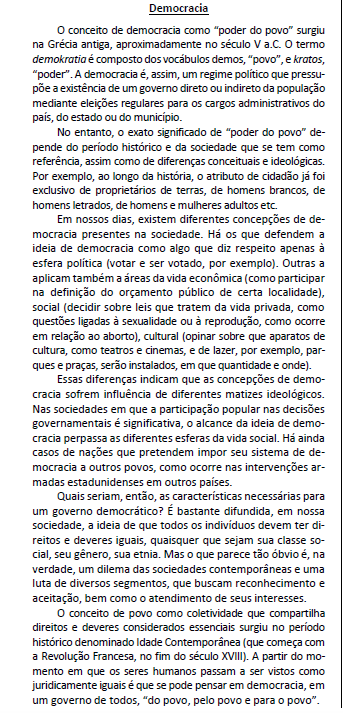
A expressão empregada para introduzir o 2º§ do texto indica:

Texto para responder à questão.
O futebol é uma das principais práticas desportivas e, inclusive, atração cultural para o povo brasileiro, o que, consequentemente, provoca reflexos na economia do país ao gerar empregos diretos e indiretos no mercado, por seu potencial econômico. A notoriedade do futebol, como modalidade esportiva, foi um dos principais fatores a fazer com que o esporte se consolidasse também como uma área de negócio. A importância social e econômica do esporte tornou praticamente necessário que os clubes de futebol utilizassem a contabilidade, aliada às ferramentas de gestão, no processo de geração de informações para a tomada de decisão.
Embora o futebol movimente grandes volumes de recursos, é destacado por Silva, Teixeira e Niyama (2009, p. 1) que “as discussões recentes na imprensa esportiva sobre a viabilidade financeira de alguns clubes, o elevado endividamento, a falta de controle financeiro e os problemas de governança corporativa alertam para a relevância da contabilidade para estas entidades”. Por isso, o estudo da contabilidade aplicada às entidades desportivas é considerado relevante e, nesse sentido, normas contábeis foram instituídas para orientar o processo de contabilização dos fatos relativos às transações de entidades desportivas profissionais, de tal modo que se atribui à Contabilidade um papel imprescindível para a transparência econômico-financeira dessas entidades, bem como no auxílio à sua gestão.
(Christiane Maria Arantes Vieira Bragato, Marli Auxiliadora da Silva. RBC nº 243. Ano XLIX. Maio/Junho de 2020. Disponível em: http://rbc.cfc.org.br/index.
php/rbc/article/view/1860/1292/. Fragmento com adaptações.)
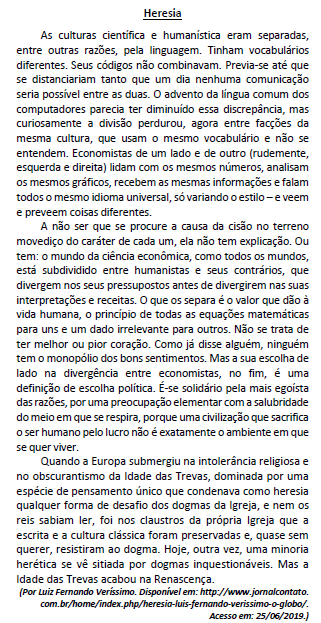
O segundo parágrafo do texto é composto por dois períodos iniciados por elementos específicos de conexão textual que contribuem para a progressão das ideias apresentadas e produção de efeito de sentido desejado pelas autoras. Sobre a referência anterior, pode-se afirmar que:


Saúde – desafios de integração e convergência
A despeito dos imensos desafios, nas últimas décadas, o Brasil constituiu uma realidade de promoção e atenção à saúde ímpar no mundo e inédita em nossa História. A Constituição de 1988 estabeleceu a criação do Sistema Único de Saúde (SUS) e concomitantemente os setores privados, com e sem fins lucrativos, se expandiram.
Os 30 anos do SUS, recém-completados, sugerem uma reflexão. Obviamente, há muito que avançar na atenção à saúde, mas pode-se concluir que o SUS se tornou um patrimônio nacional. Citando o professor Eugenio Vilaça, “o SUS não é um problema sem solução, é uma solução com problemas”.
O SUS atende 207 milhões de brasileiros. Os serviços vão desde vigilância epidemiológica, sanitária e ambiental, passando por vacinação, transplantes, assistência farmacêutica de alto custo, até programas de combate à Aids e à Hepatite C, entre outros.
Integrado ao sistema filantrópico, o SUS avançou e fez história, apesar de todas as questões que enfrentamos. Seja por sua jornada ainda curta, seja por problemas organizacionais crônicos – especialmente o subfinanciamento da União, além das ineficiências pela estrutura e pela governança fragmentadas,
indicadas em estudo do Banco Mundial –, o SUS apresenta muitos desafios a superar, como o excesso de judicialização, que mina orçamentos e desorganiza planejamentos. Mas não consigo vislumbrar o futuro do Brasil sem esse sistema de saúde.
Também não consigo enxergar o horizonte sem o incremento da integração com os setores privados, tanto os sem fins lucrativos (filantrópicos) quanto os com fins lucrativos (hospitais, clínicas, serviços de diagnóstico, médicos e outros profissionais da saúde). [...]
Como dissemos, a parceria filantrópica foi essencial à consolidação do SUS, conexão que se incrementou com a possibilidade de contratos de gestão com organizações sociais (OSs), a partir de 1998. Em 1999 criou-se a alternativa de ação com as organizações da sociedade civil de interesse público (Oscips). Em 2004 foram regulamentadas as parcerias público-privadas (PPPs), que permitem buscar financiamento particular para projetos de interesse público, incluindo a saúde.
[...]
Integração, cooperação, diálogo e intercâmbio entre os mundos público, privado e não governamental são caminhos já comprovadamente bem-sucedidos. Tendo como foco o cidadão e como norte o fortalecimento do SUS e o estímulo à integração desses universos, é preciso pautar discussões e ações acerca do financiamento e regulação do setor; políticas públicas; marco produtivo de desenvolvimento econômico; modelos de gestão, remuneração, organização e assistência; além de recursos humanos, infraestrutura, equipamentos e tecnologias.
Considerando a mudança no quadro epidemiológico, com a predominância de doenças crônicas, que demandam atenção permanente, sobre doenças agudas, e se quisermos avançar para um sistema brasileiro de saúde inclusivo e qualificado, ético e economicamente sustentável, não há que se desviar
dessa rota colaborativa, mas, sim, investir talento e esforço político para incrementar o intercâmbio de experiências de excelência que o Brasil construiu nos últimos 30 anos, como as inovações em gestão nos setores não governamentais e a estruturação da atenção primária no sistema público. Desafio é
o que não falta, mas caminhos já temos. É só avançar na caminhada da cooperação.
(Paulo Hartung. O Estado de S. Paulo, 07/05/2019. Adaptado.)
A locução prepositiva que dá início ao texto “A despeito de” estabelece, de forma coerente e coesa, uma relação de:


Para que haja adequação da linguagem de acordo com o gênero textual apresentado, é necessário que elementos e mecanismos gramaticais sejam observados, o estabelecimento da concordância é um deles. Em “A julgadora lembra que acontecimentos do tipo, em geral, não são comunicados às autoridades "tamanha vergonha, constrangimento e humilhação causados nas vítimas’.” (8º§), pode-se afirmar que em relação ao(s) termo(s) destacado(s):
O Município Alfa, apesar dos constantes apelos formulados pela Associação das Pessoas com Deficiência, não vinha oferecendo, nas escolas públicas, mecanismos de tecnologia assistiva aos alunos com deficiência. Com o objetivo de obter uma solução para o problema, a referida Associação procurou a Promotoria de Justiça de tutela coletiva da Comarca e solicitou a adoção das medidas adequadas.
À luz da referida narrativa e do disposto na Lei nº 13.146/2015, o órgão de execução concluiu que o oferecimento de mecanismos da referida espécie:
Joana quer descobrir a capacidade, o espaço livre e o espaço usado do drive C: do seu notebook.
Para tanto, depois de clicar com o botão direito sobre o drive no Explorador de Arquivos do Windows, Joana deve usar a opção
João abriu uma pasta no Windows 7 e clicou com o botão direito do
mouse sobre o arquivo “Doc2.docx", um arquivo do MS Word 2010
que havia preparado minutos antes. Tendo escolhido uma das
opções do menu pop-up, aberto pelo Windows, João deparou-se
com uma tela cujo canto superior esquerdo é mostrado abaixo.
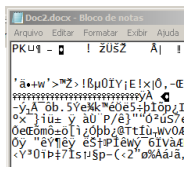
O item acionado por João para chegar a essa tela foi:
Uma frequente fraude on-line tenta fazer com que os usuários revelem informações pessoais ou financeiras por meio de uma mensagem de e-mail ou de um sítio web.
Os usuários, em uma mensagem de e-mail, são direcionados para um sítio web que se faz passar por uma entidade de confiança do usuário, em que eles são solicitados a fornecer informações pessoais, como um número de conta ou senha. Essas informações são então utilizadas em roubos de identidade. Esse tipo de fraude on-line é conhecido como
Em 02/01/X0, uma sociedade empresária adquiriu computadores no exterior para utilizar em seus negócios por 30.000 dólares. Do valor, 10.000 dólares foram pagos no momento da aquisição, e o restante, em 02/04/X0, quando do recebimento físico do computador.
A cotação do dólar, em 02/01/X0, era de R$ 5,00 e, em 02/04/X0, de R$ 5,20.
Assinale a opção que indica o valor reconhecido na conta “computadores” no Balanço Patrimonial da sociedade empresária, em 02/04/X0.
Em 02/01/X0, uma sociedade empresária alugou uma aeronave por cinco anos, assumindo o compromisso de devolver a aeronave nas mesmas condições em que estava no momento inicial do aluguel.
Na data, as despesas anuais com manutenção eram estimadas em R$ 5.000, sendo seu valor presente de R$ 4.000. Já os custos para reconfiguração para devolução eram estimados em R$ 12.000, sendo seu valor presente de R$ 10.000.
Dessas despesas e custos, no momento do contrato deve-se contabilizar no balanço patrimonial o seguinte valor:
Em 20X3, a administração de uma empresa S/A aprovou o plano de substituição de sua frota de caminhões, incluindo o arrendamento de 53 caminhões, seguindo a estratégia de acelerar a substituição de toda a frota por caminhões maiores e de próxima geração, com menor consumo de combustível devido à nova tecnologia do motor. A frota apresenta valor contábil de R$ 220 milhões. Essa alteração no uso pretendido dos ativos desencadeou uma revisão de impairment. Como resultado dessa revisão, a empresa identificou um valor justo de R$ 200 milhões, um valor em uso de R$ 180 milhões e um contrato oneroso de R$ 20 milhões.
A partir das informações apresentadas, a empresa deve:
Uma entidade emitiu debêntures no valor de R$ 100.000. No processo, a entidade incorreu nos seguintes gastos, exclusivamente vinculados ao lançamento destas debêntures:
De acordo com a NBC TG 08 – Custos de Transação e Prêmios na Emissão de Títulos e Valores Mobiliários, assinale a opção que indica a mensuração e apresentação das debêntures no balanço patrimonial da entidade, na data do registro inicial da captação.
Uma empresa comercial vende pacotes de um produto. O estoque de pacotes está registrado, em 31 de dezembro de 20X3, a um custo de R$ 50,00 cada. Durante a auditoria, os auditores observaram que o preço de venda subsequente de cada pacote em 15 de janeiro de 20X4 era de R$ 40,00 cada. Ainda, nesse dia, uma diligência revelou que, durante o levantamento físico do estoque, um vazamento de água danificou parte do estoque. Consequentemente, a empresa gastou um total de R$ 15,00 por pacote para consertar e reaplicar cola nos pacotes.
O valor realizável líquido e a redução (perda) do estoque equivalem, respectivamente, a:
Em janeiro de 2015, uma entidade foi acionada na justiça por um antigo funcionário cobrando R$ 60.000 relativos a férias não remuneradas. Os advogados da entidade consideraram que a perda era provável e os contadores reconheceram o valor no passivo da entidade com base no valor presente.
Os contadores ajustam anualmente o valor solicitado, de modo a refletir a passagem do tempo, descontando a valor presente.
Assinale a opção que indica a correta contabilização da contrapartida do aumento do passivo.
Uma loja de esportes vendia bolas. Em 01/11/2016, o estoque de bolas estava avaliado em R$ 2.000 e era composto por 100 bolas. O preço unitário da bola era de R$ 25,00.
No mês de novembro, nenhuma bola foi vendida. A loja fez uma promoção, diminuindo o preço da bola para R$ 15,00. Em dezembro nenhuma bola foi vendida.
Assinale a opção que indica o correto reconhecimento contábil do efeito decorrente da redução do ativo nas demonstrações contábeis de 31/12/2016.
Uma entidade abriu o seu capital em 2017, por meio da emissão de títulos patrimoniais. A abertura foi autorizada pela Comissão de Valores Mobiliários (CVM).
No processo, a entidade incorreu em custos de transação diretamente atribuíveis à emissão, no valor de R$100.000. A emissão foi bem sucedida.
De acordo com o Pronunciamento Técnico CPC 08 (R1) - Custos de Transação e Prêmios na Emissão de Títulos e Valores Mobiliários, assinale a opção que indica a correta classificação dos custos de transação nas demonstrações contábeis da entidade.
Em 31/12/2017, uma sociedade empresária declarou a distribuição de dividendos no total de R$ 100.000. Destes, R$ 80.000 representavam o dividendo mínimo obrigatório, enquanto R$ 20.000 eram dividendos adicionais aos obrigatórios.
Assinale a opção que indica a correta classificação dos dividendos no Balanço Patrimonial da empresa.
Uma sociedade empresária abriu o seu capital em 2017, emitindo títulos patrimoniais, com a autorização da Comissão de Valores Mobiliários. No processo, foram incorridos R$100.000 correspondentes a custos de transação, atribuíveis diretamente à emissão dos títulos. A emissão foi considerada bem sucedida.
Assinale a opção que indica a correta contabilização deste valor nas demonstrações contábeis da sociedade empresária:
Em 31/12/2015, uma entidade obteve um empréstimo bancário no valor de 100 mil dólares, com vencimento em 5 anos. Na data de obtenção do empréstimo, a cotação do dólar era de R$ 3,90. Já o dólar projetado para a data de vencimento do empréstimo era de R$ 5,00.
Em 31/12/2016, a cotação do dólar era de R$ 3,20 e, em 31/12/2017, era de R$ 3,30.
Assinale a opção que indica o valor apresentado referente ao empréstimo bancário no passivo da empresa, no balanço patrimonial de 31/12/2017.
A Cia. Y apresentava o seguinte balanço patrimonial em
31/12/X0:

Na data, o capital social era constituído por 1.000 ações com
valor nominal de R$ 1,00.
Em X1, a Cia. Y realizou as seguintes operações abrangendo ações
de sua própria emissão:
? Compra de 80 ações por R$ 120,00 à vista.
? Venda das mesmas 80 ações por R$ 140,00 à vista.
Com base nas informações acima, assinale a opção que indica a
conta em que deve ser apresentado o efeito positivo de R$ 20,00.
De acordo com a Contabilidade Aplicada ao Setor Público (CASP) é importante compreender seus diferentes aspectos, de modo a interpretar corretamente as informações contábeis.
Nesse sentido, assinale a opção que indica os principais instrumentos que refletem o aspecto patrimonial da CASP.
Assinale a opção que indica a demonstração contábil aplicada ao setor público que evidencia as receitas e as despesas orçamentárias e os ingressos e dispêndios extra-orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Leia o fragmento a seguir.
Tem gênese contábil: entre ativos e passivos, o administrador deve, em eventual escolha para seus valores, optar pelos menores para os ativos e maiores para os passivos.
Esta definição se refere ao princípio da(o)
No mês de outubro de 2017, o Município de Panópolis arrecadou os seguintes valores, em mil reais:
• Alienação de bens imóveis - 100
• Amortização de empréstimos - 20
• Operações de créditos internas - 150
• Transferência da União para obra no portal da cidade - 50
• Arrecadação de impostos - 300
• Contribuição de melhoria - 20
• Contribuição de iluminação pública - 10
• Arrecadação de laudêmio - 10
Com base nessas informações, o total dos valores arrecadados como receita de serviços é de
Uma unidade da Federação incluiu no orçamento anual um programa com o objetivo de reduzir a taxa de analfabetismo entre pessoas de 15 a 25 anos, com ações específicas para esse público.
Uma medida de desempenho para esse programa poderia ser:
O relatório é o principal produto de uma auditoria, sendo o meio pelo qual a equipe de auditoria expressa sua opinião e emite seus comentários e suas sugestões.
Assinale a opção que indica o requisito de qualidade que deve orientar a redação do relatório.
O exame documental é a análise de documentos relacionados ao objeto da auditoria em busca de dados ou informações que poderão servir de subsídio ao planejamento da auditoria ou como evidências dos achados.
Assinale a opção que indica as duas verificações que devem ser realizadas, obrigatoriamente.
A observação direta é uma técnica de coleta de dados ou informações que utiliza os sentidos na obtenção de determinados aspectos da realidade. Entre as formas mais utilizadas de observação direta está a observação identificada.
Nessa forma de observação, o pesquisador
