De acordo com a Lei nº 4.320/64, os restos a pagar do exercício serão computados na receita extra-orçamentária para compensar sua inclusão na despesa orçamentária. Esta informação consta em qual demonstrativo contábil?
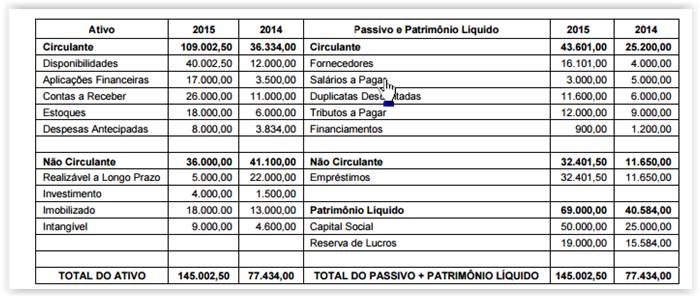
Atenção: Considere os dados do Balanço Patrimonial abaixo para responder às questões de números 44 e 45.
A Cia. Só Futebol apresentava, em 31/12/2017, após a apuração dos impostos sobre lucro, os seguintes saldos, em reais, em suas contas:
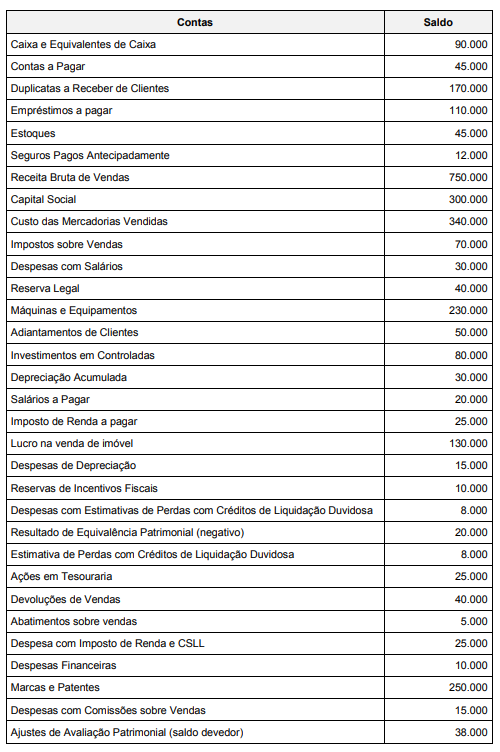
O total do Patrimônio Líquido da Cia. Só Futebol, em 31/12/2017, era, em reais,
A Cia. S.A. é uma empresa comercial e possuía, em 30/4/2017, a seguinte situação patrimonial:

Durante o mês de maio de 2017, a Cia. S.A. realizou as seguintes operações:

Após o registro das operações acima, o total do Ativo da Cia. S.A., em 31/05/17, era, em reais,
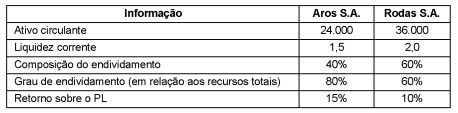
Considere as seguintes informações obtidas a partir das demonstrações contábeis das empresas Aros S.A. e Rodas S.A.:
Atenção: Considere os dados do Balanço Patrimonial abaixo para responder às questões de números 44 e 45.
O Patrimônio Líquido da Cia. VIP, em 31/12/2015, era composto das seguintes contas e respectivos saldos:

No ano de 2016, o lucro líquido apurado pela Cia. VIP foi R$ 150.000,00 e, além da Reserva Legal prevista na Lei das Sociedades por Ações, o estatuto da Cia. estabelece a seguinte destinação:

Sabe-se que R$ 40.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. VIP e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei em relação aos dividendo mínimo obrigatórios.
O valor
A empresa Trabalhos Manuais S.A., ao adquirir mercadorias para revenda, em 30/03/2017, pagou os seguintes valores:
− Fornecedor: R$ 180.000,00 (valor líquido, sem tributos).
− Seguro para transporte das mercadorias até a empresa: R$ 5.000,00
− Tributos recuperáveis: R$ 23.000,00
− Tributos não recuperáveis: R$ 16.000,00
Em 16/4/2017, a empresa revendeu todas estas mercadorias por R$ 450.000,00, concedendo um desconto comercial de 10%, pagou R$ 4.500,00 de comissão para os vendedores e R$ 7.000,00 de frete para entrega das mercadorias vendidas. Com base nestas informações, o lucro bruto apurado pela empresa Trabalhos Manuais S.A., especificamente em relação à compra e venda das mercadorias, foi, em reais,
O índice de liquidez corrente é dado por
Atenção: Utilize as informações para responder à questão.
 Após o registro das operações, o Ativo total da Cia. Compra & Vende era, em 31/01/2018, em reais,
Uma empresa comercializa mercadorias importadas do continente asiático e não tinha nenhum estoque inicial. No mês de novembro de 2014 adquiriu um grande lote do fornecedor, incorrendo nos seguintes gastos para dispor das mercadorias em condições de venda:
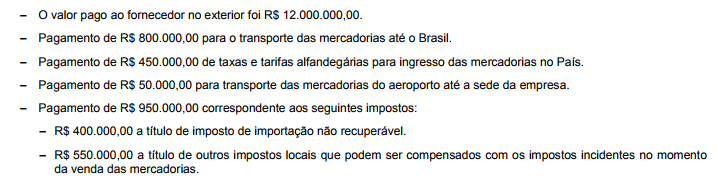
Em dezembro de 2014, a empresa vendeu 80% das mercadorias que haviam sido importadas em novembro de 2014 pelo valor bruto de R$ 18.000.000,00 e os impostos incidentes sobre estas vendas totalizaram R$ 2.000.000,00. O Resultado Bruto com Mercadorias (Lucro Bruto) apurado pela empresa no ano de 2014, exclusivamente em relação às mercadorias importadas em novembro e vendidas em dezembro, foi, em reais,
O Estatuto Social da Cia. Societária determina as seguintes destinações obrigatórias do lucro apurado em cada período:
− Reserva Estatutária: 10% do lucro líquido.
− Dividendo Mínimo Obrigatório: 30% do lucro líquido.
A Reserva Legal é constituída de acordo com a Lei nº 6.404/1976, sendo que o limite estabelecido na lei não foi atingido.
No ano de 2017, a Cia. Societária apurou lucro líquido no valor de R$ 150.000,00 e, de acordo com o orçamento de capital aprovado na Assembleia Geral da empresa, esta precisaria reter R$ 100.000,00 do lucro para realizar os investimentos planejados.
Com base nestas informações, o valor retido como Reserva para Expansão e o valor distribuído como Dividendo Mínimo Obrigatório foram, respectivamente, em reais,
A Cia. Compra & Vende apresentou em 31/12/2017 a seguinte situação patrimonial:
Caixa e Equivalentes de Caixa ............................................................................ R$ 50.000,00
Duplicatas a Receber ........................................................................................... R$ 70.000,00
Adiantamento a Fornecedores (Fornecedor Gama) ............................................. R$ 12.000,00
Adiantamento de Clientes (Cliente Alfredo) ......................................................... R$ 17.000,00
Salários a Pagar ................................................................................................... R$ 15.000,00
Capital Social ....................................................................................................... R$ 100.000,00
Durante o mês de janeiro de 2018, a Cia. Compra & Vende realizou as seguintes operações:

Após o registro das operações acima, o resultado apurado pela Cia. Compra & Vende no mês de janeiro de 2018 foi, em reais,
A empresa comercial Só Pastilhas S.A. apresentou as seguintes informações referentes ao ano de 2017, com os valores expressos em reais:
O valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2017 foi R$ 110.000,00. Com base nessas informações, o Valor Adicionado a Distribuir gerado pela empresa comercial Só Pastilhas S.A. no ano de 2017 foi, em reais,
Atenção: Considere as informações a seguir para responder à questão.
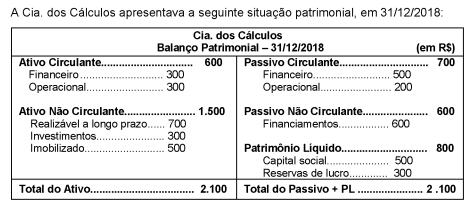
Considere as seguintes assertivas elaboradas a partir do Balanço Patrimonial da Cia. dos Cálculos:
I. O índice de Liquidez Geral é igual a 1,0.
II. O índice Composição do Endividamento é igual a 62%.
III. O índice Imobilização dos Recursos não Correntes é igual a 100%.
Está correto o que se afirma em
Atenção: Considere as informações a seguir para responder à questão.
Considere as seguintes assertivas elaboradas a partir do Balanço Patrimonial da Cia. dos Cálculos:
I. A necessidade de capital de giro é de R$ 100,00.
II. A necessidade de capital de giro está sendo financiada com recursos financeiros de curto prazo.
III. O capital circulante próprio é igual a R$ 200,00.
Está correto o que se afirma em
Considerando a Lei nº 6.404/1976 e suas alterações e as Normas Brasileiras de Contabilidade Técnica Geral – NBC TG 09 – Demonstração do Valor Adicionado e NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, considere:
Está correto o que consta APENAS de
Para avaliação econômica financeira de uma empresa deve-se levar em conta as técnicas de análise horizontal, análise vertical, análise de indicadores de Liquidez, Indicadores de Estrutura ou Endividamento, Indicadores de Rotatividade e Indicadores de Rentabilidade, bem como indicadores da Análise Dinâmica. Com relação a esses indicadores, considere as informações da tabela abaixo.

A relação correta entre cada um dos tipos de custos com sua definição é:
Uma empresa adota o método da média ponderada móvel para avaliação do estoque do único produto que comercializa e não incide qualquer tributo na compra e na venda. Em 02/01/2016, o estoque era composto de 400 unidades registradas pelo valor de R$ 400.000,00. As transações relacionadas com a compra e venda do produto no ano de 2016 são apresentadas abaixo, em ordem cronológica:
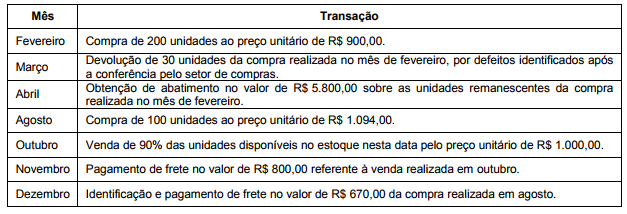
O saldo da conta de estoque evidenciado no Balanço Patrimonial de 31/12/2016 foi, em reais,
A empresa Produtos Gerais S.A. apresentou, no Balanço Patrimonial de 31/12/2014, a seguinte composição para o Patrimônio
líquido (valores em reais):
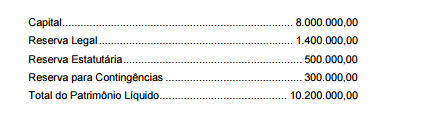
No ano de 2015 a empresa apurou um lucro líquido de R$ 4.800.000,00 e constituiu as seguintes reservas:
- Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
- Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
O fundamento econômico para a Reserva para Contingências contabilizada em 31/12/2014 não mais existia no final de 2015
Sabendo-se que o estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório, o valor dos dividendos
que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2015, era, em reais,
O Balancete da empresa Produtos Simplex S.A. apresentava, em 31/12/2017, os saldos das seguintes contas, entre outras:

Sabe-se que o valor das compras de estoque, no ano de 2017, foi R$ 880.000,00, que o saldo dos estoques existente em 31/12/2016 era R$ 200.000,00 e que no final de 2017 o saldo remanescente em estoque era R$ 160.000,00. Com base nestas informações, o Resultado Bruto com Vendas (Lucro Bruto) e o Resultado Operacional apurados pela empresa Produtos Simplex S.A. no ano de 2017 foram, respectivamente, em reais,
Em 31/12/2016 a Cia. das Flores apresentava os seguintes saldos para as contas componentes do seu Patrimônio Líquido:
− Capital Social ............................................................................................................................... R$ 500.000,00
− Reservas de Capital ....................................................................................................................... R$ 50.000,00
− Reservas de Lucros ..................................................................................................................... R$ 300.000,00
− Ações em Tesouraria ................................................................................................................... R$ 100.000,00
Durante o ano de 2017 ocorreram os seguintes fatos relacionados com a empresa:
1. Apurou Lucro Líquido de R$ 180.000,00.
2. Recebeu em doação um terreno no valor de R$ 60.000,00, com restrições a serem cumpridas pela empresa.
3. Distribuiu dividendos no valor de R$ 45.000,00.
4. Constituiu Reserva de Incentivos Fiscais no valor de R$ 30.000,00.
5. Vendeu todas as Ações em Tesouraria por R$ 120.000,00.
Após o registro destas transações, o Patrimônio Líquido da Cia. das Flores era, em reais,
A Cia. Metais Pesados possuía, em 31/12/2017, uma patente com vida útil indefinida, a qual estava contabilizada por R$ 730.000,00, composto dos seguintes valores:
− Custo de aquisição: R$ 880.000,00
− Perda por desvalorização (reconhecida em 2016): R$ 150.000,00
Em dezembro de 2017, a Cia. realizou novamente o Teste de Recuperabilidade do Ativo (Teste de Impairment) e obteve as seguintes informações:
− Valor em uso da patente: R$ 940.000,00.
− Valor justo líquido das despesas de venda da patente: R$ 670.000,00.
Sabendo que as evidências indicaram que a vida útil desse ativo continua indefinida, a Cia. Metais Pesados, em dezembro em de 2017,
A Norma Brasileira de Contabilidade Técnica Geral (NBC TG) Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, dentre outras coisas, aborda as características qualitativas da informação contábil-financeira útil. Em relação a essas características, considere:
Em relação às características qualitativas, está correto o que consta APENAS de
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:

Com base nessas informações, é correto afirmar que a Cia.
Para financiar suas atividades, uma empresa emitiu debêntures no valor de R$ 40.000.000,00, com as seguintes características:
- Data da emissão: 31/12/2017.
- Taxa de juros: 10% ao ano (juros compostos).
- Prazo total: 15 anos.
- Forma de pagamento: parcelas anuais constantes no valor de R$ 5.258.951,08.
A empresa incorreu em custos de transação no valor total de R$ 416.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de queda nas taxas de juros nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 9% ao ano (juros compostos), o impacto no resultado de 2018 decorrente das debêntures emitidas foi, em reais,
A Demonstração do Valor Adicionado - DVA tem por objetivo evidenciar a riqueza gerada pela empresa em determinado período
e a forma como foi distribuída. Para elaborar a sua DVA, a Cia. Aberta obteve algumas informações apresentadas abaixo.
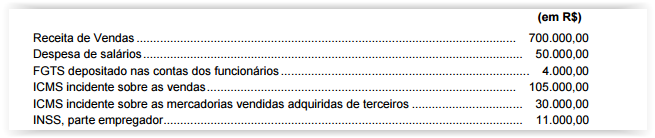
Com base nessas informações, a riqueza distribuída na forma de impostos, taxas e contribuições foi, em reais,
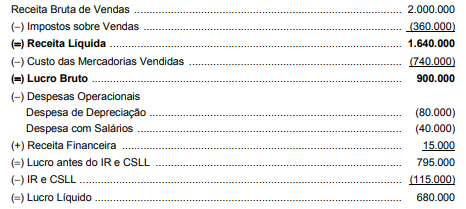
A empresa Santo Caos Ltda apresentou as seguintes contas no período de 01/01/X1 a 31/12/X1.

Com base nos dados apresentados, o Resultado Operacional Bruto e o Resultado antes do Imposto de Renda e da Contribuição Social são, respectivamente:
