Julgue o item a seguir, à luz da Lei de Responsalidade Fiscal.
No conceito de receita corrente líquida dos estados, são deduzidos os valores das transferências que eles fizerem aos municípios por determinação constitucional.
No que se refere ao sistema de planejamento e orçamento do governo federal, julgue o item subsequente.
Na elaboração do orçamento-programa, são considerados todos os custos dos programas subtraindo-se aqueles que extrapolem o exercício.
Em relação ao orçamento público e seus preceitos, julgue o próximo item.
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada a respeito de lançamentos contábeis.
O contador de uma empresa fez o lançamento na conta despesa
com perda por desvalorização de maquinário, a débito, e na
conta perda por desvalorização de maquinário, a crédito. Nessa
situação, o lançamento é justificado pelo reconhecimento da
depreciação provocada pela perda de valor das máquinas
decorrente do uso ou da obsolescência dessas.
Com relação ao reconhecimento e à mensuração de itens
patrimoniais e de resultado, julgue os itens subsecutivos.
Um imóvel arrendado poderá ser reconhecido como ativo
contábil pela empresa arrendatária caso a entidade passe a
controlar os benefícios econômicos esperados desse bem.
Julgue o item a seguir, relativo ao patrimônio das entidades.
Determinada companhia concessionária de serviço público de energia elétrica reapresentou os relatórios contábil-financeiros relativos ao exercício findo em 2015. Nos relatórios reapresentados, que passaram a exprimir apropriadamente o modelo de negócio de distribuição de energia elétrica, foram feitas apenas duas alterações.
Em primeiro lugar, o ativo financeiro indenizável da concessão, anteriormente classificado no grupo caixa ou equivalentes de caixa, passou a compor o grupo não circulante, mensurado a valor justo. Com isso, foi feito também o respectivo ajuste do valor justo do período, o qual passou a integrar o grupo de receitas operacionais, deixando de ser classificado como resultado financeiro.
A partir das informações apresentadas nessa situação hipotética e considerando que a referida companhia está sujeita à legislação societária, composta pela Lei n.º 6.404/1976 e suas alterações posteriores bem como por legislação complementar, julgue o item a seguir, relativos aos indicadores econômico-financeiros dessa companhia.
Considerando-se o exercício de 2014 como o índice-base, não foram alterados, na reapresentação dos relatórios contábil-financeiros, os números-índices do balanço patrimonial do exercício findo em 2015.

A partir da tabela precedente, que demonstra o balancete de verificação de uma entidade contábil no final de determinado exercício, julgue os próximos itens.
No que se refere às principais demonstrações contábeis previstas
em lei, julgue os itens que se seguem.
Com base nas normas de contabilidade aplicáveis às demonstrações
financeiras, julgue os itens subsecutivos.
São denominados equivalentes de caixa os investimentos
conversíveis em moeda e que apresentam alto risco de
alteração de valor, sendo necessária a exposição, no relatório
de administração, dos critérios adotados para identificar as
aplicações em equivalente de caixa.
Determinada entidade privada adquiriu, para revenda, mercadorias pelo valor de R$ 500.000. Com base nesse montante,o fornecedor cobrou, ainda, 10% referentes aos tributos nãorecuperáveis e 5% de frete para entrega.
A partir dessas informações, julgue o item a seguir.
O gestor contábil deve debitar como despesa operacional o valor de R$ 25.000, referente ao valor pago pelo frete.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final de certo período.

Assertiva: Nessa situação, o resultado antes dos tributos sobre o lucro líquido e das participações é igual a R$ 14.000, e o lucro após os tributos sobre o lucro líquido é igual a R$ 12.500.
Com relação ao reconhecimento e à mensuração de itens
patrimoniais e de resultado, julgue os itens subsecutivos.
Caso uma empresa realize gastos para a aquisição de um bem,
em que se espera que os benefícios econômicos ocorram
somente ao longo do período corrente, então essa transação
deverá ser reconhecida como despesa na demonstração do
resultado.
Acerca da apuração de resultados, julgue os itens subsequentes
A tabela a seguir apresenta os dados, em reais, para a conciliação dos saldos contábil e bancário da empresa X no banco Y.

A partir dessa tabela, julgue o item subsequente, a respeito das conciliações contábeis.
Com relação à demonstração do resultado do exercício, julgue os itens subsecutivos.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final do período.

Assertiva: Nessa situação, o lucro operacional bruto é igual a R$ 2.000.
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Com relação às teorias do patrimônio líquido, julgue os itens a
seguir.
A teoria do proprietário é representada pela equação que
descreve o patrimônio líquido como resultado da diferença
entre ativo e passivo.

Considerando que a tabela precedente apresenta as únicas contas
relevantes para fins de levantamento do balancete e para a apuração
do resultado do exercício de determinada entidade, julgue os itens
a seguir.
A respeito da contabilidade geral, julgue o item a seguir.
O patrimônio líquido constitui uma obrigação da entidade para com outras pessoas físicas ou jurídicas.
Julgue o item a seguir, relativo ao patrimônio das entidades.

A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações. A partir das informações apresentadas, julgue os itens subsequentes.
A conta ajuste de avaliação patrimonial, que figura no patrimônio líquido — lado credor do balanço patrimonial — pode apresentar saldo credor ou devedor.
Considerando que o estatuto da empresa Alfa determina
a distribuição de 50% do lucro líquido ajustado a título
de dividendos obrigatórios, o valor a ser distribuído será
de R$ 712.500.
Acerca da estrutura e do fechamento das demonstrações contábeis aplicadas ao setor público, julgue o item seguinte
Na elaboração da demonstração das variações patrimoniais, os itens de variação patrimonial aumentativa (VPA) e de variação patrimonial diminutiva (VPD) só podem ser compensados quando assim exigido ou permitido por norma específica.
Acerca da estrutura e do fechamento das demonstrações contábeis aplicadas ao setor público, julgue o item seguinte
Quanto à destinação, no balanço financeiro, as receitas e despesas orçamentárias deverão ser segregadas em ordinárias e vinculadas.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue o item subsequente.
As variações patrimoniais devem ser reveladas pela contabilidade mesmo quando não resultem de execução orçamentária.
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir.
Julgue os itens seguintes no que se refere às demonstrações contábeis aplicadas ao setor público.
A contabilidade de um ente público apresentou as seguintes informações (valores em reais).
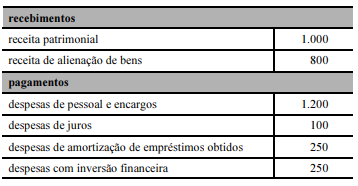
Acerca dessa situação, considerando a correta classificação das referidas operações, bem como a correta elaboração da respectiva demonstração de fluxo de caixa, julgue o seguinte item.
O fluxo das atividades operacionais gerou R$ 200 para a conta caixa.
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
Determinado órgão da administração pública direta federal concedeu suprimento de fundos a um servidor público, a fim de realizar gastos de pequena monta em serviços de reparos. No encerramento do exercício, o servidor havia utilizado metade do montante concedido e, mesmo já encerrado o prazo de aplicação dos recursos, não recolheu, por meio da guia de recolhimento da União (GRU), o valor não utilizado.
Julgue o item a seguir, com referência a essa situação e a aspectos a ela relacionados.
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Uma obrigação a pagar deverá ser reconhecida quando não houver mais incertezas quanto ao prazo e valor de determinada provisão.
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Se o processo de mensuração indicar que é remota a saída de recursos para determinado passivo contingente, esta deverá ser divulgada em notas explicativas.
A respeito do Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item seguinte.
A previsão de receita e a fixação de despesa são contas de natureza devedora na classificação orçamentária do PCASP.
No que se refere à estrutura e ao código da conta contábil do Plano de Contas Aplicado ao Setor Público (PCASP) e das naturezas e atributos da informação contábil, julgue o item que se segue.
A natureza de informação orçamentária contempla os registros orçamentários e financeiros.
Nas demonstrações contábeis de determinada empresa, foram selecionadas as contas a seguir, reunidas em quatro grupos, e seus respectivos saldos.

Com base nessas informações, julgue o seguinte item.
No que se refere à estrutura e ao código da conta contábil do Plano de Contas Aplicado ao Setor Público (PCASP) e das naturezas e atributos da informação contábil, julgue o item que se segue.
Os entes da Federação podem detalhar a conta contábil em qualquer nível apresentado na relação de contas do PCASP.
A respeito do Plano de Contas Aplicado ao Setor Público (PCASP), julgue o item seguinte.
O PCASP possibilita a distinção entre os registros de natureza patrimonial e de controle.

À luz da Lei n.º 14.133/2021 (Nova Lei de Licitações e Contratos Administrativos), julgue o item a seguir.
Em caso de constatação de irregularidade no procedimento licitatório ou na execução contratual, não sendo possível seu saneamento e havendo interesse público envolvido, poderá ser declarada a nulidade do ato, com efeito retroativo.
Em relação a contratos de bens públicos e regime de execução indireta na administração pública, julgue os itens que se seguem, com base na Lei n.º 14.133/2021 (Lei de Licitações e Contratos), na Instrução Normativa SEGES n.º 5/2017 (Regime de Execução Indireta) e no Decreto estadual n.º 35.283/2023 (Regulamentação do Estudo Técnico Preliminar e do Termo de Referência).
A Lei n.º 14.133/2021 aplica-se tanto à alienação e à concessão de direito real de uso de bens quanto à concessão e à permissão de uso de bens públicos.
Ainda com base na Lei n.º 8.666/1993, julgue os próximos itens, acerca de licitações e contratos da administração pública.
A nulidade da licitação induz à do contrato, em qualquer
hipótese.
De acordo com a Lei n.º 8.666/1993, projeto básico é o conjunto de elementos necessários e suficientes e com nível de precisão adequado para caracterizar a obra ou serviço que se pretende contratar. A respeito do projeto básico de obras ou serviço, julgue os itens a seguir.
No projeto básico, define-se o orçamento sintético, ou seja,
parametrizado, do objeto a ser contratado.
A respeito dos direitos e das garantias fundamentais, julgue os itens a seguir.
A respeito dos direitos e das garantias fundamentais, julgue o item seguinte.
Com base na Constituição Federal de 1988 (CF), julgue o item a seguir.
Os nascidos no estrangeiro que sejam filhos de pai e mãe brasileiros somente serão considerados brasileiros natos se tanto seu pai quanto sua mãe estiverem, ambos, a serviço da República Federativa do Brasil.
A respeito dos direitos e deveres individuais e coletivos previstos na Constituição Federal de 1988 (CF), julgue o item a seguir.
No tocante às limitações ao exercício da vida política, além de hipóteses de inelegibilidade, nas quais se macula a capacidade eleitoral passiva, o constituinte elencou situações de perda ou suspensão dos direitos políticos, a exemplo da incapacidade civil absoluta, quando se restringem tanto a capacidade eleitoral ativa quanto a passiva.
Com relação à perda da nacionalidade de brasileiro, julgue o item se segue.
Brasileiro nato ou naturalizado residente em território estrangeiro perderá a nacionalidade brasileira se adquirir outra nacionalidade, exceto nas hipóteses constitucionalmente estabelecidas.
