Em 02/01/X0, uma sociedade empresária alugou uma aeronave por cinco anos, assumindo o compromisso de devolver a aeronave nas mesmas condições em que estava no momento inicial do aluguel.
Na data, as despesas anuais com manutenção eram estimadas em R$ 5.000, sendo seu valor presente de R$ 4.000. Já os custos para reconfiguração para devolução eram estimados em R$ 12.000, sendo seu valor presente de R$ 10.000.
Dessas despesas e custos, no momento do contrato deve-se contabilizar no balanço patrimonial o seguinte valor:
Em 02/01/X0, uma sociedade empresária emitiu 500.000 novas ações com valor nominal de R$ 1,00. O custo com a emissão de ações foi de R$ 20.000. As ações foram integralizadas por R$ 550.000.
Assinale a opção que indica o aumento provocado pela emissão no patrimônio líquido da sociedade empresária.
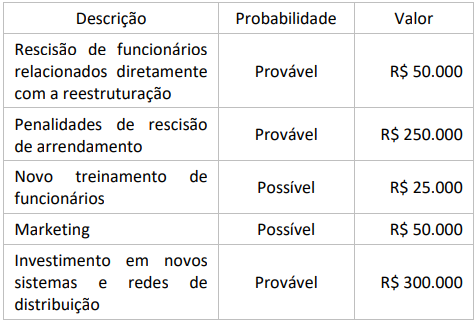
Em 12 de dezembro de 2023, uma empresa decide encerrar uma divisão que fabricava painéis solares. Em 20 de dezembro de 2023, foi finalizado o plano detalhado de encerramento da divisão. Cartas foram enviadas aos clientes alertando-os para procurarem uma fonte alternativa de fornecimento e avisos de rescisão foram enviados ao pessoal da divisão.
A empresa estima que terá 675 mil reais em gastos, detalhados em:
Em 20X3, a administração de uma empresa S/A aprovou o plano de substituição de sua frota de caminhões, incluindo o arrendamento de 53 caminhões, seguindo a estratégia de acelerar a substituição de toda a frota por caminhões maiores e de próxima geração, com menor consumo de combustível devido à nova tecnologia do motor. A frota apresenta valor contábil de R$ 220 milhões. Essa alteração no uso pretendido dos ativos desencadeou uma revisão de impairment. Como resultado dessa revisão, a empresa identificou um valor justo de R$ 200 milhões, um valor em uso de R$ 180 milhões e um contrato oneroso de R$ 20 milhões.
A partir das informações apresentadas, a empresa deve:
Uma instituição de ensino adquiriu, em 01/01/X0, um prédio para alugar a terceiros por R$500.000. A vida útil do prédio foi estimada em 50 anos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.
O balanço patrimonial representa o valor contábil de uma sociedade empresária em um momento específico, como se fosse
um retrato da empresa. Ele é composto por dois lados: no esquerdo estão os ativos da empresa; no direito são identificados os passivos e o capital dos acionistas. A definição contábil que fundamenta e descreve o balanço patrimonial é a seguinte: Ativos = Passivos + Patrimônio liquido
Considere as informações apresentadas a seguir sobre a sociedade empresária XPTO no ano de 20XX.

No período apresentado, os valores do Ativo Não-Circulante, do Passivo Circulante e do Patrimônio Líquido são, respectivamente,
Uma entidade apresentou, em 2017, um aumento em sua margem líquida, que passou de 10% para 15%.
O motivo para o fato registrado foi o aumento
Em 02/01/X0, uma sociedade empresária adquiriu computadores no exterior para utilizar em seus negócios por 30.000 dólares. Do valor, 10.000 dólares foram pagos no momento da aquisição, e o restante, em 02/04/X0, quando do recebimento físico do computador.
A cotação do dólar, em 02/01/X0, era de R$ 5,00 e, em 02/04/X0, de R$ 5,20.
Assinale a opção que indica o valor reconhecido na conta “computadores” no Balanço Patrimonial da sociedade empresária, em 02/04/X0.
Em 31/12/2016, uma fábrica apresentava uma máquina em seu balanço patrimonial, que era utilizada para a produção de mercadorias para venda. A máquina era depreciada pelo método da linha reta e apresentada do seguinte modo:

Em 2017, os contadores da fábrica julgaram que a depreciação da máquina se aproximaria mais da realidade se feita pelo método dos benefícios gerados.
Portanto, no balanço patrimonial da fábrica, de 31/12/2017, foi apresentado o valor da depreciação pelo método dos benefícios gerados em 31/12/2017 e em 31/12/2016, do seguinte modo:

Assinale a opção que indica a correta contabilização da diferença entre a depreciação acumulada apresentada em 31/12/2016 (10.000) e em 31/12/2017 (8.000), referente ao ano de 2016.
De acordo com o MCASP, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público, de modo a interpretar corretamente as informações contábeis.
Nesse sentido, assinale a opção que indica os principais instrumentos para refletir o aspecto patrimonial.
Para atender os dispositivos da Lei nº 4.320/1964, a estrutura do Balanço Patrimonial apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP) acrescentou quadros e informações que devem acompanhar o quadro principal do Balanço Patrimonial.
Sobre o tema, analise os itens a seguir.
I. Quadro de notas explicativas
II. Quadro das contas de compensação
III. Quadro do superávit / déficit financeiro
IV. Quadro dos ativos e passivos financeiros e permanentes
De acordo com a Lei da Responsabilidade Fiscal, para obtenção da receita corrente líquida deve-se deduzir alguns valores do somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Entre os valores a serem deduzidos não estão
Ao dispor critérios gerais para apresentação das demonstrações contábeis, dois pontos abordados no Manual de Contabilidade Aplicada ao Setor Público (MCASP) tratam de agregação e compensação de valores.
Acerca desses pontos, analise os itens a seguir.
I. Um item pode ser suficientemente material para ser apresentado de forma individualizada nas notas explicativas, mesmo não sendo nas demonstrações contábeis.
II. A mensuração de ativos líquidos de ajustes relacionados não é considerada como uma compensação.
III. Ganhos e perdas provenientes de grupo de transações semelhantes devem ser apresentados em base líquida, mesmo quando materiais.
Está correto somente o que se afirma em:
O secretário de planejamento de um estado da Federação, ao conduzir o processo orçamentário em seu primeiro ano na função, planejou que, na repartição dos recursos orçamentários para cobertura das despesas dos órgãos, não era necessário incluir duas das fundações públicas estaduais, uma vez que elas não dependiam exclusivamente dos recursos do tesouro para executar suas atividades.
O procedimento do secretário de planejamento está em desacordo com o princípio do(a):
No mês de outubro de 2017, o Município de Panópolis arrecadou os seguintes valores, em mil reais:
• Alienação de bens imóveis - 100
• Amortização de empréstimos - 20
• Operações de créditos internas - 150
• Transferência da União para obra no portal da cidade - 50
• Arrecadação de impostos - 300
• Contribuição de melhoria - 20
• Contribuição de iluminação pública - 10
• Arrecadação de laudêmio - 10
Com base nessas informações, o total dos valores arrecadados como receita de serviços é de
Leia o fragmento a seguir.
Tem gênese contábil: entre ativos e passivos, o administrador deve, em eventual escolha para seus valores, optar pelos menores para os ativos e maiores para os passivos.
Esta definição se refere ao princípio da(o)
O relatório é o principal produto de uma auditoria, sendo o meio pelo qual a equipe de auditoria expressa sua opinião e emite seus comentários e suas sugestões.
Assinale a opção que indica o requisito de qualidade que deve orientar a redação do relatório.
O exame documental é a análise de documentos relacionados ao objeto da auditoria em busca de dados ou informações que poderão servir de subsídio ao planejamento da auditoria ou como evidências dos achados.
Assinale a opção que indica as duas verificações que devem ser realizadas, obrigatoriamente.
