Uma entidade pode aumentar o seu capital social por meio da captação de novos sócios ou do aumento da participação desses, mas também por incorporação de valores já reconhecidos no Patrimônio Líquido.
O item patrimonial que pode ter valores alocados para aumento do capital social é:
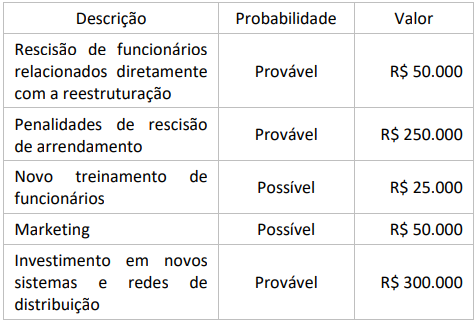
Em 12 de dezembro de 2023, uma empresa decide encerrar uma divisão que fabricava painéis solares. Em 20 de dezembro de 2023, foi finalizado o plano detalhado de encerramento da divisão. Cartas foram enviadas aos clientes alertando-os para procurarem uma fonte alternativa de fornecimento e avisos de rescisão foram enviados ao pessoal da divisão.
A empresa estima que terá 675 mil reais em gastos, detalhados em:
Uma sociedade empresária recebe subvenção governamental por meio de isenção de imposto sobre a renda.
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da
sociedade empresária.
Uma sociedade empresária do ramo imobiliário possuía um edifício com salas comerciais. Enquanto não conseguia vender as salas, ela as alugava a terceiros.
Em dezembro de X0, as salas foram vendidas por R$ 100.000. Do valor, metade foi recebido à vista e o restante, em janeiro de X1.
Assinale a opção que indica o impacto da venda na Demonstração dos Fluxos de Caixa da sociedade empresária, em 31/12/X0.

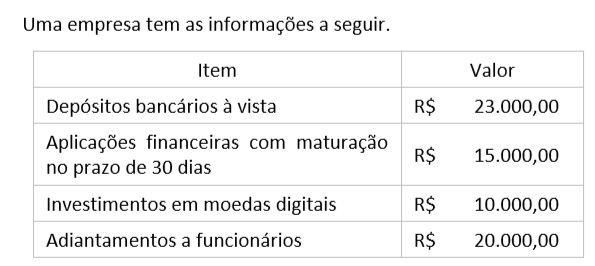
Em relação ao quadro I, a(s) conta(s) cuja variação NÃO é considerada para fins de apuração do fluxo de caixa das atividades operacionais é/são:

Uma entidade tinha seu modelo de negócios estruturado para a venda de terrenos.
Em 01/01/X0, o seu estoque era de R$270.000, tendo a seguinte composição:
Em 31/01/X0, teve início um processo de melhorias na região onde os terrenos estão localizados. Por isso, a entidade decidiu retirar
os terrenos de venda e mantê-los para valorização de capital a longo prazo, definindo mensurá-los pelo valor justo. Na data, o valor justo do Terreno A era de R$160.000 e o do Terreno B, de R$140.000.
Assinale a opção que indica o efeito da mudança da intenção da administração nas demonstrações contábeis da entidade.
Uma entidade emitiu uma debênture, em 2014, no valor de R$ 500.000, com juros de 8% ao ano. O valor recebido foi utilizado para a compra de máquinas, que foram utilizadas no negócio da entidade.
Em 2017, a entidade liquidou integralmente o passivo.
Assinale a opção que indica a classificação do resgate da debênture na Demonstração dos Fluxos de Caixa (método direto) da entidade, em 31/12/2017.
Uma sociedade empresária apresentava os seguintes Balanços Patrimoniais em 31/12/X0 e em 31/12/X1, respectivamente:

Já a demonstração do Resultado do Exercício, em 31/12/X1, era a seguinte:

Sobre a elaboração da Demonstração dos Fluxos de Caixa pelo método indireto em 31/12/X1, analise as afirmativas a seguir:
I. Os montantes das contas “salários a pagar” e “imposto de renda a pagar” foram adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
II. Os montantes das contas “estoques” e “clientes” foram, respectivamente, excluídos e adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
III. No ano, o fluxo de caixa consumido pela atividade operacional foi de R$25.000.
IV. No ano, o fluxo de caixa gerado pela atividade de investimento foi superior ao obtido nas atividades de financiamento.
Em relação à elaboração da Demonstração dos Fluxos de Caixa da entidade em 31/12/X1, estão corretas as afirmativas
Em 02/01/X0, uma sociedade empresária adquiriu computadores no exterior para utilizar em seus negócios por 30.000 dólares. Do valor, 10.000 dólares foram pagos no momento da aquisição, e o restante, em 02/04/X0, quando do recebimento físico do computador.
A cotação do dólar, em 02/01/X0, era de R$ 5,00 e, em 02/04/X0, de R$ 5,20.
Assinale a opção que indica o valor reconhecido na conta “computadores” no Balanço Patrimonial da sociedade empresária, em 02/04/X0.
Em 02/01/X0, uma sociedade empresária alugou uma aeronave por cinco anos, assumindo o compromisso de devolver a aeronave nas mesmas condições em que estava no momento inicial do aluguel.
Na data, as despesas anuais com manutenção eram estimadas em R$ 5.000, sendo seu valor presente de R$ 4.000. Já os custos para reconfiguração para devolução eram estimados em R$ 12.000, sendo seu valor presente de R$ 10.000.
Dessas despesas e custos, no momento do contrato deve-se contabilizar no balanço patrimonial o seguinte valor:
Em 01/01/X0, uma entidade de incorporação imobiliária iniciou a construção de um prédio. Foi estimado que todos os apartamentos estariam prontos em 31/12/X3.
O custo total estimado para cada apartamento era de R$ 500.000, sendo gastos do seguinte modo:
Ainda, a construtora incorre em despesas gerais de R$ 180.000 ao ano.
Em 01/01/X0 foram vendidos três apartamentos por R$ 800.000 cada, à vista.
Assinale a opção que indica o lucro bruto relacionado à venda destes três apartamentos, reconhecido na Demonstração do Resultado do Exercício da construtora em 31/12/X2, considerando que os valores reais foram iguais aos estimados.
Quadro 1
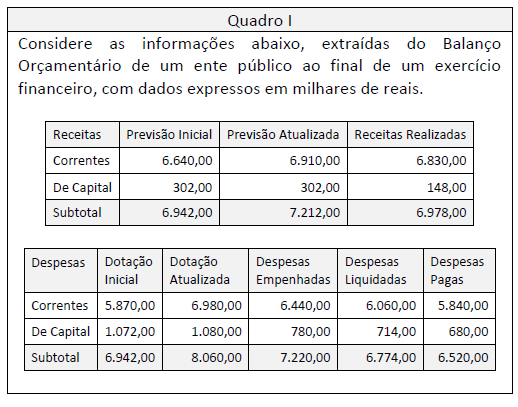
Ao longo do processo de execução orçamentária, receitas e despesas inicialmente consideradas no orçamento podem não cumprir todas as etapas de execução até o encerramento do exercício.
Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:
De acordo com a Contabilidade Aplicada ao Setor Público (CASP) é importante compreender seus diferentes aspectos, de modo a interpretar corretamente as informações contábeis.
Nesse sentido, assinale a opção que indica os principais instrumentos que refletem o aspecto patrimonial da CASP.
De acordo com a Lei de Responsabilidade Fiscal, a receita corrente líquida representa o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Na União, nos Estados e nos Municípios, deve-se deduzir do valor
Uma unidade da Federação incluiu no orçamento anual um programa com o objetivo de reduzir a taxa de analfabetismo entre pessoas de 15 a 25 anos, com ações específicas para esse público.
Uma medida de desempenho para esse programa poderia ser:
No mês de outubro de 2017, o Município de Panópolis arrecadou os seguintes valores, em mil reais:
• Alienação de bens imóveis - 100
• Amortização de empréstimos - 20
• Operações de créditos internas - 150
• Transferência da União para obra no portal da cidade - 50
• Arrecadação de impostos - 300
• Contribuição de melhoria - 20
• Contribuição de iluminação pública - 10
• Arrecadação de laudêmio - 10
Com base nessas informações, o total dos valores arrecadados como receita de serviços é de
O secretário de planejamento de um estado da Federação, ao conduzir o processo orçamentário em seu primeiro ano na função, planejou que, na repartição dos recursos orçamentários para cobertura das despesas dos órgãos, não era necessário incluir duas das fundações públicas estaduais, uma vez que elas não dependiam exclusivamente dos recursos do tesouro para executar suas atividades.
O procedimento do secretário de planejamento está em desacordo com o princípio do(a):
Leia o fragmento a seguir.
Tem gênese contábil: entre ativos e passivos, o administrador deve, em eventual escolha para seus valores, optar pelos menores para os ativos e maiores para os passivos.
Esta definição se refere ao princípio da(o)
