A Cia. Y apresentava o seguinte balanço patrimonial em
31/12/X0:

Na data, o capital social era constituído por 1.000 ações com
valor nominal de R$ 1,00.
Em X1, a Cia. Y realizou as seguintes operações abrangendo ações
de sua própria emissão:
? Compra de 80 ações por R$ 120,00 à vista.
? Venda das mesmas 80 ações por R$ 140,00 à vista.
Com base nas informações acima, assinale a opção que indica a
conta em que deve ser apresentado o efeito positivo de R$ 20,00.
Em 31/12/2014, uma empresa que tinha o real como moeda funcional, enviou R$ 200.000 para construir uma subsidiária integral e independente nos Estados Unidos. Na data, a cotação do dólar era de R$ 2,66.
Em 31/12/2015, a cotação do dólar era de R$3,90.
Assinale a opção que indica a correta evidenciação do efeito da variação da moeda nas demonstrações contábeis da empresa controladora, em 31/12/2015.

Em relação ao quadro I, a(s) conta(s) cuja variação NÃO é considerada para fins de apuração do fluxo de caixa das atividades operacionais é/são:
Uma sociedade empresária do ramo imobiliário possuía um edifício com salas comerciais. Enquanto não conseguia vender as salas, ela as alugava a terceiros.
Em dezembro de X0, as salas foram vendidas por R$ 100.000. Do valor, metade foi recebido à vista e o restante, em janeiro de X1.
Assinale a opção que indica o impacto da venda na Demonstração dos Fluxos de Caixa da sociedade empresária, em 31/12/X0.
Uma entidade que presta serviços de consultoria contabilizou as seguintes transações no ano de X0:
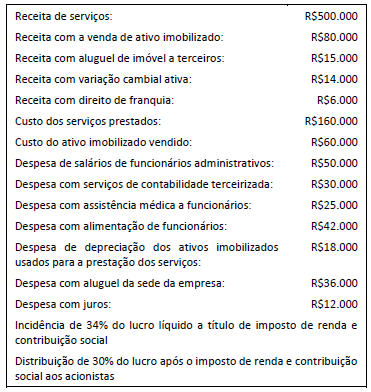
Todas as receitas são tributáveis, e as despesas, dedutíveis. Além disso, a constituição da reserva legal não foi necessária. Em relação à Demonstração do Valor Adicionado da entidade, analise as afirmações a seguir.
I. Valor adicionado recebido em transferência: R$21.000.
II. Valor adicionado a distribuir a pessoal: R$75.000.
III. Valor adicionado a distribuir a impostos, taxas e contribuições: R$61.880.
IV. Valor adicionado a distribuir a remuneração de capitais próprios: R$36.036.
V. Valor adicionado a distribuir a remuneração de capitais de terceiros: R$48.000.
Os valores relativos aos gastos acumulados com a construção de ativos pela empresa para uso próprio na Demonstração do Valor Adicionado devem ser classificados como:
Por vezes é difícil avaliar se um ativo intangível gerado internamente se qualifica para o reconhecimento, devido às diversas dificuldades. Para avaliar se um ativo intangível gerado internamente atende aos critérios de reconhecimento, a entidade deve classificar a geração do ativo na fase de pesquisa e na fase de desenvolvimento.
Segundo CPC 04, um exemplo da fase de pesquisa é:
Em relação ao controle do estoque pelos métodos PEPS, UEPS e custo médio ponderado móvel, admitindo que os custos do estoque aumentam de forma contínua, assinale a afirmativa correta.
