1
Uma entidade pública detinha um equipamento, classificado como ativo imobilizado, que foi reavaliado em um dado exercício, tendo o seu valor contábil majorado por conta desse processo. No período seguinte, a entidade apurou a depreciação sobre o equipamento reavaliado no valor de R$ 3.200,00. A depreciação incidente sobre o equipamento, com base em seu custo histórico, seria no valor de R$ 2.800,00.
Com base nos procedimentos contábeis patrimoniais constantes no MCASP, a diferença no valor da depreciação apurada deve ser:
2
A estrutura do Balanço Patrimonial apresentada no Quadro I não contempla todos os itens informacionais previstos originalmente na Lei nº 4.320/1964, tais como a identificação expressa dos saldos do ativo e passivo financeiros e as contas de compensação.
Para tratar desse aspecto, o Manual de Contabilidade Aplicada ao Setor Público (MCASP), aprovado por meio de portaria da Secretaria do Tesouro Nacional (STN):
3
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o suprimento de fundos pode ser utilizado
4
Nos termos da Lei nº 4.320/1964, a Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Porém, a NBC TSP11 e o MCASP acrescentam algumas diretrizes para a elaboração dessa demonstração.
Dentre as opções a seguir, a única que está alinhada com as diretrizes do MCASP é:
5
Embora os instrumentos orçamentários no Brasil sejam definidos em seção própria sobre o tema no texto constitucional, a Lei nº 4.320/1964 dispõe sobre regras relativas à elaboração e à execução do orçamento.
Entre essas regras, uma que foi suplantada parcialmente por lei mais recente dispõe que a LOA:
6
Em relação ao balancete de uma entidade do setor público, assinale a afirmativa correta. 
7
De acordo com a Lei nº 4.320/1964, pertencem ao exercício financeiro, respectivamente, as receitas e as despesas nele
8
De acordo com as regras do Plano de Contas Aplicado ao Setor Público (PCASP), a doação de bem imóvel registrado no patrimônio da União para um Estado da Federação deve ter o seguinte lançamento contábil no ente doador:
9

O Plano de Contas Aplicado ao Setor Público (PCASP) é dividido em oito classes, sendo as contas classificadas segundo a natureza das informações que evidenciam
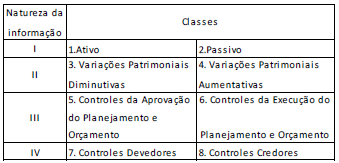
Nesse sentido, assinale a opção que preenche I, II, III e IV, respectivamente, no quadro acima

10
No balanço patrimonial de uma entidade do setor público, os atos da administração, com potencial de modificar o patrimônio, devem ser registrados