Atenção: Para responder às questões de números 6 a 12, baseie-se no texto abaixo.
O colégio de Tia Gracinha
Tia Gracinha, cujo nome ficou no grupo escolar Graça Guardia, de Cachoeiro do Itapemirim, era irmã de minha avó paterna, mas tão mais moça que a tratava de mãe. Tenho do colégio de Tia Gracinha uma recordação em que não sei o que é lembrança mesmo e lembrança de conversa que ouvi menino.
Lembro-me, sobretudo, do pomar e do jardim do colégio, e imagino ver moças de roupas antigas, cuidando das plantas. O colégio era um internato de moças. Elas não aprendiam datilografia nem taquigrafia, pois o tempo era de pouca máquina e nenhuma pressa. Moças não trabalhavam fora. As famílias de Cachoeiro e de muitas outras cidades do Espírito Santo mandavam suas adolescentes para ali; muitas eram filhas de fazendeiros. Recebiam instrução geral, uma espécie de curso primário reforçado, o mais eram prendas domésticas. Trabalhos caseiros e graças especiais: bordados, jardinagem, francês, piano...
A carreira de toda moça era casar, e no colégio de Tia Gracinha elas aprendiam boas maneiras. Levavam depois, para as casas de seus pais e seus maridos, uma porção de noções úteis de higiene e de trabalhos domésticos, e muitas finuras que lhes davam certa superioridade sobre os homens de seu tempo. Pequenas etiquetas que elas iam impondo suavemente, e transmitiam às filhas.
Tudo isto será risível aos olhos das moças de hoje; mas a verdade é que o colégio de Tia Gracinha dava às moças de então a educação de que elas precisavam para viver sua vida. Não apenas o essencial, mas muito mais do que, sendo supérfluo e superior ao ambiente, era por isto mesmo, de certo modo, funcional – pois a função do colégio era uma certa elevação espiritual do meio a que servia. Tia Gracinha era o que bem se podia chamar uma educadora.
(Abril, 1979)
(Adaptado de: BRAGA, Rubem. Recado de primavera. Rio de Janeiro: Record, 1984, p. 52-53


Uma redação alternativa para o texto acima, em que se mantêm as relações de sentido, está expressa com correção em:
 Na frase Aceitemos também a conjectura de que [...] os cientistas tenham conseguido levar a cabo essa tarefa (1º parágrafo), os segmentos sublinhados podem ser substituídos, na ordem dada e sem prejuízo para a correção e o sentido, por:

Atenção: Para responder à questão, baseie-se no texto abaixo.

Ocorrem numa mesma linha de argumentação, para caracterizar uma mesma posição histórica, os seguintes segmentos:
Atenção: As questões de números 1 a 4 referem-se ao texto abaixo.
Houve um tempo em que eu comia um monte de coisas e não precisava contar nada para ninguém. Na civilização
contemporânea, on-line, conectada o tempo todo, se não for registrado e postado, não aconteceu. Comeu, jantou, bebeu? Então,
prove. Não está na rede? Então, não vale.
Não estou aqui desfiando lamúrias de dinossauro tecnológico. Pelo contrário: interajo com muita gente e publico ativamente
fotos de minhas fornadas. A vida, hoje, é digital. Contudo, presumo que algumas coisas não precisam deixar de pertencer à esfera
privada. Sendo tudo tão novo nessa área, ainda engatinhamos a respeito de uma etiqueta que equilibre a convivência entre câmeras,
pratos, extroversão, intimidade.
Em meados da década passada, quando a cozinha espanhola de vanguarda ainda povoava os debates e as fantasias de
muitos gourmets, fotografar pratos envolvia um dilema: devorar ou clicar? A criação saía da cozinha, muitas vezes verticalizada,
comumente finalizada com esferas delicadas, espumas fugazes... O que fazer, capturá-la em seu melhor instante cenográfico,
considerando luzes e sombras, e comê-la depois, já desfigurada, derretida, escorrida? Ou prová-la imediatamente, abrindo mão da
imagem? Nunca tive dúvidas desse tipo (o que talvez faça de mim um bom comensal, mas um mau divulgador).
Fotos e quitutes tornaram-se indissociáveis, e acho que já estamos nos acostumando. Mas será que precisa acontecer
durante todo o repasto? Não dá para fazer só na chegada do prato e depois comer sossegado, à maneira analógica? Provavelmente
não: há o tratamento da imagem, a publicação, os comentários, as discussões, a contabilidade das curtidas. Reconheço que, talvez
antiquadamente, ainda sinto desconforto em ver casais e famílias à mesa, nos salões, cada qual com seu smartphone, sem diálogos
presenciais ou interações reais. A pizza esfria e perde o viço; mas a foto chega tinindo aos amigos de rede.
(Adaptado de: CAMARGO, Luiz Américo. Comeu e não postou? Então, não valeu. Disponível em: http://brasil.elpais.com/brasil/2017/01/09/opinion/1483977251_216185.html)
Atenção: A questão refere-se ao texto abaixo.
Atenção: A questão refere-se ao texto seguinte - parte do prefácio de um livro de sociologia em que o autor se dedicou ao estudo da cultura popular.
O verbo indicado entre parênteses deverá flexionar-se de modo a concordar com o elemento sublinhado na frase:
Ernesto precisa comprar parafusos para realizar uma instalação hidráulica. Os parafusos são vendidos em pacotes, contendo quantidades diferentes de parafusos, cujos preços estão descritos na tabela abaixo.
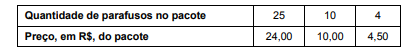
O mínimo, em R$, que Ernesto consegue gastar para adquirir no mínimo 42 parafusos é
Uma matéria do Jornal Nexo, de 11 de janeiro de 2016, ajudava os leitores a comparar seus salários com os do restante da população brasileira, bastando inserir o valor do salário e a unidade federativa em que vive. Um leitor que inserisse um salário de R$ 2.000,00 e informasse viver no Distrito Federal, veria as seguintes informações:
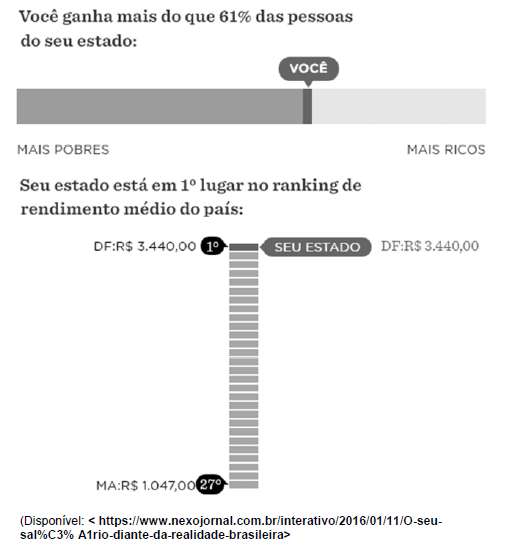
De acordo com essas informações, é correto concluir que a porcentagem da população do Distrito Federal que ganha menos que a média dessa unidade da federação é
 do total das pessoas que lá estiveram ao longo de certa semana eram do sexo masculino e que, destas,
 tinham menos de 35 anos de idade. Com base nessas informações, pode-se concluir corretamente que o total de pessoas que visitaram tal empresa naquela semana NÃO poderia ser igual a
Os funcionários de uma repartição pública realizaram a análise de um lote de processos em três dias. No primeiro dia, foram analisados 1/4 do total de processos no lote. No segundo dia, foram analisados 2/7 do restante. No terceiro dia, restou a análise de 105 processos. O número total de processos analisados nesses três dias foi de
Em uma fábrica existem 3 máquinas A, B e C que produzem diariamente 10.000 peças. Sabe-se que A, B e C produzem, respectivamente, 2000, 5000 e 3000 peças. Da produção de A, B e C, respectivamente, 5%,10% e 20% são defeituosas. Seleciona-se uma peça ao acaso e verifica-se que é defeituosa. A probabilidade dela ser proveniente da máquina C é
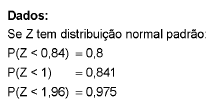
Seja X a variável que representa o diâmetro de uma peça fabricada por uma metalúrgica. Sabe-se que X tem distribuição normal com média 10 cm e variância 4 cm2. Toda peça cujo diâmetro se distanciar da média por menos do que 1,68 cm é considerada boa. Três peças são selecionadas aleatoriamente e com reposição da distribuição de X. A probabilidade de exatamente uma ser boa é igual a
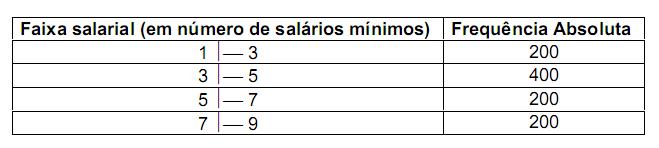
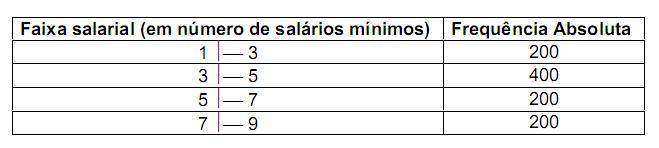
A tabela a seguir apresenta a distribuição de frequências dos salários, em número de salários mínimos (SM), dos funcionários de um órgão público:

Sabe-se que:
b - a = 5%,
 é a média salarial, obtida por meio dessa tabela, calculada como se todos os valores de cada faixa salarial coincidissem com o ponto médio da referida faixa,
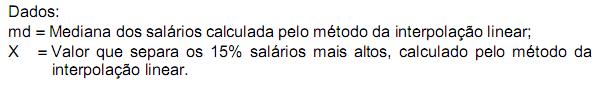
md é a mediana salarial, calculada por meio dessa tabela pelo método da interpolação linear.
Nessas condições,  + md, em anos, é igual a
Os sinistros de uma companhia de seguros (em R$ milhões) são modelados por uma variável aleatória contínua X com função densidade de probabilidade dada por:

A probabilidade de um sinistro, aleatoriamente escolhido, exceder R$ 1,5 milhões é
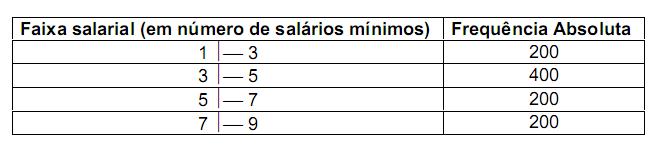
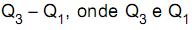 são, respectivamente, os quartis de ordem 3 e 1, calculados pelo método da interpolação linear, em número de salários mínimos, é
À luz da Constituição da República, brasileiro naturalizado que, comprovadamente, esteja envolvido em tráfico ilícito de
entorpecentes, na forma da lei,
Nas ações civis públicas, a
Expedida certidão falsa por uma repartição pública federal, não foi possível esclarecer qual servidor cometeu o ato ilícito, mas graves prejuízos sofreram algumas pessoas, em razão dele. Neste caso, a União
Durante a execução de um contrato de concessão de serviço público regido pela Lei n2 8.987/1995 mostrou-se necessário
promover alteração quantitativa no valor do contrato, em função da identificação de problemas preexistentes na geologia de uma
área. O poder concedente, então, determinou à concessionária a realização das obras necessárias. Essa decisão
Inexistindo, na falência, outros créditos, exceto os mencionados nas alternativas abaixo, classificam-se na seguinte ordem, sucessivamente:
Ricardo, empreiteiro, firmou contrato de empreitada com Rodrigo, envolvendo fornecimento de mão de obra e materiais para
construção de uma casa com cinco dormitórios em condomínio fechado na cidade de São Paulo. A obra transcorreu de forma
regular e o imóvel foi entregue ao contratante Rodrigo. À luz do Código Civil, com a entrega da obra, Ricardo responderá pela
solidez e segurança do trabalho, assim em razão dos materiais, como o solo, durante o prazo irredutível de
Acerca do comodato, considere:
I.O comodato é contrato real, perfazendo-se com a tradição do objeto.
II.O comodatário constituído em mora, além de por ela responder, pagará, até restituí-la, o aluguel da coisa que for
arbitrado pelo comodante.
III.O comodatário responde pelo dano decorrente de caso fortuito ou força maior se, correndo risco o objeto do comodato,
juntamente com os seus, antepuser a salvação destes, abandonando o do comodante.
IV.Se o comodato não tiver prazo convencional, o comodante poderá, a qualquer momento, suspender o uso e gozo da
coisa emprestada, independentemente de decisão judicial e da finalidade do negócio.
Está correta o que ser afirma em
Uma empresa comercializa mercadorias importadas do continente asiático e não tinha nenhum estoque inicial. No mês de novembro de 2014 adquiriu um grande lote do fornecedor, incorrendo nos seguintes gastos para dispor das mercadorias em condições de venda:
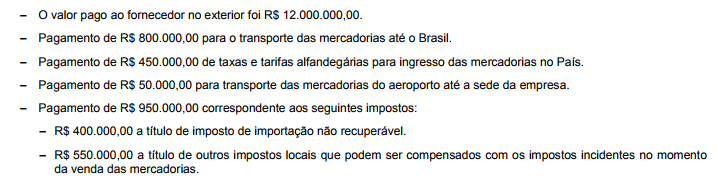
Em dezembro de 2014, a empresa vendeu 80% das mercadorias que haviam sido importadas em novembro de 2014 pelo valor bruto de R$ 18.000.000,00 e os impostos incidentes sobre estas vendas totalizaram R$ 2.000.000,00. O Resultado Bruto com Mercadorias (Lucro Bruto) apurado pela empresa no ano de 2014, exclusivamente em relação às mercadorias importadas em novembro e vendidas em dezembro, foi, em reais,
No dia 31/12/2016 uma empresa realizou as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 10.000.000,00
− Vendas a prazo no valor nominal de R$ 11.000.000,00 que será recebido integralmente em 31/12/2017.
− Na data da venda a empresa praticava a taxa de juros de 10% ao ano nas suas vendas a prazo.
Em relação às vendas efetuadas em 31/12/2016, é correto afirmar que a empresa deveria reconhecer:
O Balancete da empresa Produtos Simplex S.A. apresentava, em 31/12/2017, os saldos das seguintes contas, entre outras:

Sabe-se que o valor das compras de estoque, no ano de 2017, foi R$ 880.000,00, que o saldo dos estoques existente em 31/12/2016 era R$ 200.000,00 e que no final de 2017 o saldo remanescente em estoque era R$ 160.000,00. Com base nestas informações, o Resultado Bruto com Vendas (Lucro Bruto) e o Resultado Operacional apurados pela empresa Produtos Simplex S.A. no ano de 2017 foram, respectivamente, em reais,
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:

Com base nessas informações, é correto afirmar que a Cia.
A Cia. Só Futebol apresentava, em 31/12/2017, após a apuração dos impostos sobre lucro, os seguintes saldos, em reais, em suas contas:
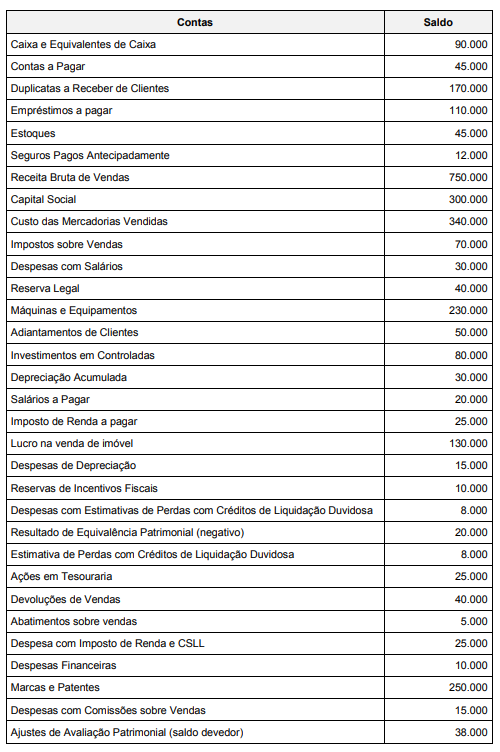
O total do Patrimônio Líquido da Cia. Só Futebol, em 31/12/2017, era, em reais,
A Cia. Porosa fabrica quatro produtos (X, Y, Z e W) e as informações referentes a cada um deles estão apresentadas a seguir (Valores em reais):

Os custos fixos são comuns aos quatro produtos e alocados com base nos volumes produzidos. As despesas fixas são alocadas em função das despesas variáveis unitárias. Sabendo que a empresa tem recursos limitados para investir em propaganda e que o objetivo é a maximização do lucro, a ordem de prioridade em que os produtos devem ter sua venda incentivada é
Considere as seguintes informações sobre os dois produtos fabricados pela Cia. Especializada:
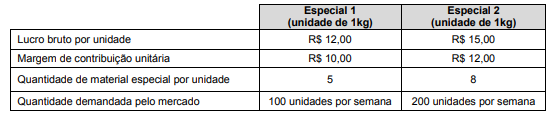
A Cia. Especializada só consegue comprar 1.700 unidades de material especial por semana para a fabricação dos dois produtos. Considerando o objetivo de maximizar o lucro, a Cia. deve produzir e vender as seguintes quantidades semanais do produto Especial 1 e do Especial 2, respectivamente,
A Cia. Chuva Fina fabrica os produtos A, B e C utilizando um único departamento. Ao analisar a produção ocorrida no mês de abril de 2018, a Cia. obteve as seguintes informações

Os custos indiretos totais incorridos no mês de abril de 2018 foram R$ 200.000,00 e são alocados aos produtos em função da quantidade de horas de mão de obra direta total utilizada, tendo em vista que a Cia. Chuva Fina utiliza o método de custeio por absorção. Com base nessas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção do mês de abril de 2018 para os produtos A, B e C foram, respectivamente, em reais,
Uma fabricante de bicicletas, produz também rodas de alumínio, componente que utiliza na fabricação de seus produtos. O componente tem custo unitário para sua fabricação de R$ 130 e o custo total do produto acabado é de R$ 700.
Mensalmente a empresa incorre em custos fixos para a produção de componentes e do produto final, da ordem de R$ 300 por bicicleta produzida, para uma produção mensal de 150 bicicletas. A empresa tem a opção de comprar esses componentes de um fornecedor, deixando de produzi-los. A empresa deverá tomar a decisão de comprá-los
Atenção: Para responder à questão, considere os dados abaixo.

Considere que não há nenhum registro cadastrado além dos mostrados nas tabelas acima.
Atenção: Para responder à questão, considere os dados abaixo.
Considere que não há nenhum registro cadastrado além dos mostrados nas tabelas acima.
Considere o código SQL abaixo, que gerou a tabela ItemFatura.
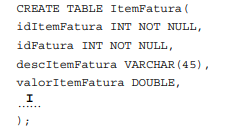
Considerando que a tabela ItemFatura possui chave primária composta pelos campos idItemFatura e idFatura, e que se uma fatura for excluída, automaticamente serão excluídos todos os seus itens, a lacuna I deve ser preenchida corretamente por
Atenção: Para responder à questão, considere os dados abaixo.
Considere que não há nenhum registro cadastrado além dos mostrados nas tabelas acima.
Considere:
Os hidrômetros, relógios registradores de consumo de água, têm determinadas características. Em um sistema de computação, para processar os dados que deles provêm deve-se atentar para o fato que eles têm atributos e operações comuns e outros específicos. Usando pilares da orientação a objeto e a capacidade de reuso viabilizada por linguagens desse paradigma, um Analista usou dois conceitos fundamentais sendo um empregado no âmbito da descrição e estruturação das classes de hidrômetros e outro no âmbito da invocação dos métodos com mesma assinatura, todavia levando em consideração o comportamento distinto de operação dos hidrômetros. Tais conceitos são:
Considere o diagrama abaixo, onde T representa a arrecadação tributária do governo e t a alíquota tributária.

A Codeplan DF elabora trimestralmente um indicador de natureza conjuntural, com o objetivo de preencher a falta de informações atualizadas do desempenho da economia local, dada a defasagem na divulgação do PIB do Distrito Federal. Este instrumento é o
No Brasil, o Instituto Brasileiro de Geografia e Estatística é incumbido de apurar o PIB, de acordo com o System of National Accounts 2008. Uma definição aproximada para tal agregado é a soma
Suponha uma economia fechada com certo número de indivíduos, certa técnica produtiva, certo número de fábricas e instrumentos de produção e um dado conjunto de recursos naturais.
Nesta economia, observam-se as relações entre as possibilidades de produção de automóveis e manteiga, expressas na tabela abaixo:
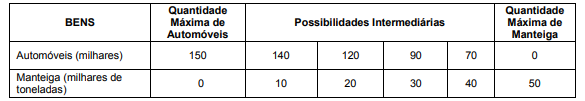
Esta tabela gera a seguinte sequência de pares de quantidades de produção possíveis (Automóvel, Manteiga):
(150,0); (140,10); (120, 20); (90,30); (70,40); (0,50)
Se esta economia observar um avanço tecnológico ligado à robotização das células de montagem dos automóveis, coeteris paribus, a sequência de pares de quantidades de produção possíveis (Automóvel, Manteiga) mais provável é:
O domínio das noções de tributo, imposto, taxa e contribuição implica o conhecimento das regras atinentes tanto à sujeição ativa, como à sujeição passiva das obrigações tributárias, principal e acessórias. De acordo com o CTN, que estabelece as normas gerais de direito tributário, o sujeito
De acordo com o Código Tributário Nacional, a obrigação tributária principal é
O Código Tributário Nacional, no Título II do Livro Primeiro, trata da competência tributária. De acordo com estas regras,
A condição de responsável tributário é uma das formas de sujeição passiva em relação à obrigação tributária principal. O Código Tributário Nacional contempla várias regras atinentes à responsabilidade. Relativamente à responsabilidade dos sucessores, prevista no CTN, o
O Código Tributário Nacional, em seu art. 113, distingue, com muita clareza e objetividade, as obrigações tributárias principais das obrigações tributárias acessórias. Com base neste mesmo Código,
De acordo com a interpretação conjunta e sistemática da Constituição Federal e da Lei Complementar nº 116/2003, o Imposto sobre Serviços de Qualquer Natureza incide sobre
As evidências de auditoria devem ser apropriadas e suficientes. Dessa forma é de responsabilidade do Auditor a execução de procedimentos de auditoria apropriados a cada circunstância em seu cotidiano profissional, tendo como objetivo a obtenção de evidências adequadas e suficientes. NÃO é um procedimento para obtenção de evidências de auditoria:
Em relação aos Procedimentos Analíticos de Auditoria, considere:
Está correto o que consta APENAS de
De acordo com a NBCTA 240, que regula a Responsabilidade do Auditor em relação à fraude, no contexto da Auditoria das Demonstrações Contábeis, as distorções nestas demonstrações
Instrução: Para responder às questões de números 53 e 54, considere as informações a seguir sobre o orçamento da despesa, referente ao exercício financeiro de 2017, de uma unidade orçamentária municipal, cujos valores estão em reais:

As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei no 4.320/1964 e não houve
anulação de dotação orçamentária em 2017.
Com base nessas informações, foi permitido ao ordenador da despesa da unidade orçamentária municipal
Considere as informações a seguir referentes à aquisição e distribuição de um lote de cadernos para os alunos da rede pública municipal de ensino por uma determinada Secretária Municipal de Educação:
15/01/2018: empenho da despesa para a aquisição do lote de cadernos.
29/01/2018: entrega do lote de cadernos pelo fornecedor e início da fase da execução da despesa “em liquidação".
30/01/2018: liquidação da despesa com a aquisição do lote de cadernos.
05/02/2018: distribuição de todo o lote de cadernos para os alunos da rede pública municipal.
16/02/2018: pagamento da despesa ao fornecedor do lote de cadernos.
De acordo com o Regime Contábil (Patrimonial), uma variação patrimonial diminutiva foi reconhecida em
O art. 35 da Lei nº 4.320/1964 refere-se ao Regime
Considere as informações a seguir referentes à aquisição e consumo de material odontológico na prestação de serviços por uma determinada entidade pública:
12/03/2018: empenho da despesa no valor de R$ 3.000,00 para a aquisição do material.
19/03/2018: entrega do material pelo fornecedor e liquidação da despesa pelo valor total do empenho.
30/03/2018: pagamento da despesa pelo valor total do empenho.
10/04/2018: utilização de todo o material adquirido na prestação de serviços.
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público sobre o regime orçamentário e o regime contábil (patrimonial), são reconhecidas uma despesa orçamentária realizada e uma variação patrimonial diminutiva, respectivamente, em
Em 31/12/2017, o empenho referente à aquisição de equipamentos de segurança foi considerado insubsistente e cancelado pelo ordenador de despesas de uma determinada entidade pública. No entanto, em janeiro de 2018, os equipamentos foram entregues pelo fornecedor de acordo com o prazo de entrega fixado no contrato assinado em dezembro de 2017. Assim, em janeiro de 2018, o ordenador de despesas empenhou despesa referente aos equipamentos de segurança entregues, sendo que nesse mesmo mês houve a liquidação e o pagamento do valor devido ao fornecedor. Desse modo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária empenhada em janeiro de 2018 referente à aquisição dos equipamentos de segurança foi classificada no elemento de despesa
De acordo com as determinações da NBC TSP Estrutura Conceituai sobre as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público - RCPGs, a
Em uma situação hipotética, no exercício financeiro de 2016, uma entidade pública recebeu uma transferência intragovernamental no valor de R$ 600.000,00 para cobrir despesas correntes. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, tal transferência foi classificada na Demonstração dos Fluxos de Caixa da entidade pública como ingresso nos fluxos de caixa das atividades
Em 15/12/2017, um determinado ente estadual empenhou despesa com a aquisição de aparelhos de radiografia odontológica no valor de R$ 56.000,00, mas até o final do exercício financeiro de 2017 o fornecedor não tinha entregado os aparelhos de radiografia odontológica e a despesa não havia sido liquidada. Sendo assim, em 29/12/2017, o empenho da despesa foi anulado. Todavia, no dia 12/01/2018, o fornecedor entregou os aparelhos de radiografia odontológica em conformidade com os prazos estabelecidos em contrato. No primeiro semestre do exercício financeiro de 2018, conforme a Lei nº 4.320/1964, ao ordenador de despesa foi
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil do reconhecimento do direito da entidade pública quanto à concessão de suprimento de fundos altera o saldo do
Em março de 2017, um determinado ente público realizou operação de crédito por antecipação de receita orçamentária para atender à insuficiência de caixa, cujo valor do principal foi R$ 150.000,00. Assim, de acordo com as determinações da Lei nº 4.320/1964, o valor de R$ 150.000,00 obtido por meio da operação de crédito por antecipação de receita orçamentária deve ser evidenciado no Balanço
Em 17/11/2017, uma agência internacional doou material de expediente para uma entidade pública após chuvas torrenciais que ocasionaram danos na referida entidade. Assim, de acordo com a NBC TSP 04, o custo do estoque de material de expediente na entidade pública receptora foi mensurado pelo
Atenção: Para responder a questão, considere as informações abaixo extraídas das demonstrações contábeis
de uma determinada entidade pública referentes ao exercício financeiro de 2017:
Receita Orçamentária Lançada:....................................................................................................................... R$ 44.000.000,00
Receita Orçamentária Arrecadada: .................................................................................................................. R$ 39.500.000,00
Dotação Atualizada: ......................................................................................................................................... R$ 45.000.000,00
Despesa Orçamentária Empenhada: ............................................................................................................... R$ 36.900.000,00
Despesa Orçamentária Liquidada: ................................................................................................................... R$ 29.400.000,00
Despesa Orçamentária Paga: .......................................................................................................................... R$ 25.000.000,00
Transferências Financeiras Recebidas: ........................................................................................................... R$ 10.000.000,00
Recebimento de Depósito Caução: .................................................................................................................. R$ 500.000,00
Pagamento de Restos a Pagar: ....................................................................................................................... R$ 8.500.000,00
Reconhecimento da Depreciação de Bens Móveis: ......................................................................................... R$ 6.200.000,00
O resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2017 foi, em reais,
As seguintes informações foram extraídas do Balanço Orçamentário e do Balanço Financeiro de uma Defensoria Pública referentes ao exercício financeiro de 2016, em reais.

O resultado financeiro da Defensoria Pública referente ao ano de 2016 foi, em reais, de
Atenção: Para responder a questão, considere as informações abaixo extraídas das demonstrações contábeis
de uma determinada entidade pública referentes ao exercício financeiro de 2017:
Receita Orçamentária Lançada:....................................................................................................................... R$ 44.000.000,00
Receita Orçamentária Arrecadada: .................................................................................................................. R$ 39.500.000,00
Dotação Atualizada: ......................................................................................................................................... R$ 45.000.000,00
Despesa Orçamentária Empenhada: ............................................................................................................... R$ 36.900.000,00
Despesa Orçamentária Liquidada: ................................................................................................................... R$ 29.400.000,00
Despesa Orçamentária Paga: .......................................................................................................................... R$ 25.000.000,00
Transferências Financeiras Recebidas: ........................................................................................................... R$ 10.000.000,00
Recebimento de Depósito Caução: .................................................................................................................. R$ 500.000,00
Pagamento de Restos a Pagar: ....................................................................................................................... R$ 8.500.000,00
Reconhecimento da Depreciação de Bens Móveis: ......................................................................................... R$ 6.200.000,00
O total dos ingressos extraorçamentários evidenciado no Balanço Financeiro referente ao ano de 2017 foi, em reais,
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, correspondem, respectivamente, a um ingresso do Fluxo de Caixa das Atividades de Investimento e a um desembolso do Fluxo de Caixa das Atividades de Financiamento na Demonstração dos Fluxos de Caixa de um ente federado as movimentações de caixa decorrentes de

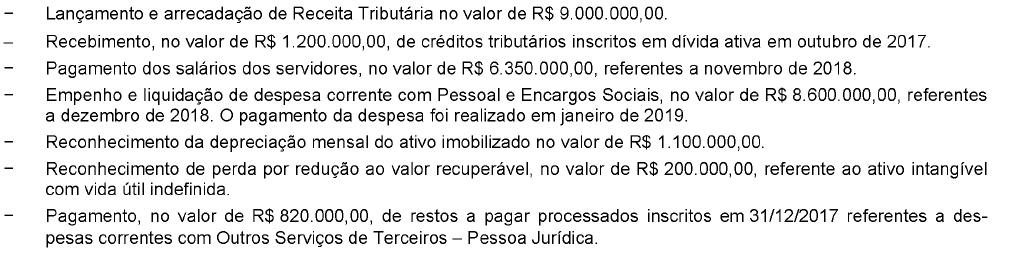
Para responder a questão a seguir, considere as transações a seguir, ocorridas em dezembro de 2018 em um ente público municipal:
Suponha que haja uma reivindicação da população para que seja inserido um dispositivo na Lei Orçamentária Anual do Distrito Federal referente ao exercício financeiro de 2019 que garanta a aplicação de, no mínimo, 15% da arrecadação do Imposto sobre a Propriedade de Veículos Automotores − IPVA em ações de Assistência Social. A reivindicação da população não poderá ser atendida porque fere os princípios orçamentários da
A Constituição Federal, no caput de seu art. 169, estabelece que A despesa com pessoal ativo e inativo da União, dos Estados, do Distrito Federal e dos Municípios não poderá exceder os limites estabelecidos em lei complementar. Em razão disso, a Lei Complementar nº 101/2000, em seu art. 19, fixou os limites totais de despesa com pessoal, em cada período de apuração e em cada ente da Federação e com base na receita corrente líquida, sendo esse limite de 60% da referida receita para Estados e Municípios. Na verificação do atendimento dos limites definidos neste artigo, relativamente ao Distrito Federal, não serão computadas as despesas de organização e de manutenção
