1
A Constituição Federal de 1988 estabelece que o Brasil é uma república federativa formada pela união indissolúvel dos estados e municípios e do distrito federal, e na parte que trata DA TRIBUTAÇÃO E DO ORÇAMENTO, determina as competências tributárias da União, Estados, Distrito Federal e Municípios. Conforme a referida Constituição, são tributos que podem ser instituídos pela União:
2
Conforme o Código Tributário Nacional (CTN), a obrigação tributária
3
O Código Tributário Nacional, em seu art. 145, estabelece, de modo indireto, a definitividade do lançamento regularmente notificado ao sujeito passivo. O referido dispositivo estabelece, expressamente, que o lançamento regularmente notificado ao sujeito passivo só pode ser alterado em virtude de: I − impugnação do sujeito passivo; II − recurso de ofício; III − iniciativa de ofício da autoridade administrativa, nos casos previstos no artigo 149. De acordo com o artigo 149 do CTN, a revisão do lançamento só pode ser iniciada
4
O Sistema Tributário Nacional, disciplinado no texto da Constituição Federal, atribui competência às diferentes pessoas jurídicas de direito público interno para instituir impostos e para legislar sobre os impostos de sua competência. De acordo com o texto constitucional,
5
Em nosso sistema tributário, a diferença entre o contri- buinte e o responsável tributário é que
6
A Constituição Federal, no inciso I do caput do seu art. 24, estabelece que Compete à União, aos Estados e ao Distrito Federal legislar concorrentemente sobre: ( I ) direito tributário.... De acordo com o texto constitucional, no que se refere à competência para legislar sobre direito tributário,
7
No que se refere às hipóteses de suspensão de exigibilidade e de extinção do crédito tributário, o Código Tributário Nacional estabelece que
8
De acordo com a disciplina estabelecida na Constituição Federal, é vedado aos Municípios, para atender a despesas extraordinárias, decorrentes de calamidade pública, instituir
9
De acordo com o Código Tributário Nacional, ocorrerá a decadência do direito de a Fazenda Pública
10
Em nosso sistema tributário, os impostos designados residuais
11

De acordo com o Código Tributário Nacional, a obrigação tributária principal é

12
No capítulo que trata de responsabilidade tributária, o Código Tributário Nacional (CTN) estabelece que
13
Acerca do imposto sobre circulação de mercadorias e serviços (ICMS), é correto afirmar:
14
A respeito dos impostos estaduais e municipais, é correto afirmar:
15
De acordo com o Código Tributário Nacional, o Imposto sobre a Renda e Proventos de Qualquer Natureza - IR tem como fato gerador
16
De acordo com as normas em vigor da Constituição Federal de 1988, o imposto sobre a renda e proventos de qualquer natureza
17
De acordo com o Regulamento do Imposto sobre a Renda e Proventos de Qualquer Natureza - IR,
18
De acordo com o Código Tributário Nacional, a base de cálculo do Imposto sobre a Renda e Proventos de Qualquer Natureza - IR é o montante
19
A Receita Federal do Brasil e a Secretaria Municipal de Fazenda, hipoteticamente, celebram convênio para compartilhamento de informações sujeitas a sigilo fiscal da declaração anual de imposto de renda. Sob os termos do convênio, é obrigatória a solicitação individualizada e motivada do dado a que se deseja ter acesso e haverá custo para sua disponibilização, uma vez que o serviço que assegura os termos do convênio é prestado com exclusividade pelo Serpro, de acordo com tabela de preços por ele praticada. Após o levantamento da base de dados de lançamentos fiscais do ITBI dos últimos cinco anos junto ao sistema da Secretaria de Fazenda, a Municipalidade avalia a possibilidade de confrontar tais registros com os imóveis declarados anualmente pelos proprietários à Fazenda Federal. Os custos de obtenção e análise de todos os dados do IRPF, entretanto, pareceram proibitivos. Na circunstância narrada,
20
Um auditor interno precisou determinar a extensão de um teste de auditoria para proporcionar evidência suficiente e apropriada. Nos termos regulados pela Resolução CFC n 986/2003 (NBC TI 01), essa determinação pode ser alcançada por meio do uso da técnica de
21

Em relação aos Procedimentos Analíticos de Auditoria, considere:

  1. Os métodos de procedimento analíticos são variáveis, podendo ser comparações simples e análises complexas que utilizem métodos estatísticos.
  2. Procedimentos analíticos são aplicáveis apenas em demonstrações contábeis de uma empresa e não de todo o seu grupo.
  3. Os procedimentos analíticos devem levar em consideração as informações de períodos anteriores que sejam comparáveis.

Está correto o que consta APENAS de 

22
A Controladoria-Geral do Município, considerando a relevância e materialidade da matriz de riscos de auditoria, planeja uma operação na seção encarregada pelo arbitramento da receita tributável dos serviços da construção civil. Na atividade preparatória, levantou-se que há uma normatização interna que prevê: I. Claramente os casos que serão objeto de arbitramento. II. Segregação de funções. III. Emprego de sistema informatizado que registra dados de segurança e alterações realizadas. IV. Revisão independente por sorteio aleatório de autos de infração. V. Manutenção de registros por 20 anos. Visitando o órgão, o auditor acompanhou o procedimento durante sua execução, atestando que, de fato, as normas vêm sendo seguidas, embora tenha deixado de calcular a exatidão de casos específicos. O procedimento adotado refere-se a um teste
23
De acordo com a NBC TSP Estrutura Conceitual, os usuários primários dos Relatórios Contábeis de Propósito Geral das entidades do setor público são
24

Instrução: Para responder às questões de números 53 e 54, considere as informações a seguir sobre o orçamento da despesa, referente ao exercício financeiro de 2017, de uma unidade orçamentária municipal, cujos valores estão em reais:

As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei no 4.320/1964 e não houve
anulação de dotação orçamentária em 2017.

Com base nessas informações, foi permitido ao ordenador da despesa da unidade orçamentária municipal


25
De acordo com a Norma Brasileira de Contabilidade − NBC TSP Estrutura Conceitual, uma das restrições inerentes à informação incluída nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público é a
26
De acordo com a NBC TSP 01, o valor transferido do governo federal para um ente público municipal, para a construção de uma escola, cuja devolução será exigida pelo Governo Federal, caso a escola não seja construída em conformidade com os termos do convênio, é classificado, no ente público municipal, como uma receita de transação
27

De acordo com as determinações da NBC TSP Estrutura Conceituai sobre as características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público - RCPGs, a

28

Na Defensoria Pública, o veículo teve o seu reconhecimento inicial, no Ativo
29

Para responder a questão a seguir, considere as transações a seguir, ocorridas em dezembro de 2018 em um ente público municipal:
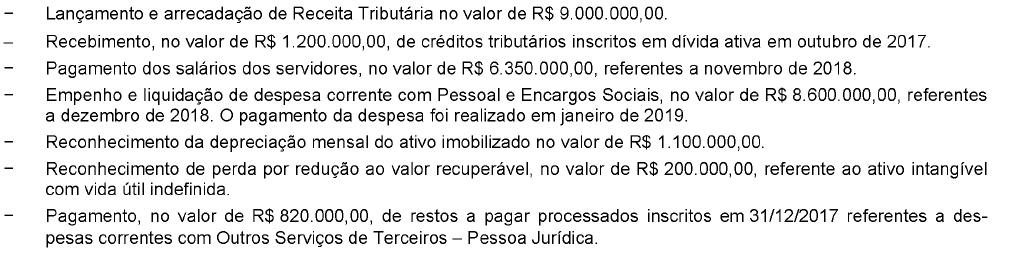
Com base nessas transações tomadas em conjunto, em dezembro de 2018, o saldo do ativo do referido ente público municipal foi
30
Correspondem, respectivamente, a uma operação de ingresso e de desembolso do Fluxo de Caixa das Atividades Operacionais da Demonstração dos Fluxos de Caixas:
31
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Demonstração dos Fluxos de Caixa de uma entidade pública evidencia os valores decorrentes
32

Em uma situação hipotética, no exercício financeiro de 2016, uma entidade pública recebeu uma transferência intragovernamental no valor de R$ 600.000,00 para cobrir despesas correntes. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, tal transferência foi classificada na Demonstração dos Fluxos de Caixa da entidade pública como ingresso nos fluxos de caixa das atividades

33

A Constituição Federal, no caput de seu art. 169, estabelece que A despesa com pessoal ativo e inativo da União, dos Estados, do Distrito Federal e dos Municípios não poderá exceder os limites estabelecidos em lei complementar. Em razão disso, a Lei Complementar nº 101/2000, em seu art. 19, fixou os limites totais de despesa com pessoal, em cada período de apuração e em cada ente da Federação e com base na receita corrente líquida, sendo esse limite de 60% da referida receita para Estados e Municípios. Na verificação do atendimento dos limites definidos neste artigo, relativamente ao Distrito Federal, não serão computadas as despesas de organização e de manutenção

34
No Plano Plurianual do Distrito Federal referente ao período 2016-2019, as unidades básicas de planejamento, articulação e gerenciamento da ação governamental que, entre outras características, expressam e orientam a entrega de bens e serviços à sociedade, por meio de ações orçamentárias e não orçamentárias, são denominadas
35
Na Lei de Diretrizes Orçamentárias para o exercício financeiro de 2018,