Em relação à contabilização dos juros sobre capital próprio a pagar na Demonstração do Valor Adicionado, de acordo com o Pronunciamento Técnico CPC 09 - Demonstração do Valor Adicionado, assinale a afirmativa correta.
Uma entidade vende canetas personalizadas. Em 01/01/X0, não havia estoque.
Em 02/01/X0, ela adquiriu 500 unidades de canetas para personalização e venda por R$6.000, para pagamento em 3 meses. Se as canetas tivessem sido adquiridas à vista, o custo unitário seria de R$10,00.
Na data da aquisição, a entidade incorreu em gastos com frete e seguro, respectivamente, de R$800 e R$700. Para a personalização das 500 canetas são gastos R$1.000 em material. Além disso, é utilizada uma máquina que foi adquirida por R$10.000 e tem capacidade estimada em 5.000 canetas. A máquina é depreciada de acordo com o método dos benefícios gerados e a entidade não considera valor residual. Ainda, os gastos com o armazenamento das 500 canetas prontas eram de R$1.500. Após prontas, 50 canetas foram descartadas, por estarem com qualidade inferior ao esperado.
Em 31/01/X0, as canetas foram colocadas à venda por R$20,00. A entidade destina aos vendedores uma comissão de 10% sobre o preço de venda.
Uma fábrica vendia chaveiros para revendedores. Em 30/04/2018, ela não tinha chaveiros em estoque.
Durante o mês de maio de 2018, a fábrica realizou as seguintes operações:
• Em 02/05, adquiriu 40 unidades do chaveiro por R$ 30 cada.
• Em 10/05, adquiriu 100 unidades do chaveiro por R$ 32 cada.
• Em 15/05, vendeu 120 unidades do chaveiro por R$ 50 cada.
• Em 20/05, comprou 200 unidades do chaveiro por R$ 36 cada.
• Em 28/05, vendeu 140 unidades do chaveiro por R$ 55 cada.
Assinale a opção que indica o valor do estoque final, em 31/05/2018, dado que a fábrica utiliza o método PEPS para avaliar o seu estoque.
Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:
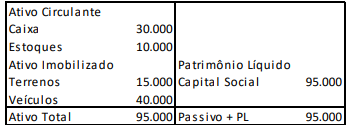
Durante o ano de 2017, a empresa efetuou as seguintes operações:
• Venda de todo o estoque por R$ 20.000, sendo metade à vista e metade para recebimento em 2018. Os contadores da empresa estimam risco de inadimplência de 5%.
• Reconhecimento de despesa de depreciação dos veículos no valor de R$ 8.000.
• Venda dos terrenos por R$ 12.000, à vista.
Com base nas informações acima, assinale a opção que indica o valor total dos ajustes dos itens que afetaram o lucro para conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em 31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.
A Cia. X encerrou o exercício contábil de 2017 com lucro líquido de R$ 100.000. Em 10/01/2018, a sociedade empresária declarou dividendos adicionais aos dividendos mínimos obrigatórios, no valor de R$ 20.000.
Em 01/03/2018, a sociedade empresária autorizou a emissão das demonstrações contábeis.
Assinale a opção que indica o tratamento correto dos dividendos adicionais nas demonstrações contábeis da Cia. X, referentes a 2017.
Uma sociedade empresária fabricava e vendia bolas. Em
31/12/2015, ela não possuía estoque de matéria prima e de
produtos acabados.
Em 01/01/2016, a sociedade empresária comprou matéria prima
para a produção de cem bolas. Estas ficaram prontas em
10/01/2016, quando foram colocadas à venda.
As vendas das bolas ocorreram do seguinte modo:
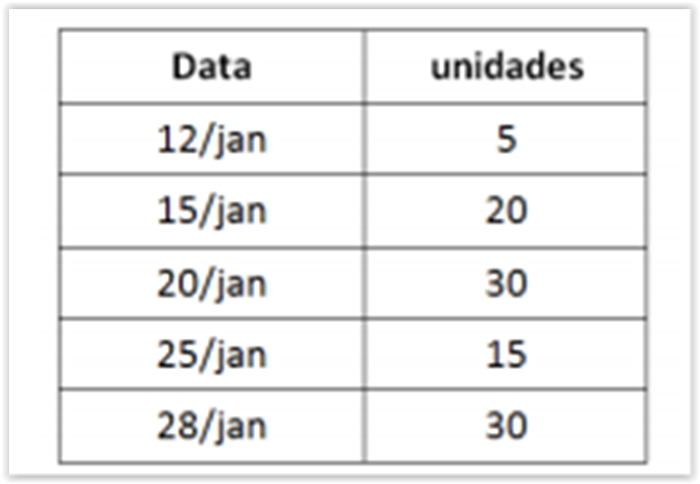
Com base nas informações acima, assinale a opção que indica o
prazo médio de estocagem da empresa.
A Cia. M é controlada pela Cia. K. As duas empresas apresentavam os seguintes balanços patrimoniais em 31/12/2017.
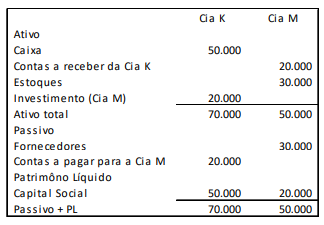
Em 02/01/2018, os sócios da Cia. K resolvem incorporar a Cia. M, que deixa de existir. Na data, os estoques da Cia. M tinham valor justo de R$ 60.000.
Assinale a opção correta em relação ao balanço patrimonial da Cia. K, depois de realizada a incorporação da Cia. M.
Em relação ao controle do estoque pelos métodos PEPS, UEPS e custo médio ponderado móvel, admitindo que os custos do estoque aumentam de forma contínua, assinale a afirmativa correta.
Uma sociedade de ações de capital fechado apresentava, em 31/12/2017, os seguintes saldos em seu balanço patrimonial:
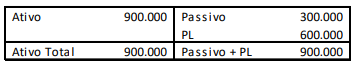
Assinale a opção que indica, de acordo com a Lei nº 6404/64 e alterações, o conjunto de demonstrações contábeis obrigatório para esta sociedade empresária.
Evento subsequente ao período a que se referem as demonstrações contábeis é o evento favorável ou desfavorável que ocorre entre a data final do período a que se referem as demonstrações contábeis e a data na qual é autorizada a emissão dessas demonstrações.
Assinale a opção que indica um evento subsequente que não origina ajustes.
Uma entidade apresentava, em 30/11/2017, índice de liquidez seca de 0,60. Em 31/12/2017, o índice era de 0,40.
Assinale a opção que pode justificar a diminuição no índice de liquidez seca.
Quadro 1
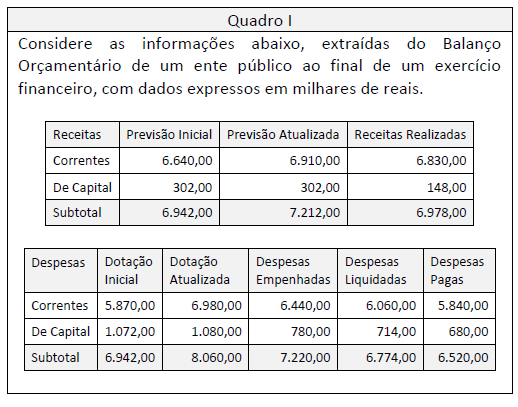
Ao longo do processo de execução orçamentária, receitas e despesas inicialmente consideradas no orçamento podem não cumprir todas as etapas de execução até o encerramento do exercício.
Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:
Uma entidade do setor público adquiriu computadores a serem utilizados em suas atividades, para pagamento em três meses.
O fato pode ser classificado, de acordo com a terminologia de custos, como
Uma escola municipal fornece a seus alunos, gratuitamente, merenda escolar, que é preparada por uma merendeira contratada.
No Balanço Patrimonial da escola, o estoque de comida mantido para esse fim deve ser mensurado pelo
Quadro I

De acordo com a Contabilidade Aplicada ao Setor Público (CASP) é importante compreender seus diferentes aspectos, de modo a interpretar corretamente as informações contábeis.
Nesse sentido, assinale a opção que indica os principais instrumentos que refletem o aspecto patrimonial da CASP.
Considere as informações sintéticas do Balanço Orçamentário de uma entidade pública relativas ao exercício financeiro de 20x1 apresentadas no Quadro II a seguir, com valores expressos em milhões de reais.
Quadro II

De acordo com a estrutura do Balanço Orçamentário constante na 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP) no Quadro II, o valor da coluna do saldo do sub-total de receitas orçamentárias é dado pelo(a):
Entre as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público está a Demonstração das Variações Patrimoniais.
As Variações Patrimoniais podem ser classificadas como
Uma entidade pública apresentava, em 31/12/2017, os seguintes saldos:
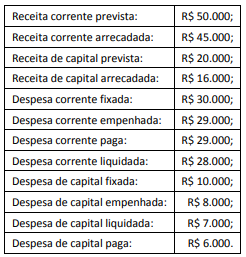
O resultado orçamentário geral da entidade apresenta um superávit de
