1
Uma entidade do setor público deve registrar os efeitos da mudança de critério contábil e da retificação de erro imputável a exercício anterior que não pode ser atribuído a fatos subsequentes como
2
No balanço patrimonial de uma entidade do setor público, os atos da administração, com potencial de modificar o patrimônio, devem ser registrados
3
O Plano de Contas Aplicado ao Setor Público (PCASP) foi concebido para, entre outros objetivos, subsidiar a elaboração das demonstrações contábeis de forma mais padronizada. As contas do PCASP são organizadas de acordo com a natureza da informação.
As contas das classes 1, 2, 3 e 4, por exemplo, são de natureza patrimonial e constituem a base para elaboração do(a):
4

De acordo com a Lei de Responsabilidade Fiscal, a receita corrente líquida representa o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.


Na União, nos Estados e nos Municípios, deve-se deduzir do valor

5

Assinale a opção que indica a demonstração contábil aplicada ao setor público que evidencia as receitas e as despesas orçamentárias e os ingressos e dispêndios extra-orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

6
Quando se deseja analisar a composição do endividamento de um ente ao final de um exercício, é necessário usar informações apresentadas no Balanço Patrimonial para apurar este quociente, incluído nos indicadores de análise da estrutura de capital.
No caso do quociente de composição do endividamento, uma conta cujo saldo impacta apenas o denominador desse indicador é:
7
Em relação à análise das demonstrações contábeis com base em indicadores, assinale a afirmativa correta.
8

Uma sociedade empresária apresentou indicador de liquidez imediata de 0,5, em 2016, e de 0,9, em 2017.

Assinale a opção que indica uma possível causa para o aumento.

9
O Plano de Contas Aplicado ao Setor Público (PCASP) contempla um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas no processo de consolidação das demonstrações contábeis aplicadas ao setor público.
Esse mecanismo:
10
Embora os instrumentos orçamentários no Brasil sejam definidos em seção própria sobre o tema no texto constitucional, a Lei nº 4.320/1964 dispõe sobre regras relativas à elaboração e à execução do orçamento.
Entre essas regras, uma que foi suplantada parcialmente por lei mais recente dispõe que a LOA:
11

Uma entidade pública apresentava os seguintes saldos, referentes ao exercício de 2017.
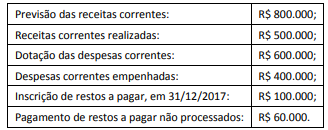
Assinale a opção que indica o resultado financeiro da entidade, no exercício de 2017.

12
No Anexo de Metas Fiscais que acompanha a Lei de Diretrizes Orçamentárias (LDO), a apresentação das metas anuais:
13

De acordo com a Lei da Responsabilidade Fiscal, para obtenção da receita corrente líquida deve-se deduzir alguns valores do somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.

Entre os valores a serem deduzidos não estão

14
De acordo com a Lei de Responsabilidade Fiscal, o Relatório de Gestão Fiscal deverá conter, entre outros,
15
De acordo com as regras do Plano de Contas Aplicado ao Setor Público (PCASP), a doação de bem imóvel registrado no patrimônio da União para um Estado da Federação deve ter o seguinte lançamento contábil no ente doador: