Em 31/12/2017, uma empresa apresentava o seguinte balanço patrimonial:

Sobre os índices de endividamento da empresa, assinale a afirmativa correta.
Em 12 de dezembro de 2023, uma empresa decide encerrar uma divisão que fabricava painéis solares. Em 20 de dezembro de 2023, foi finalizado o plano detalhado de encerramento da divisão. Cartas foram enviadas aos clientes alertando-os para procurarem uma fonte alternativa de fornecimento e avisos de rescisão foram enviados ao pessoal da divisão.
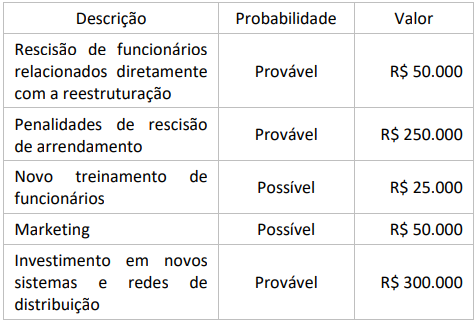
A empresa estima que terá 675 mil reais em gastos, detalhados em:

A Cia. A tinha participação de 100% na Cia. B.
A Cia. B tinha ativos e passivos com terceiros.
Em X1, a Cia. A incorpora a Cia. B.
Assinale a opção que indica o(s) elemento(s) do balanço patrimonial no(s) qual(ais) não deverá haver alteração após a incorporação.
Uma sociedade empresária apresentava os seguintes índices de
liquidez imediata e corrente em janeiro e fevereiro de 2016:
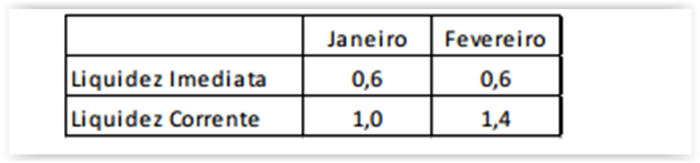
Sabe-se que, em fevereiro de 2016, ocorreu apenas um evento na
empresa.
Assinale a opção que pode indicar este evento.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/2017:

Em relação aos índices de liquidez da entidade, assinale a afirmativa correta.
Em 31/12/2017, uma entidade apresentava o balanço patrimonial a seguir.
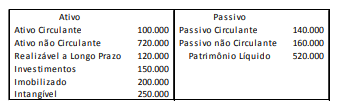
O ativo circulante era composto por R$ 30.000 em Caixa e R$ 70.000 em Estoque.
Sobre os índices de liquidez e de endividamento da entidade, em 31/12/2017, assinale a afirmativa correta.
A Demonstração das Variações Patrimoniais evidencia, de acordo com a NBC T 16.6(R1) - Demonstrações Contábeis, as variações verificadas no patrimônio e indica o resultado patrimonial do exercício.
O resultado patrimonial do período é apurado pelo confronto entre
Evento subsequente ao período a que se referem as demonstrações contábeis é o evento favorável ou desfavorável que ocorre entre a data final do período a que se referem as demonstrações contábeis e a data na qual é autorizada a emissão dessas demonstrações.
Assinale a opção que indica um evento subsequente que não origina ajustes.
Uma empresa apresentou o seguinte Balanço Patrimonial em 31/12/20X3:

Em 01/01/X0, uma entidade de incorporação imobiliária iniciou a construção de um prédio. Foi estimado que todos os apartamentos estariam prontos em 31/12/X3.
O custo total estimado para cada apartamento era de R$ 500.000, sendo gastos do seguinte modo:
Ainda, a construtora incorre em despesas gerais de R$ 180.000 ao ano.
Em 01/01/X0 foram vendidos três apartamentos por R$ 800.000 cada, à vista.
Assinale a opção que indica o lucro bruto relacionado à venda destes três apartamentos, reconhecido na Demonstração do Resultado do Exercício da construtora em 31/12/X2, considerando que os valores reais foram iguais aos estimados.
Na apresentação de ativos e passivos, receitas e despesas no Balanço Patrimonial e Demonstração do Resultado do Exercício, a entidade não deve compensar valores. Porém, o CPC 26 permite a apresentação de algumas transações em base líquida, a exemplo de:
