
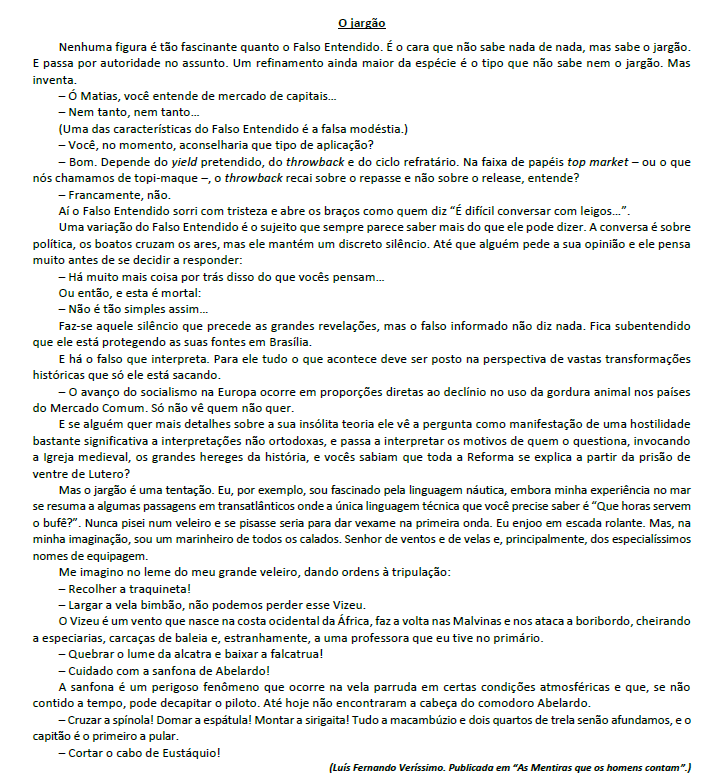
Predominantemente, no discurso proferido no texto, é possível reconhecer o emprego da primeira pessoa do plural. Sobre tal escolha, pode-se afirmar que:


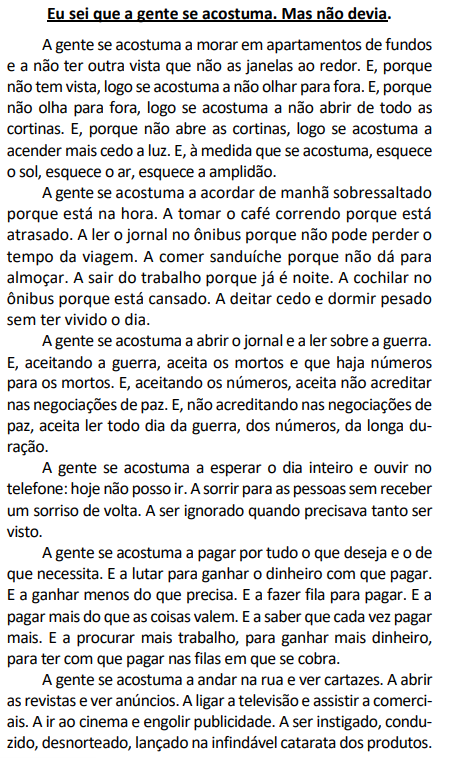
Para que haja adequação da linguagem de acordo com o gênero textual apresentado, é necessário que elementos e mecanismos gramaticais sejam observados, o estabelecimento da concordância é um deles. Em “A julgadora lembra que acontecimentos do tipo, em geral, não são comunicados às autoridades "tamanha vergonha, constrangimento e humilhação causados nas vítimas’.” (8º§), pode-se afirmar que em relação ao(s) termo(s) destacado(s):


No segmento destacado, o verbo haver é um exemplo de emprego de verbo impessoal: “Muitas pessoas se perguntam por que há tão poucas mulheres ocupando cargos nos espaços de poder em geral. " (2º§). Dentre as alternativas a seguir, identifique a frase em que o mesmo NÃO acontece:
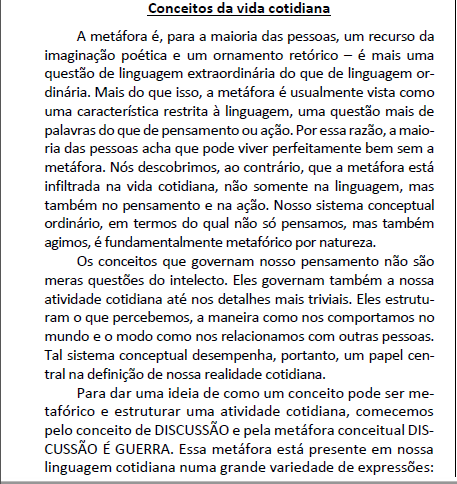
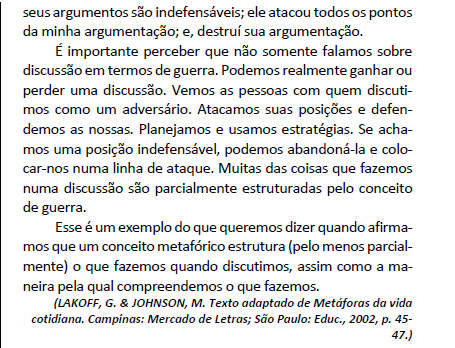
O emprego de sinal indicativo de crase em “restrita à linguagem” (1º§) é obrigatório porque
Em relação aos direitos de nacionalidade, assinale a alternativa INCORRETA.
Sobre os contratos administrativos regidos pela Lei nº 8.666/93, é INCORRETO afirmar que:
A respeito da matéria afeta aos contratos administrativos, com base na Lei Federal nº 14.133/2021, analise as afirmativas a seguir.
I. O instrumento de contrato nem sempre é obrigatório, havendo hipóteses em que a administração poderá substituí- -lo por outro instrumento hábil, como carta-contrato, nota de empenho de despesa, autorização de compra ou ordem de execução de serviço.
II. É nulo e de nenhum efeito o contrato verbal com a administração, salvo o de pequenas compras ou o de prestação de serviços de pronto pagamento, assim entendidosaqueles de valor não superior a dez mil reais.
III. O contratado terá direito à extinção do contrato, dentre outras hipóteses, no caso de atraso superior a dois meses, contado da emissão da nota fiscal, dos pagamentos, ou de parcelas de pagamentos devidos pela administração por despesas de obras, serviços ou fornecimentos.
Está correto o que se afirma em
No que tange aos atos e poderes administrativos, analise as afirmativas a seguir.
I. Atos ablatórios ou ablativos são aqueles que restringem direitos do administrado, tal qual ocorre na cassação de uma licença.
II. A administração pode anular seus próprios atos, quando eivados de vícios que os tornam ilegais, porque deles não se originam direitos; ou revogá-los, por motivo de conveniência ou oportunidade, respeitados os direitos adquiridos, e ressalvada, em todos os casos, a apreciação judicial.
III. O instrumento disponibilizado à administração pública para apurar infrações e aplicar penalidades aos servidores públicos traduz a essência de seu poder de polícia.
Assinale a alternativa correta.
De acordo com a Lei de Improbidade Administrativa (Lei nº 8.429/1992), constitui ato de improbidade administrativa que atenta contra os princípios da Administração Pública:
Sobre a improbidade administrativa é INCORRETO afirmar:
Certa empresa apresentou os seguintes saldos no encerramento do exercício de 2022:

Uma sociedade empresária apresentou os seguintes dados extraídos do Balancete de Verificação em 31/12/2021:

Considerando exclusivamente as informações apresentadas, o Fluxo de Caixa das Atividades Operacionais e o Resultado da Variação de Caixa e Equivalentes de Caixa evidenciarão, respectivamente:
Recentemente contratado pela empresa Alpha, em análise à documentação que lhe foi entregue, determinado contador, com vasta experiência em perícia contábil, se deparou com algumas situações peculiares; analise-as.
I. A empresa Alpha efetuou a retenção das contribuições previdenciárias de seus colaboradores (empregados) durante todo o
exercício de 2021 e nos seis primeiros meses de 2022. Contudo, não efetuou o devido recolhimento desses valores à Previdência Social. O contador alertou os responsáveis legais da empresa e aconselhou que eles, espontaneamente, confessassem e efetuassem o recolhimento do montante legalmente devido. Contudo, uma vez que já havia o recebimento de denúncia criminal, conforme disposição legal, a pretensão punitiva do Estado não seria suspensa ou extinta.
II. Lourenço, dono da empresa Alpha, vendeu determinado imóvel de sua propriedade para Giovanna, não efetuando prova de quitação dos tributos incidentes sobre o bem negociado e, Giovanna, por sua vez, não fez o devido registro da negociação do imóvel junto ao cartório e nem comunicou a aquisição junto à prefeitura. Posteriormente à venda,verificouseque havia débitos inadimplidos de IPTU de anos anteriores à realização do negócio. Nessa situação, o contador alertou Lourenço sobre a autoridade pública competente exigir legalmente o cumprimento de obrigações inadimplidas de IPTU.
III. A construção de uma clínica de recuperação de dependentes químicos na zona rural de determinado município provocou a desvalorização do sítio de propriedade de Lourenço, dono da empresa Alpha, que o vendeu com enorme prejuízo. No mesmo ano, ele adquiriu outro imóvel na mesma cidade e o vendeu pelo triplo do valor de aquisição. Nessa situação, por se tratar do mesmo exercício, Lourenço poderá compensar o ganho de capital obtido com a venda do segundo imóvel e o prejuízo advindo da venda do sítio na declaração anual do seu imposto de renda.
Está correto o que se afirma em
Uma loja apresentava, em 31/12/2021, o seguinte Balanço Patrimonial:

Em 31/12/2022, o Balanço Patrimonial e a Demonstração do Resultado do Exercício (DRE) eram os seguintes:


Considerando, unicamente, as informações disponibilizadas e as disposições da NBC TG 03 (R3) – Demonstrações dos
Fluxos de Caixa (DFC), assinale a alternativa que indica o fluxo de caixa gerado ou consumido pela atividade operacional
no ano de 2022:
As seguintes informações dizem respeito à Entidade A e se referem ao exercício social de 2021:
A entidade adquiriu um imóvel a ser ocupado por ela para fins administrativos. Esse imóvel foi adquirido por R$ 40.000,00 com recursos do caixa.
Os seus estoques de mercadorias para venda diminuíram R$ 32.000,00 em relação ao exercício social encerrado em 2020.
A entidade reconheceu R$ 16.000,00 como despesa de depreciação do exercício.
Em relação ao exercício social encerrado em 2020, as suas contas a pagar a fornecedores aumentaram R$ 8.000,00 e obrigações sociais e trabalhistas diminuíram R$ 4.000,00.
Em relação ao exercício social encerrado em 2020, as contas a receber de clientes aumentaram R$ 20.000,00.
O resultado líquido da entidade ao encerrar o exercício foi um prejuízo de R$ 30.000,00.
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício. Considere a situação hipotética das variações patrimoniais ocorridas no exercício financeiro de 2022 em um determinado município:

Uma sociedade empresária registrou as seguintes transações no exercício social de 2021:
Venda de Mercadorias por R$ 300.000,00, com incidência de tributos sobre o faturamento no valor de R$ 54.000,00.
Cancelamento de parte da Venda de Mercadorias no valor de R$ 1.500,00.
Custo das Mercadorias Vendidas no valor de R$ 150.000,00.
Despesas comerciais incorridas no valor de R$ 15.000,00.
Despesas administrativas incorridas no valor de R$ 38.000,00.
Despesas financeiras incorridas no valor de R$ 6.500,00 e Receitas Financeiras realizadas no valor de R$ 16.000,00.
Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício no valor de R$ 16.500,00.
De acordo com a NBC TG 03 (R3), a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento. Nesse sentido, identifique as atividades e classifique-as como Atividades Operacionais (AO), Atividades de Investimentos (AI) e Atividades de Financiamentos (AF).
( ) Recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
( ) Pagamentos de caixa a fornecedores de mercadorias e serviços.
( ) Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
( ) Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
( ) Adiantamentos em caixa e empréstimos feitos a terceiros (exceto aqueles adiantamentos e empréstimos feitos por instituição financeira).
A sequência está correta em
A sociedade empresária apresentou, em 31/12/16, a seguinte DRE – Demonstração do Resultado do Exercício:

Considerando apenas as informações da DRE – Demonstração do Resultado do Exercício, é correto afirmar que o Valor Adicionado a Distribuir é:
A cada exercício social a empresa apura o resultado de suas operações. De acordo com o art. 187 da Lei nº 6.404/76, deverão ser apresentadas na demonstração do resultado do exercício as informações a seguir, EXCETO:
Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:

Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:
Recentemente contratado pela empresa Alpha, em análise à documentação que lhe foi entregue, determinado contador, com vasta experiência em perícia contábil, se deparou com algumas situações peculiares; analise-as.
I. A empresa Alpha efetuou a retenção das contribuições previdenciárias de seus colaboradores (empregados) durante todo o
exercício de 2021 e nos seis primeiros meses de 2022. Contudo, não efetuou o devido recolhimento desses valores à Previdência Social. O contador alertou os responsáveis legais da empresa e aconselhou que eles, espontaneamente, confessassem e efetuassem o recolhimento do montante legalmente devido. Contudo, uma vez que já havia o recebimento de denúncia criminal, conforme disposição legal, a pretensão punitiva do Estado não seria suspensa ou extinta.
II. Lourenço, dono da empresa Alpha, vendeu determinado imóvel de sua propriedade para Giovanna, não efetuando prova de quitação dos tributos incidentes sobre o bem negociado e, Giovanna, por sua vez, não fez o devido registro da negociação do imóvel junto ao cartório e nem comunicou a aquisição junto à prefeitura. Posteriormente à venda,verificouseque havia débitos inadimplidos de IPTU de anos anteriores à realização do negócio. Nessa situação, o contador alertou Lourenço sobre a autoridade pública competente exigir legalmente o cumprimento de obrigações inadimplidas de IPTU.
III. A construção de uma clínica de recuperação de dependentes químicos na zona rural de determinado município provocou a desvalorização do sítio de propriedade de Lourenço, dono da empresa Alpha, que o vendeu com enorme prejuízo. No mesmo ano, ele adquiriu outro imóvel na mesma cidade e o vendeu pelo triplo do valor de aquisição. Nessa situação, por se tratar do mesmo exercício, Lourenço poderá compensar o ganho de capital obtido com a venda do segundo imóvel e o prejuízo advindo da venda do sítio na declaração anual do seu imposto de renda.
Está correto o que se afirma em
Uma empresa produz um único produto (Produto A) e, no ano 20X1, vendeu todas as 10.000 unidades produzidas naquele ano ao preço de R$ 0,70 por unidade. Em seus relatórios, a empresa informou que ampliará sua fábrica em 20X2, e tal ampliação adicionará, em relação a 20X1, um custo fixo de R$ 2.000,00 e, consequentemente, aumentará a capacidade total de produção em 60%. Sabe-se que, em 20X1, os custos totais de produção foram: Custo Variável R$ 2.500,00 e Custo Fixo R$ 1.800,00. Considerando que a capacidade total de produção em 20X1 foi de 10.000 unidades, e em 20X2 a fábrica opere também, depois da ampliação, em sua capacidade total de produção, assinale o valor do Resultado Bruto que seria possível à empresa auferir ao vender todas as unidades produzidas do Produto A em 20X2. Adicionalmente, considere que, em 20X2, a empresa manterá o mesmo preço por unidade vendida e os Custos Variáveis crescerão na mesma proporção que o aumento na capacidade total de produção.
Uma sociedade empresária apresentou os seguintes saldos nas contas de resultado extraídos do Balancete de Verificação em 31/12/2022:

Considerando somente as informações apresentadas e o disposto na Lei nº 6.404/1976, é correto afirmar que a Demonstração do Resultado do Exercício (DRE) de 2022 evidenciará Lucro Bruto e Resultado antes dos Tributos sobre o Lucro, respectivamente, de:
Uma sociedade empresária após conciliação das contas constantes de seu Balanço Patrimonial e da Demonstração do Resultado do Exercício, relativas ao exercício social de 2017, apurou as seguintes informações necessárias à elaboração da DFC – Demonstração dos Fluxos de Caixa do mesmo exercício social, conforme a seguir:

Considerando apenas as informações apresentadas anteriormente, após a elaboração da DFC – Demonstração dos Fluxos de Caixa, é correto afirmar que as atividades de:
Uma Sociedade S.A. apresentou os seguintes saldos e movimentações no encerramento do exercício na data 31/12/2020:

Considerando exclusivamente essas informações e o disposto na NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, indique, respectivamente, os fluxos de caixa gerados ou consumidos nas atividades: Operacionais; de Investimento; e, de Financiamento.
O EBITDA é um dos principais indicadores econômicos financeiros utilizados por contabilistas para avaliar o desempenho operacional e financeiro da empresa em um determinado período de tempo. É também muito utilizado por investidores que desejam investir em determinadas companhias de capital aberto no mercado de capitais, ou mesmo em empresas de capital fechado.
Assim, foram levantados os seguintes dados da Demonstração de Resultado de Exercício simplificada, para efetivação do cálculo do EBITDA em uma determinada companhia:

De acordo com as informações, assinale o valor exato do EBITDA.
Capacitadora é a entidade credenciada em Conselho Regional de Contabilidade que promove atividades de Educação
Profissional Continuada consoante as diretivas desta norma.
(NBC PG 12 (R3), 33.)
Em conformidade com a referida norma, constituem-se em possíveis capacitadoras, EXCETO:
A Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC TSP 07 – Ativo Imobilizado tem como objetivo estabelecer o tratamento contábil para ativos imobilizados, de forma que os usuários das demonstrações contábeis possam discernir a informação sobre o investimento da entidade em seus ativos imobilizados, bem como suas variações. Considerando o que consta nessa norma sobre Ativo Imobilizado, um ente público, por meio do processo licitatório, adquiriu os seguintes bens:
Em 02-01-2020: um microcomputador pelo preço de R$ 5.000,00;
Em 10-01-2020: um armário para um consultório médico pelo preço de R$ 1.200,00;
Em 21-01-2020: livros para doar para estudantes pelo preço de R$ 4.200,00;
Em 25-01-2020: um software de gestão pública pelo preço de R$ 10.000,00.
Considerando essas informações, indique o valor que deverá ser registrado no Ativo Imobilizado.
Um ente público apresentou as seguintes informações no seu Balanço Orçamentário, referente ao exercício financeiro
do ano X1:

Com base nessas informações, sabe-se que esse Balanço Orçamentário apresentará um superávit ou um déficit; no exercício financeiro de X1 é correto afirmar que foi apresentado um:
A normatização dos procedimentos contábeis relativos a provisões, passivos contingentes e ativos contingentes foi elaborada com base na Norma Brasileira de Contabilidade Aplicada ao Setor Público, NBC TSP 03, de 21 de outubro de 2016, aprovada pelo Conselho Federal de Contabilidade e utilizada no Manual de Contabilidade Aplicada ao Setor Público (MCASP) 8ª edição para colaborar com o processo de elaboração e execução do orçamento. Segundo a NBC TPS 03 e o MCASP 8ª edição, o Passivo Contingente NÃO pode ser definido como um(a)
O governo de determinado município detectou que, devido a um erro, houve a indevida cobrança de determinado tributo, sendo, portanto, necessária a restituição aos contribuintes. Nesse sentido, o contador do município realizou os cálculos para verificar o valor da provisão a ser contabilizada devido a esse evento. Com isso, o contador constatou que se todo o valor cobrado fosse restituído, o desembolso seria de R$ 10.000,00, mas se o erro resultou apenas numa cobrança a maior do tributo, o desembolso esperado seria de R$ 5.000,00. Realizou, também, a estimativa dos contribuintes que foram afetados por essa cobrança indevida: 20% dos contribuintes foram indevidamente tributados; 40% foram tributados a maior; e, 40% não foram afetados. Com base nessas informações e na NBC TSP 03 – Provisões, passivos contingentes e ativos contingentes, assinale a alternativa que descreve o valor esperado para a provisão com as restituições.
O Projeto de Lei Orçamentária Anual (PLOA) de um determinado ente público estadual contém dispositivo que autoriza a abertura de crédito suplementar no exercício financeiro de 2017. Tal dispositivo está
Suponha que, em função do fechamento de diversas indústrias e forte queda de arrecadação de impostos, o Estado tenha decidido adotar medidas de redução de despesas e de aumento de receitas extraordinárias, especialmente com a alienação de imóveis de sua titularidade. Considerando as disposições da Lei de Responsabilidade Fiscal relativas à gestão financeira e patrimonial,
Considere as afirmativas abaixo, relativas às transferências voluntárias e à destinação de recursos ao setor privado, na forma disciplinada pela Constituição Federal e pela Lei de Responsabilidade Fiscal:
I. A destinação de recursos públicos para subvenção de entidades privadas com fins lucrativos depende de autorização em lei e deve atender às condições estabelecidas na Lei de Diretrizes Orçamentárias e estar prevista no Orçamento ou em créditos adicionais.
II. Os Estados que extrapolarem o limite de endividamento fixado pelo Senado Federal e não procederem à recondução a tais limites no prazo fixado pela LRF ficam proibidos de receber transferências voluntárias da União.
III. Os Municípios que ultrapassarem o limite máximo de gastos com despesa de pessoal fixado na LRF ficam impedidos de receber o produto da participação em impostos estaduais nos percentuais fixados na Constituição Federal.
Está correto o que se afirma APENAS em
Um dos instrumentos introduzidos pela Lei de Responsabilidade Fiscal, dentro do escopo da gestão fiscal responsável, é o denominado Anexo de Metas Fiscais, o qual integra, obrigatoriamente,
Considerando a legislação que rege os orçamentos públicos, em especial a Lei no 4.320/1964 e a Lei de Responsabilidade Fiscal, os restos a pagar
O Poder Legislativo, diretamente ou com o auxílio dos Tribunais de Contas, e o sistema de controle interno de cada Poder e do Ministério Público devem fiscalizar o cumprimento das normas previstas na Lei Complementar n° 101/2000.
Dentre as normas cujo cumprimento deve ser fiscalizado, encontram-se as previstas nos artigos 22 e 23 da referida lei, que tratam do controle da despesa total com pessoal.
De acordo com tais normas, a verificação do cumprimento dos limites de despesa será realizada ao final de cada quadrimestre, e, quando o total da despesa com pessoal exceder 95% do limite fixado com base em percentual da receita corrente líquida, ao Poder ou ao órgão que houver incorrido no excesso fica
Entre os princípios orçamentários apontados pela doutrina, presentes no regramento constitucional e legal relativo à matéria, insere-se
