A Sociedade Empresária apresentou em 31/12/2018 os seguintes dados de transações realizadas no período:

A partir dos dados apresentados, a Sociedade Empresária apurou o seguinte resultado:
Determinada Sociedade Empresária apresentou em seu Balanço Patrimonial: Disponibilidades de R$ 2.600,00, Imobilizado de R$ 6.000,00, Empréstimos a Pagar de R$ 4.770,00 e Capital Social de R$ 3.830,00. No mês de janeiro de 2020, foram realizadas as seguintes operações:
1.Compra de um veículo por R$ 1.000,00, pagando 10% de entrada e o restante parcelado;
2.Venda de um veículo por R$ 4.000,00 à vista, valor líquido da perda de 20% na operação.
Após as operações e com as informações apresentadas anteriormente, pode-se afirmar que essa Sociedade Empresária apresentou:
Determinada Sociedade Empresária apresentou, no mês de maio de 2020, as seguintes operações:
1. Integralização de Capital Social no valor de R$ 500,00 no Banco Alfa;
2. Compra a prazo, pagamento em 3 parcelas mensais de terreno – R$ 100,00;
3. Compra à vista de móveis e utensílios – R$ 200,00;
4. Pagamento de 50% da dívida referente à compra do terreno;
5. Compra de mercadorias para revenda por R$ 150,00 a prazo;
6. Obtenção de um empréstimo bancário de curto prazo no valor de R$ 300,00 com depósito no Banco Alfa;
7. Aumento de capital social com um veículo no valor de R$ 80,00;
8. Compra de um caminhão no valor de R$ 170,00 à vista;
9. Pagamento da 1ª parcela do empréstimo no valor R$ 30,00;
10. Compra de mercadorias para revenda no valor de R$ 5,00 à vista;
11. Pagamento de 1/3 da dívida referente ao item 5.
De acordo com as informações apresentadas anteriormente, o valor total do ativo, considerando a NBC TG – Estrutura Conceitual e a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:
Considerando os procedimentos e critérios estabelecidos na ITG 2000 (R1) – Escrituração Contábil, analise as afirmativas a seguir.
I. O nível de detalhamento da escrituração contábil reflete a necessidade de informações de seus usuários e pode seguir o modelo de plano de contas sugerido na ITG 2000 (R1) ou seguir um padrão preestabelecido por uma autoridade reguladora.
II. Na escrituração descentralizada, as filiais devem adotar o mesmo grau de detalhamento dos registros contábeis da matriz.
III. A retificação de um lançamento contábil efetuado com valor maior que o correto é realizada por meio de lançamento de estorno parcial.
IV. Mesmo que o lançamento de um fato contábil decorra de direito ou de obrigação em moeda estrangeira, a escrituração contábil deve ser executada em moeda nacional.
Está correto o que se afirma apenas em
Uma entidade do setor de educação está passando por um momento de reestruturação em suas atividades operacionais. A entidade está comprometida com o plano de vender suas atuais instalações (prédio sede, móveis e equipamentos) para subsidiar financeiramente a aquisição de novas instalações em outro bairro da cidade. A entidade já iniciou ações para localizar comprador, mas continua utilizando as atuais instalações até que as novas sejam adquiridas. Em sua última reunião, a diretoria da entidade resolveu não transferir as atuais instalações a um eventual comprador até que a compra das novas instalações seja efetuada. Apesar de ignorar termos habituais e costumeiros para a venda de ativos desse tipo, a entidade está disposta a manter um compromisso firme de compra – com algum eventual comprador, comprometendo-se a transferir as atuais instalações assim que as novas estiverem prontas para uso pela entidade. Considerando-se apenas as informações apresentadas e a NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, assinale a alternativa correta.
Em janeiro de 2021, João Perito foi nomeado para a apuração de haveres da empresa SS Ltda., tendo a perícia o objetivo de determinar o valor do Patrimônio Líquido, para fins de pagamento dos haveres ao sócio minoritário Luiz de Souza, que detém 20% das quotas do capital da empresa e está se retirando da mesma. Durante os procedimentos, foi constatado que:
• De acordo com o contrato social da empresa, a distribuição dos lucros é proporcional ao capital social;
• O sócio citado já integralizou totalmente a sua participação no capital social;
• Não há saldo de pró-labore a receber em favor do sócio;
• Não há outros créditos ou débitos a receber e/ou a pagar do sócio;
• O Balanço Patrimonial elaborado em 31/12/2020 apresentava os seguintes saldos:

• Não foram encontrados registros contábeis dos seguintes itens: Despesas diversas (água, luz, outras) referentes ao exercício de 2020 a serem pagas em 2021 – R$ 1.000,00; Provisão de férias com 1/3 constitucional e os respectivos encargos sociais referentes ao exercício de 2020 – R$ 500,00; Venda realizada à vista durante o exercício de 2020 – R$ 5.000,00; Baixa de estoque em 2020 referente à venda não contabilizada – R$ 2.000,00;
• Os demais elementos ativos e passivos estão corretamente classificados e avaliados.
Uma sociedade empresária apresentou as seguintes informações para elaboração da Demonstração do Resultado em 31/12/2022:

Uma sociedade empresária que atua exclusivamente como papelaria apresentava os seguintes saldos no Ativo, em seu
Balanço Patrimonial, em 31/12/2022:
• Disponibilidades: R$ 20.000,00;
• Veículo “Van” utilizada no transporte de funcionários: R$ 200.000,00;
• Seguro do veículo “Van” pago antecipadamente, apropriado mensalmente de forma linear e vigente para os dois anos
seguintes: R$ 12.000,00;
• Estoques com previsão de venda em até 90 dias: R$ 40.000,00;
• Imóvel alugado a terceiros: R$ 80.000,00;
• Contas a receber em 05/01/2024: R$ 60.000,00;
• Adiantamento a diretores para recebimento em 05/06/2023: R$ 16.000,00; e,
• Móveis utilizados no negócio da empresa: R$ 20.000,00.
Considerando, unicamente, as informações disponibilizadas e o disposto na Lei nº 6.404/1976, assinale a alternativa
que indica o total do Ativo Circulante em 31/12/2022:
Uma Sociedade Empresária apresentou, em outubro de 2017, as seguintes informações relativas a operações de compras e vendas de mercadorias realizadas no período:

No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
Uma Sociedade Empresária apresentou, em 30/04/17, as seguintes informações sobre a folha de pagamento de seus funcionários para contabilização nesta data, que será paga até o quinto dia do mês de maio/2017; observe.
Remuneração bruta dos funcionários R$ 210.000,00
INSS – Contribuição Previdenciária Retida dos Funcionários R$ 23.100,00
INSS – Contribuição Previdenciária Patronal R$ 42.000,00
FGTS Calculado sobre o valor bruto R$ 16.800,00
A contabilização das informações sobre a folha de pagamento do mês, considerando apenas os dados apresentados anteriormente, resultará em um aumento no Passivo Circulante de:
A Cia. Branca Ltda. apresentava os seguintes saldos a receber de clientes e perdas estimadas com créditos de liquidação duvidosa (PECLD); observe.
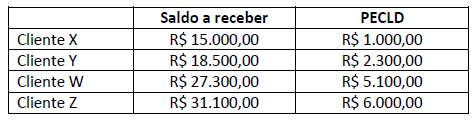
Após esgotados todos os recursos de cobrança, e utilizados todos os meios judiciais, o departamento jurídico da Cia. Branca Ltda. informou ao departamento contábil sobre fortes evidências de que os clientes Y e Z não pagariam as dívidas auferidas. De acordo informações apresentadas, assinale o lançamento contábil a ser feito pela Cia. Branca Ltda de modo a apresentar corretamente a baixa dos clientes incobráveis.
Uma Sociedade Empresária, em 31/12/2019, apresentou os seguintes saldos de contas do Patrimônio Líquido:
Em 31/12/2019, apurou lucros no valor de R$ 140.000,00 e a Assembleia Geral Ordinária realizada aprovou a seguinte proposta de destinação e distribuição desse lucro:
- 5% para Reserva Legal conforme a legislação;
- 40% para Reserva Estatutária;
- R$ 35.000,00 para Reserva para Contingências;
- a sobra líquida será destinada a Dividendos a Pagar.
Considerando os dados apresentados, podemos afirmar que os valores da Reserva Legal e Dividendos a Pagar são, respectivamente:
Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:

Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:
A cada exercício social a empresa apura o resultado de suas operações. De acordo com o art. 187 da Lei nº 6.404/76, deverão ser apresentadas na demonstração do resultado do exercício as informações a seguir, EXCETO:
Uma Sociedade Ltda. apresentou os seguintes saldos em 30/11/2020:

Durante o mês de dezembro de 2020 ocorreram os seguintes fatos contábeis:
1 – Venda de mercadorias à vista no valor de R$ 120,00. O CMV foi de R$ 80,00.
2 – Recebimento de um empréstimo de um dos sócios no valor de R$ 60,00, sem juros, a ser pago em 2023.
3 – Pagamento da metade das contas a pagar.
4 – Compra de R$ 80,00 em mercadorias, sendo 30% à vista e o restante com o vencimento em 02/02/2021.
5 – Venda de mercadorias a prazo pelo valor de R$ 70,00, a ser recebido em 19/01/2021. O CMV foi de R$ 20,00.
6 – Apropriação de despesa de aluguel no valor de R$ 20,00. O valor será pago em 04/04/2021.
Após os lançamentos do mês de dezembro e do encerramento do exercício de 2020, desconsiderando a presença de impostos e depreciações, informe, respectivamente: o total do Ativo; o total do Patrimônio Líquido; o total do Passivo Circulante; e, o total do Ativo Circulante.
Uma empresa apresentou os seguintes Balanços Patrimoniais encerrados em 31/12/20X0 e 31/12/20X1.

Considerando apenas os dados apresentados, assinale a alternativa correta.
As informações correspondem à Companhia A e ocorreram no exercício social de 20X1 (de 01/01/20X1 a 31/12/20X1):
Outras informações ocorridas no mesmo período:
Considerando as informações apresentadas, assinale, a seguir, o “Resultado Antes dos Tributos sobre o Lucro” que
deveria ser corretamente divulgado pela Companhia A na Demonstração do Resultado de encerramento do exercício
social de 20X1.
Uma empresa comercial revendia três tipos de produtos. Em 31/12/2019 apurou a seguinte situação sobre o estoque:

Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Em 31/12/2021, uma empresa apresentava o seguinte Balanço Patrimonial:

O balancete de verificação de uma sociedade empresária apresentava as seguintes contas patrimoniais e respectivos saldos em 31/12/2022:

Antes do término do exercício social, a sociedade empresária realizou as seguintes transações em 31/12/2022:
• Compra de um veículo de R$ 80.000,00, financiado em 20 prestações mensais de R$ 5.000,00;
• Desconto de uma duplicata com valor nominal de R$ 10.000,00, com vencimento em 60 dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 1.000,00;
• A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 7.000,00;
• Contratação de apólice de seguro para as máquinas e equipamentos, com vigência de 12 meses. O prêmio do seguro no valor de R$ 6.000,00 foi pago à vista;
• A fatura de R$ 10.000,00 de um determinado fornecedor foi paga com desconto de 10%.
Considere que determinada mercadoria sujeita ao ICMS no regime de substituição tributária (ICMS/ST) foi vendida por uma empresa industrial para empresa varejista, localizada no mesmo estado sendo:
O valor do ICMS a ser recolhido por substituição tributária será de:
