Analise as informações na seguinte tabela de gastos, disponibilizadas por uma fábrica em determinado período.

Conforme informações da contabilidade de custos, a fábrica produz um único produto. Nesse sentido, é correto afirmar que os custos totalizam
Considere as seguintes informações extraídas da contabilidade de uma fábrica:
• Custo de oportunidade: R$ 2.000,00;
• Custo fixo total: R$ 10.000,00;
• Custo variável unitário: R$ 20,00;
• Preço de venda unitário: R$ 80,00.
Com base nessas informações, o ponto de equilíbrio econômico em unidades é de
Atenção: Utilize as informações para responder à questão.
 Após o registro das operações, o Ativo total da Cia. Compra & Vende era, em 31/01/2018, em reais,
A empresa Santo Caos Ltda apresentou as seguintes contas no período de 01/01/X1 a 31/12/X1.

Com base nos dados apresentados, o Resultado Operacional Bruto e o Resultado antes do Imposto de Renda e da Contribuição Social são, respectivamente:
A Empresa de Segurança Maduro S.A. apresentou a Demonstração do Resultado do ano de 2017 e os Balanços Patrimoniais em 31/12/2016 e 31/12/2017 a seguir:
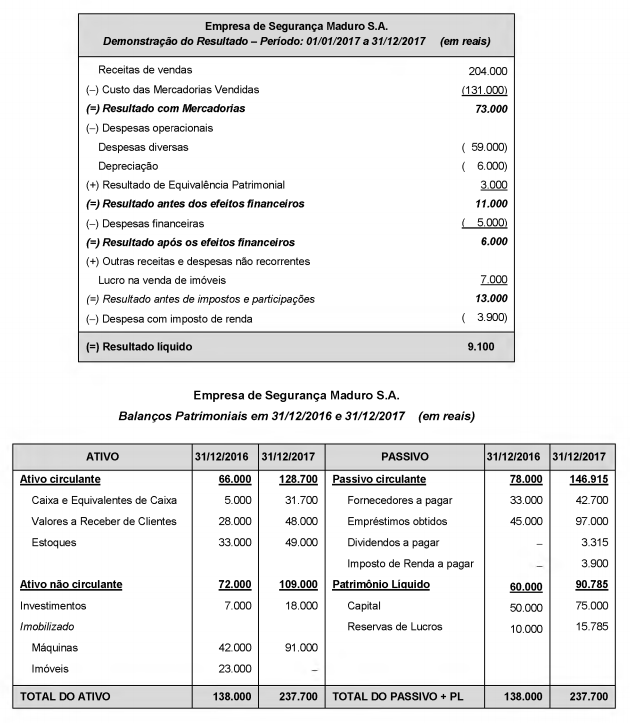
Sabe-se que no ano de 2017 a empresa não vendeu investimentos nem máquinas, não liquidou qualquer empréstimo, não pagou as despesas financeiras do ano e o aumento de capital foi em dinheiro. Se os imóveis não são depreciados, os valores no ano de 2017, correspondentes ao Caixa das atividades operacionais e ao Caixa das atividades de financiamentos foram, respectivamente, em reais:
O Código Tributário Nacional, em seu art. 113, distingue, com muita clareza e objetividade, as obrigações tributárias principais das obrigações tributárias acessórias. Com base neste mesmo Código,
O domínio das noções de tributo, imposto, taxa e contribuição implica o conhecimento das regras atinentes tanto à sujeição ativa, como à sujeição passiva das obrigações tributárias, principal e acessórias. De acordo com o CTN, que estabelece as normas gerais de direito tributário, o sujeito
