

Texto para responder à questão:


A respeito das relações de sentido estabelecidas pelas classes de palavras empregadas no texto, assinale a alternativa correta.
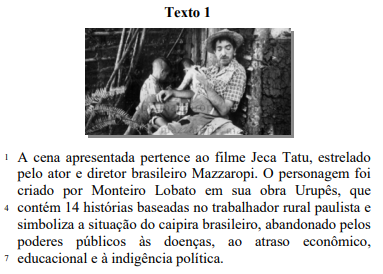
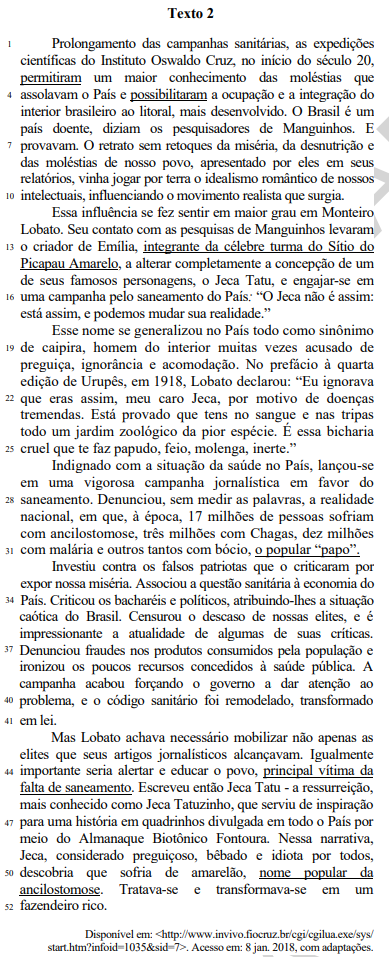
No segundo parágrafo do texto 2, o trecho "a alterar completamente a concepção de um de seus famosos personagens" (linhas 14 e 15) apresenta, respectivamente, a partícula "a" com as funções de

Considerando a classe das palavras do trecho "Alguns hábitos têm o poder de iniciar uma reação em cadeia, mudando outros hábitos conforme eles avançam por meio de uma organização." (linhas de 1 a 3), assinale a alternativa que classifica, respectivamente, os vocábulos sublinhados.

Acerca do emprego das classes de palavras no texto, assinale a alternativa correta.
Texto para responder à questão.
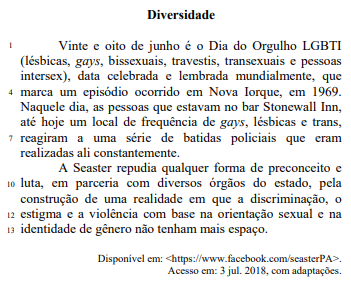
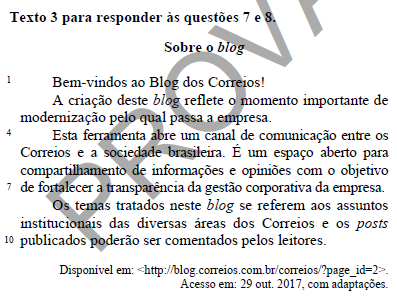
De acordo com a norma-padrão e as questões gramaticais referentes ao período “Os temas tratados neste blog se referem aos assuntos institucionais das diversas áreas dos Correios e os posts publicados poderão ser comentados pelos leitores." (linhas de 8 a 10), assinale a alternativa correta.
Observe a charge abaixo. Para responder à questão.

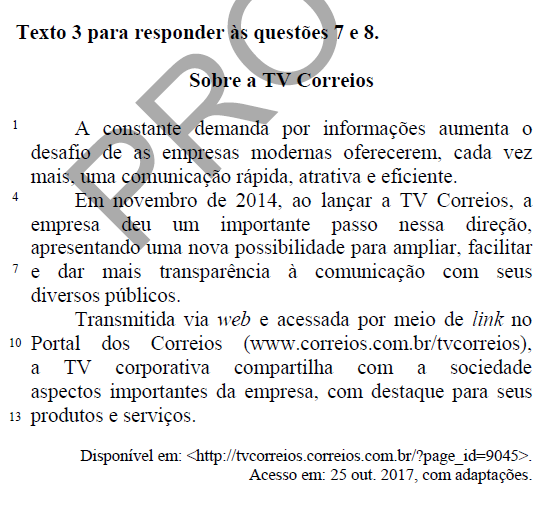
De acordo com a norma-padrão e com as questões gramaticais que envolvem o último parágrafo, assinale a alternativa correta.

No que se refere às regras de pontuação e de ortografia vigentes, é correto afirmar que, na(s) linha(s)
A Cia. ABC é uma Sociedade Empresária brasileira que constituiu uma subsidiária integral para operar nos Estados Unidos. Esta será avaliada de acordo com o método da equivalência patrimonial.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar. Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
De acordo com a característica do tratamento da variação cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, assinale a opção que indica a apresentação de cada elemento, respectivamente, nas Demonstrações Contábeis Individuais da Cia. ABC.
A Cia. X realiza a venda de computadores a consumidores externos por meio eletrônico, atuando como intermediadora. A sociedade empresária não possui estoque. Os computadores vendidos são entregues pela Cia. Y, detentora do estoque e emissora dos documentos da venda.
No mês de janeiro de 2022, a Cia. X atuou na venda de 10 computadores, com base no valor de R$8.000 cada. Estes foram entregues pela Cia. Y ao consumidor final. O custo do computador era de R$5.000 e a Cia. X recebeu R$2.000 por cada venda realizada.
Assinale a opção que indica a receita de vendas contabilizada, em janeiro de 2022, pela Cia. X e pela Cia. Y, respectivamente.
Em 31/12/2017, uma empresa apresentava o seguinte balanço patrimonial:

Sobre os índices de endividamento da empresa, assinale a afirmativa correta.
Uma sociedade empresária recebe subvenção governamental por meio de isenção de imposto sobre a renda.
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da
sociedade empresária.
Uma empresa possui ações ao valor nominal de R$ 1,00 cada e decidiu realizar um aumento de capital no montante de 50.000 ações ao preço de R$ 1,30 cada.
Considerando as informações apresentadas, o contador deve registrar os seguintes lançamentos:
Em 20X3, a administração de uma empresa S/A aprovou o plano de substituição de sua frota de caminhões, incluindo o arrendamento de 53 caminhões, seguindo a estratégia de acelerar a substituição de toda a frota por caminhões maiores e de próxima geração, com menor consumo de combustível devido à nova tecnologia do motor. A frota apresenta valor contábil de R$ 220 milhões. Essa alteração no uso pretendido dos ativos desencadeou uma revisão de impairment. Como resultado dessa revisão, a empresa identificou um valor justo de R$ 200 milhões, um valor em uso de R$ 180 milhões e um contrato oneroso de R$ 20 milhões.
A partir das informações apresentadas, a empresa deve:
A Cia. ABC é contribuinte dos impostos estaduais e municipais. A sociedade empresária apresentou os saldos a seguir, em 31/12/2017.

Com base nas informações acima, assinale a opção que indica o resultado bruto da Cia. ABC, em 31/12/2017.
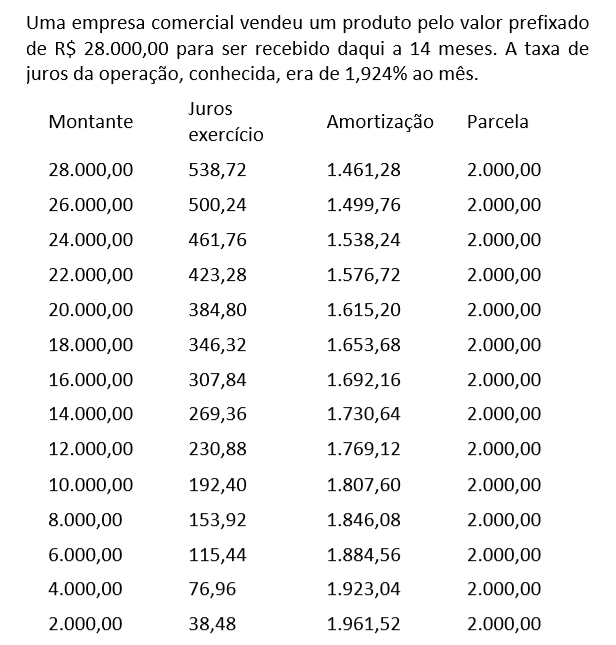
Uma entidade pode aumentar o seu capital social por meio da captação de novos sócios ou do aumento da participação desses, mas também por incorporação de valores já reconhecidos no Patrimônio Líquido.
O item patrimonial que pode ter valores alocados para aumento do capital social é:
Em 01/01/X0, uma entidade de incorporação imobiliária iniciou a construção de um prédio. Foi estimado que todos os apartamentos estariam prontos em 31/12/X3.
O custo total estimado para cada apartamento era de R$ 500.000, sendo gastos do seguinte modo:
Ainda, a construtora incorre em despesas gerais de R$ 180.000 ao ano.
Em 01/01/X0 foram vendidos três apartamentos por R$ 800.000 cada, à vista.
Assinale a opção que indica o lucro bruto relacionado à venda destes três apartamentos, reconhecido na Demonstração do Resultado do Exercício da construtora em 31/12/X2, considerando que os valores reais foram iguais aos estimados.
Uma entidade apresentou, em 2017, um aumento em sua margem líquida, que passou de 10% para 15%.
O motivo para o fato registrado foi o aumento
Em 01/10/20X1, a Cia. Delta S/A realizou duas vendas de mercadorias: uma para o cliente ABC, no valor de R$ 25.000,00 com recebimento previsto para 60 dias e outra para o cliente XYZ, no valor de R$ 20.000,00 com recebimento de 50% à vista e o restante em 120 dias. Em 01/12/20X1, a Cia. Delta recebeu um comunicado do cliente ABC, informando que a empresa estava passando por problemas financeiros e que só conseguiria honrar a sua dívida em 05/02/20X2. Nesse mesmo dia, após uma reanálise do perfil de crédito do cliente XYZ, o setor de contas a receber da Cia. Delta identificou um grande aumento no endividamento desse cliente, o qual poderia levá-lo a não realizar o pagamento total da duplicata em aberto.
Nesse cenário, em 31/12/20X1, a Cia. Delta reconheceu Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) no valor de R$ 28.000,00, considerando a situação financeira do cliente ABC e o possível não recebimento de 30% das duplicatas do cliente XYZ.
Em 05/01/20X2, os clientes ABC e XYZ informaram o início do processo de encerramento de suas atividades comerciais. Já em 15/02/20X2, após várias tentativas judiciais de receber os valores devidos por esses clientes, a Cia. Delta considerou as duplicatas como incobráveis.
Considerando os fatos descritos, é correto afirmar que os lançamentos contábeis realizados pela Cia. Delta a partir de dezembro/20X1 foram:
Uma loja de esportes vendia bolas. Em 01/11/2016, o estoque de bolas estava avaliado em R$ 2.000 e era composto por 100 bolas. O preço unitário da bola era de R$ 25,00.
No mês de novembro, nenhuma bola foi vendida. A loja fez uma promoção, diminuindo o preço da bola para R$ 15,00. Em dezembro nenhuma bola foi vendida.
Assinale a opção que indica o correto reconhecimento contábil do efeito decorrente da redução do ativo nas demonstrações contábeis de 31/12/2016.
Em 31/12/X0, uma sociedade empresária que presta serviços a terceiros, colocou à venda um de seus prédios por um preço considerado razoável pelo mercado. A sociedade empresária estava comprometida em vender o prédio e considerava provável a realização da venda. Ainda, ela continuava utilizando o prédio em suas atividades até encontrar um comprador, quando será feita a transferência para a nova localização.
Assinale a opção que indica a classificação do prédio no balanço patrimonial da sociedade empresária, em 31/12/X0.
Uma empresa adquiriu a prazo mercadorias para a revenda por R$ 2.250,00 para pagar em 3 meses (taxa de juros efetiva de 14,47% ao mês ou 50% total do período e considerada material para a empresa). Em seguida, a empresa e o fornecedor realizaram um acordo com uma instituição financeira – operação de forfait, também chamada de risco sacado.
Considerando as informações apresentadas, as contabilizações iniciais e subsequentes são:

O balanço patrimonial representa o valor contábil de uma sociedade empresária em um momento específico, como se fosse
um retrato da empresa. Ele é composto por dois lados: no esquerdo estão os ativos da empresa; no direito são identificados os passivos e o capital dos acionistas. A definição contábil que fundamenta e descreve o balanço patrimonial é a seguinte: Ativos = Passivos + Patrimônio liquido
Considere as informações apresentadas a seguir sobre a sociedade empresária XPTO no ano de 20XX.

No período apresentado, os valores do Ativo Não-Circulante, do Passivo Circulante e do Patrimônio Líquido são, respectivamente,
Em 02/01/X0, uma sociedade empresária adquiriu computadores no exterior para utilizar em seus negócios por 30.000 dólares. Do valor, 10.000 dólares foram pagos no momento da aquisição, e o restante, em 02/04/X0, quando do recebimento físico do computador.
A cotação do dólar, em 02/01/X0, era de R$ 5,00 e, em 02/04/X0, de R$ 5,20.
Assinale a opção que indica o valor reconhecido na conta “computadores” no Balanço Patrimonial da sociedade empresária, em 02/04/X0.
Uma entidade tinha seu modelo de negócios estruturado para a venda de terrenos.
Em 01/01/X0, o seu estoque era de R$270.000, tendo a seguinte composição:
Em 31/01/X0, teve início um processo de melhorias na região onde os terrenos estão localizados. Por isso, a entidade decidiu retirar
os terrenos de venda e mantê-los para valorização de capital a longo prazo, definindo mensurá-los pelo valor justo. Na data, o valor justo do Terreno A era de R$160.000 e o do Terreno B, de R$140.000.
Assinale a opção que indica o efeito da mudança da intenção da administração nas demonstrações contábeis da entidade.
Em 02/01/X0, uma sociedade empresária alugou uma aeronave por cinco anos, assumindo o compromisso de devolver a aeronave nas mesmas condições em que estava no momento inicial do aluguel.
Na data, as despesas anuais com manutenção eram estimadas em R$ 5.000, sendo seu valor presente de R$ 4.000. Já os custos para reconfiguração para devolução eram estimados em R$ 12.000, sendo seu valor presente de R$ 10.000.
Dessas despesas e custos, no momento do contrato deve-se contabilizar no balanço patrimonial o seguinte valor:
Na apresentação de ativos e passivos, receitas e despesas no Balanço Patrimonial e Demonstração do Resultado do Exercício, a entidade não deve compensar valores. Porém, o CPC 26 permite a apresentação de algumas transações em base líquida, a exemplo de:
Uma empresa comercial vende pacotes de um produto. O estoque de pacotes está registrado, em 31 de dezembro de 20X3, a um custo de R$ 50,00 cada. Durante a auditoria, os auditores observaram que o preço de venda subsequente de cada pacote em 15 de janeiro de 20X4 era de R$ 40,00 cada. Ainda, nesse dia, uma diligência revelou que, durante o levantamento físico do estoque, um vazamento de água danificou parte do estoque. Consequentemente, a empresa gastou um total de R$ 15,00 por pacote para consertar e reaplicar cola nos pacotes.
O valor realizável líquido e a redução (perda) do estoque equivalem, respectivamente, a:
Uma instituição de ensino adquiriu, em 01/01/X0, um prédio para alugar a terceiros por R$500.000. A vida útil do prédio foi estimada em 50 anos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.

