
De acordo com a Lei da Responsabilidade Fiscal, para obtenção da receita corrente líquida deve-se deduzir alguns valores do somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Entre os valores a serem deduzidos não estão
De acordo com a Lei de Responsabilidade Fiscal, a receita corrente líquida representa o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes.
Na União, nos Estados e nos Municípios, deve-se deduzir do valor
De acordo com a Lei de Responsabilidade Fiscal, o Relatório de Gestão Fiscal será publicado até trinta dias após o encerramento do período a que corresponder, com amplo acesso ao público, inclusive por meio eletrônico.
O descumprimento do prazo previsto impedirá, até que a situação seja regularizada, que a entidade
Considere as informações sintéticas do Balanço Orçamentário de uma entidade pública relativas ao exercício financeiro de 20x1 apresentadas no Quadro II a seguir, com valores expressos em milhões de reais.
Quadro II

De acordo com a estrutura do Balanço Orçamentário constante na 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP) no Quadro II, o valor da coluna do saldo do sub-total de receitas orçamentárias é dado pelo(a):
O Plano de Contas Aplicado ao Setor Público (PCASP) é dividido em oito classes, sendo as contas classificadas segundo a natureza das informações que evidenciam
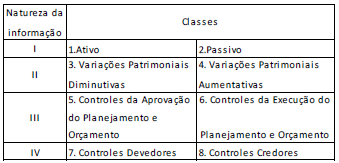
Nesse sentido, assinale a opção que preenche I, II, III e IV, respectivamente, no quadro acima
Ao dispor critérios gerais para apresentação das demonstrações contábeis, dois pontos abordados no Manual de Contabilidade Aplicada ao Setor Público (MCASP) tratam de agregação e compensação de valores.
Acerca desses pontos, analise os itens a seguir.
I. Um item pode ser suficientemente material para ser apresentado de forma individualizada nas notas explicativas, mesmo não sendo nas demonstrações contábeis.
II. A mensuração de ativos líquidos de ajustes relacionados não é considerada como uma compensação.
III. Ganhos e perdas provenientes de grupo de transações semelhantes devem ser apresentados em base líquida, mesmo quando materiais.
Está correto somente o que se afirma em:
Quadro 1
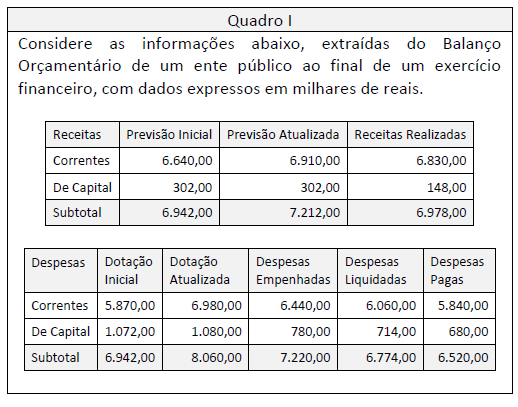
Ao longo do processo de execução orçamentária, receitas e despesas inicialmente consideradas no orçamento podem não cumprir todas as etapas de execução até o encerramento do exercício.
Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:

Uma instituição de ensino adquiriu, em 01/01/X0, um prédio para alugar a terceiros por R$500.000. A vida útil do prédio foi estimada em 50 anos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.
Em 31/12/2016, uma fábrica apresentava uma máquina em seu balanço patrimonial, que era utilizada para a produção de mercadorias para venda. A máquina era depreciada pelo método da linha reta e apresentada do seguinte modo:

Em 2017, os contadores da fábrica julgaram que a depreciação da máquina se aproximaria mais da realidade se feita pelo método dos benefícios gerados.
Portanto, no balanço patrimonial da fábrica, de 31/12/2017, foi apresentado o valor da depreciação pelo método dos benefícios gerados em 31/12/2017 e em 31/12/2016, do seguinte modo:

Assinale a opção que indica a correta contabilização da diferença entre a depreciação acumulada apresentada em 31/12/2016 (10.000) e em 31/12/2017 (8.000), referente ao ano de 2016.
A Cia. ABC é uma Sociedade Empresária brasileira que constituiu uma subsidiária integral para operar nos Estados Unidos. Esta será avaliada de acordo com o método da equivalência patrimonial.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar. Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
De acordo com a característica do tratamento da variação cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, assinale a opção que indica a apresentação de cada elemento, respectivamente, nas Demonstrações Contábeis Individuais da Cia. ABC.
Em 20X3, a administração de uma empresa S/A aprovou o plano de substituição de sua frota de caminhões, incluindo o arrendamento de 53 caminhões, seguindo a estratégia de acelerar a substituição de toda a frota por caminhões maiores e de próxima geração, com menor consumo de combustível devido à nova tecnologia do motor. A frota apresenta valor contábil de R$ 220 milhões. Essa alteração no uso pretendido dos ativos desencadeou uma revisão de impairment. Como resultado dessa revisão, a empresa identificou um valor justo de R$ 200 milhões, um valor em uso de R$ 180 milhões e um contrato oneroso de R$ 20 milhões.
A partir das informações apresentadas, a empresa deve:
Assinale a opção que indica a existência de um passivo contingente.
A Cia. Y apresentava o seguinte balanço patrimonial em
31/12/X0:

Na data, o capital social era constituído por 1.000 ações com
valor nominal de R$ 1,00.
Em X1, a Cia. Y realizou as seguintes operações abrangendo ações
de sua própria emissão:
? Compra de 80 ações por R$ 120,00 à vista.
? Venda das mesmas 80 ações por R$ 140,00 à vista.
Com base nas informações acima, assinale a opção que indica a
conta em que deve ser apresentado o efeito positivo de R$ 20,00.
Uma empresa foi processada por três supostas violações:
(a) uso não autorizado de uma marca registrada e a reivindicação é de R$ 100 milhões;
(b) não pagamento de uma gratificação a 2.000 empregados que foram demitidos, no montante de R$ 50 milhões; e
(c) prejuízos ambientais causados pela deposição de resíduos no rio próximo à fábrica em que ambientalistas estão reivindicando danos e custos de despoluição do rio.
Os advogados da empresa acreditam que nem todos os casos têm a mesma chance de ocorrerem e comunicou à empresa a seguinte avaliação:
Ação 1: As chances desse processo são remotas.
Ação 2: É provável que a empresa tenha que pagar os empregados demitidos, mas a melhor estimativa do montante seria de R$ 30 milhões.
Ação 3: Não há nenhuma lei que obrigue uma entidade a pagar por tais danos, somente políticas ambientais da empresa e propagandas nas mídias (obrigação não formalizada), contudo, o valor dos danos não pode ser estimado com confiabilidade.
Considerando as informações apresentadas, a empresa deve:
Em 01/02/2018, um antigo funcionário da Cia. K entrou na justiça alegando ter sido mal tratado na empresa e pedindo indenização por danos morais.
Os advogados da Cia. K julgaram que a perda da causa seria provável. No entanto, não conseguiram estimar o valor que poderiam perder, uma vez que o caso é inédito na empresa.
Assinale a opção correta em relação ao procedimento da Cia. K frente ao caso, de acordo com o Pronunciamento Técnico CPC 25, Provisões, Passivos Contingentes e Ativos Contingentes.
De acordo com a NBC TSP 07 – Ativo Imobilizado, alguns ativos, como monumentos e obras de arte, são definidos como “patrimônio cultural" devido à sua relevância cultural, ambiental ou histórica.
Assinale a opção que indica o posicionamento da norma em relação a esses ativos.
De acordo com a NBC TG 26 (R5) - Apresentação das Demonstrações Contábeis, as notas explicativas devem ser apresentadas, tanto quanto seja praticável, de forma sistemática.
Em relação à ordenação ou ao agrupamento sistemático, analise os exemplos a seguir.
I. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo.
II. Dar destaque para as áreas de atividades que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como o agrupamento de informações sobre determinadas atividades operacionais.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial, como declaração de conformidade com as normas, interpretações e comunicados e políticas contábeis significativas aplicadas.
Os exemplos de ordenação ou de agrupamento sistemático das notas explicativas incluem o que se afirma em
Em 31/12/2017, uma entidade apresentava o seguinte balanço patrimonial:
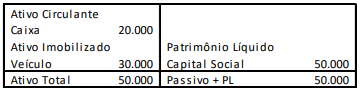
O valor justo do veículo era de R$ 40.000. Em janeiro de 2018, a entidade transferiu o veículo para o grupo Ativo não Circulante mantido para venda.
Assinale a opção que indica o impacto da transferência do ativo no balanço patrimonial da entidade.
De acordo com o Pronunciamento Conceitual Básico (R1) –
Estrutura Conceitual para Elaboração e Divulgação de Relatório
Contábil-Financeiro, a administração não precisa apoiar-se
em relatórios contábeis-financeiros de propósitos gerais, uma
vez que
Uma entidade adquiriu uma máquina, em 01/01/2015, para produção de seu principal produto por R$ 80.000. A máquina tinha vida útil de dez anos; no entanto, a entidade esperava utilizá-la por oito anos e vendê-la, ao final do prazo, por R$ 8.000. Em 02/01/2017, a entidade constatou que máquinas mais modernas estavam sendo produzidas, de modo que reavaliou suas estimativas, passando a considerar a vida útil de três anos e valor residual de R$ 5.000, a partir desta data.
Assinale a opção que indica o valor contábil da máquina, em 31/12/2017, admitindo que a entidade utilizou o método das quotas constantes para depreciar os seus ativos imobilizados e que não houve ajustes decorrentes do teste de recuperabilidade.
Por vezes é difícil avaliar se um ativo intangível gerado internamente se qualifica para o reconhecimento, devido às diversas dificuldades. Para avaliar se um ativo intangível gerado internamente atende aos critérios de reconhecimento, a entidade deve classificar a geração do ativo na fase de pesquisa e na fase de desenvolvimento.
Segundo CPC 04, um exemplo da fase de pesquisa é:
Em 01/10/2017, uma entidade vendeu mercadorias para o exterior por um valor equivalente a US$ 100.000 a prazo. Na data, a cotação do dólar era de R$ 3,50. Foi estabelecido no contrato de venda que a entidade compradora era responsável por eventuais danos às mercadorias no transporte.
A mercadoria foi embarcada em 10/10/2017, quando a cotação do dólar era de R$ 3,60 e recebida em 10/11/2017, quando a cotação do dólar era de R$ 3,70.
O pagamento foi feito em 15/12/2017. Na data, a cotação do dólar era de R$ 3,80.
Em 31/12/2017, a cotação do dólar era de R$ 3,65.
Assinale a opção que indica o valor contabilizado como receita por essa venda na Demonstração do Resultado do Exercício da entidade, em 31/12/2017.
A Cia. X encerrou o exercício contábil de 2017 com lucro líquido de R$ 100.000. Em 10/01/2018, a sociedade empresária declarou dividendos adicionais aos dividendos mínimos obrigatórios, no valor de R$ 20.000.
Em 01/03/2018, a sociedade empresária autorizou a emissão das demonstrações contábeis.
Assinale a opção que indica o tratamento correto dos dividendos adicionais nas demonstrações contábeis da Cia. X, referentes a 2017.
Em 02/04/2017, uma entidade comprou um ar condicionado para utilizar em seu escritório por R$ 1.200. Na data, a entidade pagou o frete de R$ 100 e a instalação de R$ 600. Além disso, a entidade estima que o custo de remoção, ao final da vida útil, é de R$ 800. A entidade espera utilizar o ar condicionado por 6 anos e não considera valor residual.
Assinale a opção que indica o valor contábil do ar condicionado, apresentado no ativo imobilizado da entidade no balanço patrimonial de 31/12/2017, considerando que a entidade utiliza o método de linha reta para depreciar os seus ativos imobilizados.
Considerando a legislação que rege os orçamentos públicos, em especial a Lei no 4.320/1964 e a Lei de Responsabilidade Fiscal, os restos a pagar
Entre os princípios orçamentários apontados pela doutrina, presentes no regramento constitucional e legal relativo à matéria, insere-se
Suponha que, em função do fechamento de diversas indústrias e forte queda de arrecadação de impostos, o Estado tenha decidido adotar medidas de redução de despesas e de aumento de receitas extraordinárias, especialmente com a alienação de imóveis de sua titularidade. Considerando as disposições da Lei de Responsabilidade Fiscal relativas à gestão financeira e patrimonial,
Um dos instrumentos introduzidos pela Lei de Responsabilidade Fiscal, dentro do escopo da gestão fiscal responsável, é o denominado Anexo de Metas Fiscais, o qual integra, obrigatoriamente,
O Projeto de Lei Orçamentária Anual (PLOA) de um determinado ente público estadual contém dispositivo que autoriza a abertura de crédito suplementar no exercício financeiro de 2017. Tal dispositivo está
Considere as afirmativas abaixo, relativas às transferências voluntárias e à destinação de recursos ao setor privado, na forma disciplinada pela Constituição Federal e pela Lei de Responsabilidade Fiscal:
I. A destinação de recursos públicos para subvenção de entidades privadas com fins lucrativos depende de autorização em lei e deve atender às condições estabelecidas na Lei de Diretrizes Orçamentárias e estar prevista no Orçamento ou em créditos adicionais.
II. Os Estados que extrapolarem o limite de endividamento fixado pelo Senado Federal e não procederem à recondução a tais limites no prazo fixado pela LRF ficam proibidos de receber transferências voluntárias da União.
III. Os Municípios que ultrapassarem o limite máximo de gastos com despesa de pessoal fixado na LRF ficam impedidos de receber o produto da participação em impostos estaduais nos percentuais fixados na Constituição Federal.
Está correto o que se afirma APENAS em
