
Internet: <http://g1.globo.com> (com adaptações).
Considerando o assunto do texto anterior e a imagem apresentada, julgue o item que se segue.
A espuma formada no rio Tietê é causada pelo excesso de detergente na água.
Internet: <http://g1.globo.com> (com adaptações).
Considerando o assunto do texto anterior e a imagem apresentada, julgue o item que se segue.
Embora seja sinal de poluição, a presença das garrafas plásticas nas ruas não causa danos à fauna da cidade de Salto.
Acerca de temas da atualidade que envolvem o Brasil e o mundo, julgue o item seguinte.
Dados atuais acerca da segurança pública no Brasil mostram quadro quantitativo de mortes violentas intencionais por ano similar à média de mortes anuais na guerra na Síria.
Internet: <http://g1.globo.com> (com adaptações).
Considerando o assunto do texto anterior e a imagem apresentada, julgue o item que se segue.
As garrafas plásticas sofrem decomposição quando expostas à luz solar.
Internet: <http://g1.globo.com> (com adaptações).
Considerando o assunto do texto anterior e a imagem apresentada, julgue o item que se segue.
A espuma formada no rio Tietê não afeta a sua flora.
Acerca de temas da atualidade que envolvem o Brasil e o mundo, julgue o item seguinte.
A atual flexibilização de regras nas relações de trabalho, a exemplo de questões relativas a terceirização, jornada, férias e remuneração, foi resultado de projetos aprovados pelo Congresso Nacional com a reforma trabalhista.
A tabela a seguir mostra o relatório de compras de
mercadorias para revenda e de vendas de mercadorias
de determinada entidade no mês de fevereiro de 20X6

Com referência ao relatório apresentado, julgue os itens a seguir.
Caso a entidade mantenha os registros por meio do método
PEPS (primeiro a entrar, primeiro a sair) e resolva alterar a
forma de mensuração para a média ponderada móvel (MPM),
será necessário ajustar o resultado, de modo a constar um
débito na conta de custo da mercadoria vendida e um crédito
em estoques de mercadorias.
A tabela seguinte mostra os saldos contábeis, em reais, de
determinada empresa, em 31/7/20X6

Tendo como referência essas informações, julgue os próximos itens.
A empresa deverá desembolsar mais de R$ 150.000,00 para
pagar os impostos apurados em 31/7/20X6
A tabela seguinte mostra as informações patrimoniais e de resultado de duas empresas, A e B. Os valores apresentados estão em módulo e em reais.

Com base nessas informações, julgue o item que se segue.
A empresa A apresenta uma composição do endividamento superior à da empresa B.
Julgue o item a seguir, relativo ao patrimônio das entidades.
Quando o passivo é igual ao ativo subtraído do patrimônio líquido, sendo todos maiores que zero, tem-se a situação patrimonial conhecida como positiva, ativa ou superavitária.
Julgue o item a seguir, relativo a conceitos, objetivos e finalidades da contabilidade.
A tabela seguinte mostra as informações patrimoniais e de resultado de duas empresas, A e B. Os valores apresentados estão em módulo e em reais.
Com base nessas informações, julgue o item que se segue.
A capacidade de pagamento corrente da empresa A é superior à da empresa B.
Com relação a patrimônio, julgue o item seguinte.
Situação hipotética: Em 1.º/3/201X, dois sócios investiram, cada um, R$ 10 mil na constituição de uma nova entidade. Nesse mesmo mês, a entidade adquiriu R$ 20 mil em mercadorias — 50% desse valor a prazo — e gastou R$ 5 mil em instalações em um imóvel que havia alugado por R$ 3 mil. O aluguel foi contratado no primeiro dia do mês de constituição da entidade. A parcela a prazo da compra de mercadorias e o aluguel foram quitados no mês seguinte. Esses foram os únicos eventos com impactos patrimoniais realizados no referido mês. Assertiva: Ao final do mês de março em questão, a situação patrimonial líquida da entidade era de R$ 17 mil.
A tabela seguinte mostra os saldos contábeis, em reais, de
determinada empresa, em 31/7/20X6
Tendo como referência essas informações, julgue os próximos itens.
O ativo circulante é superior a R$ 800.000,00, e o passivo
circulante é inferior a R$ 300.000,00
Com base nas normas de contabilidade aplicáveis às demonstrações
financeiras, julgue os itens subsecutivos.
São denominados equivalentes de caixa os investimentos
conversíveis em moeda e que apresentam alto risco de
alteração de valor, sendo necessária a exposição, no relatório
de administração, dos critérios adotados para identificar as
aplicações em equivalente de caixa.
Acerca das demonstrações contábeis utilizadas no Brasil, julgue os
itens que se seguem.
A demonstração dos fluxos de caixa, composta pelo fluxo dos
financiamentos, dos investimentos e pelo fluxo operacional,
deve ser elaborada por um dos seguintes métodos: método
indireto, em que se apresentam os principais componentes das
atividades operacionais; ou método direto, também
denominado método da reconciliação, que parte do lucro
líquido até chegar ao saldo em caixa.
Julgue os itens seguintes, relativos à demonstração dos fluxos de caixa (DFC).
A análise da DFC de uma entidade proporciona aos seus
usuários uma base acerca da capacidade da entidade de gerar
caixa e equivalentes de caixa, nos diferentes fluxos que a
compõem
No que se refere às principais demonstrações contábeis previstas
em lei, julgue os itens que se seguem.
Com base na legislação societária e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens subsequentes, a respeito das demonstrações contábeis.
A respeito das demonstrações contábeis, julgue o item que se segue.
A partir da análise da demonstração dos fluxos de caixa, o usuário da informação toma conhecimento de comoa entidade financia suas atividades, descritas através dos fluxos operacional, de investimento e de financiamento.
Julgue os itens a seguir, no que se refere a demonstrações contábeis.
O total de recursos aplicados na compra de mercadorias
adquiridas para revenda e com pagamento à vista deve ser
classificado como fluxo de atividades operacionais na
demonstração dos fluxos de caixa.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final do período.

Assertiva: Nessa situação, o lucro operacional bruto é igual a R$ 2.000.
Com relação ao reconhecimento e à mensuração de itens
patrimoniais e de resultado, julgue os itens subsecutivos.
Caso uma empresa realize gastos para a aquisição de um bem,
em que se espera que os benefícios econômicos ocorram
somente ao longo do período corrente, então essa transação
deverá ser reconhecida como despesa na demonstração do
resultado.
Com relação à demonstração do resultado do exercício, julgue os itens subsecutivos.
A respeito de sistemas de amortização e de taxas de juros de empréstimos bancários, julgue o item a seguir.
A tabela a seguir apresenta os dados, em reais, para a conciliação dos saldos contábil e bancário da empresa X no banco Y.

A partir dessa tabela, julgue o item subsequente, a respeito das conciliações contábeis.
Julgue o item a seguir, referente à contabilidade rural.
A respeito dos princípios de contabilidade, julgue os itens a seguir.
A respeito dos princípios de contabilidade aprovados pelo Conselho
Federal de Contabilidade (CFC), Resolução CFC n.º 750/1993 e
alterações conforme Resolução CFC n.º 1.282/2010, julgue os itens
seguintes.
Conforme o princípio patrimonialista, o patrimônio é o objeto
da contabilidade.
A respeito dos princípios de contabilidade, julgue os itens a seguir.
De acordo com a Lei n.º 6.404/1976, com o Comitê de Pronunciamentos Contábeis e com a deliberação da Comissão de Valores Mobiliários (CVM) n.º 675/2011, julgue os itens a seguir, relativos a princípios, estrutura, procedimentos e normas da contabilidade brasileira.
Em determinada entidade governamental, foram registrados os seguintes eventos contábeis durante o exercício financeiro de 2021, já encerrado.
1 Aprovação da lei orçamentária anual com receita estimada no valor de 200 mil reais, sendo 50% em receitas/despesas correntes e 50% em receitas/despesas de capital.
2 Lançamento de impostos no valor de 100 mil reais, sendo arrecadados 90% desse valor.
3 Empenho, liquidação e pagamento de despesas de pessoal no valor de 70 mil reais.
4 Recebimento de imóvel em doação no valor de 80 mil reais.
5 Empenho e liquidação de serviços de manutenção no valor de 10 mil, 100% inscritos em restos a pagar.
Considerando essa situação hipotética bem como as transações apresentadas, julgue o seguinte item, acerca da estrutura e do fechamento das demonstrações contábeis aplicáveis ao setor público.
Julgue os itens seguintes no que se refere às demonstrações contábeis aplicadas ao setor público.
Acerca da estrutura e do fechamento das demonstrações contábeis aplicadas ao setor público, julgue o item seguinte
Quanto à destinação, no balanço financeiro, as receitas e despesas orçamentárias deverão ser segregadas em ordinárias e vinculadas.
Determinado estado da Federação apresentou, em 31/12/2017, os seguintes saldos orçamentários (em milhares de reais), referentes ao ano de 2017:
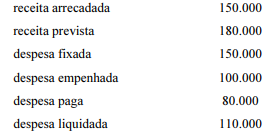
A partir dessa situação hipotética, julgue o próximo item, com base no disposto na Lei n.º 4.320/1964.
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir.
Julgue o seguinte item, relativo à elaboração e à divulgação de informações contábeis e de demonstrações contábeis no setor público.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue o item subsequente.
As variações patrimoniais devem ser reveladas pela contabilidade mesmo quando não resultem de execução orçamentária.
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir.
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
Julgue o item a seguir, a respeito da composição e das variações do patrimônio público e da mensuração dos seus elementos.
Com relação aos procedimentos contábeis patrimoniais aplicados no processo de mensuração de ativos do setor público, julgue o item subsequente.
Caso o bem entre em condições de uso somente no decorrer do mês, a taxa de depreciação pode ser ajustada pro-rata em relação à quantidade de dias corridos.
Para a melhoria na qualidade do atendimento ao público, certa unidade policial adquiriu 8 computadores e 3 impressoras, que foram postos em uso na mesma data de compra, nas seguintes condições:
• preço de cada computador: R$ 3.500;
• preço de cada impressora: R$ 600;
• tempo de vida útil estimada: 5 anos para ambos os equipamentos;
• data da compra: 1.º/7/20x0.
A respeito dessa situação hipotética, julgue o item subsequente.
O valor da despesa de depreciação dos 8 computadores a ser contabilizada pela unidade ao final do exercício de 20x0 será de R$ 2.800.
Com relação aos procedimentos contábeis de mensuração de ativos e passivos no setor público, julgue o item a seguir
No caso da depreciação de um ativo de infraestrutura, recomenda-se que seja depreciado separadamente cada componente de um item que tenha custo significativo em relação ao custo total do item.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue os itens a seguir.
A tabela a seguir mostra, com valores em reais, a composição do ativo imobilizado de um ente público ao final do ano de 20x6.
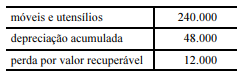
Nessa situação, de acordo com as informações apresentadas,
o valor contábil do ativo imobilizado, determinado pelo custo de aquisição, deduzido da depreciação acumulada e das provisões de perdas para recuperabilidade, é de R$ 180.000.
Nas demonstrações contábeis de determinada empresa, foram selecionadas as contas a seguir, reunidas em quatro grupos, e seus respectivos saldos.

Com base nessas informações, julgue o seguinte item.
À luz do Plano de Contas Aplicado ao Setor Público (PCASP), julgue os próximos itens.
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes.
No que se refere à estrutura e ao código da conta contábil do Plano de Contas Aplicado ao Setor Público (PCASP) e das naturezas e atributos da informação contábil, julgue o item que se segue.
O controle da mudança do atributo da conta contábil depermanente para financeiro pode ser feito por meio da duplicação das contas.
No que se refere à estrutura e ao código da conta contábil do Plano de Contas Aplicado ao Setor Público (PCASP) e das naturezas e atributos da informação contábil, julgue o item que se segue.
Como os controles de atos potenciais ativos e passivos são contrapartida um do outro, eles devem apresentar os mesmos saldos.
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Uma obrigação a pagar deverá ser reconhecida quando não houver mais incertezas quanto ao prazo e valor de determinada provisão.
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Caso não seja possível estimar de maneira confiável o valor de uma obrigação, uma provisão deverá ser reconhecida nas demonstrações contábeis da entidade
No que concerne à mensuração de provisões e passivos contingentes no setor público, julgue o item seguinte.
Se o processo de mensuração indicar que é remota a saída de recursos para determinado passivo contingente, esta deverá ser divulgada em notas explicativas.
Determinado órgão da administração pública direta federal concedeu suprimento de fundos a um servidor público, a fim de realizar gastos de pequena monta em serviços de reparos. No encerramento do exercício, o servidor havia utilizado metade do montante concedido e, mesmo já encerrado o prazo de aplicação dos recursos, não recolheu, por meio da guia de recolhimento da União (GRU), o valor não utilizado.
Julgue o item a seguir, com referência a essa situação e a aspectos a ela relacionados.
Julgue o item a seguir, acerca das variações patrimoniais qualitativas e quantitativas do setor público e seu impacto no resultado patrimonial do exercício.
Tem-se uma variação qualitativa quando há a extinção total ou parcial de um passivo sem o concomitante desaparecimento de um ativo no mesmo valor.
Acerca da estrutura e do fechamento das demonstrações contábeis aplicadas ao setor público, julgue o item seguinte
Na elaboração da demonstração das variações patrimoniais, os itens de variação patrimonial aumentativa (VPA) e de variação patrimonial diminutiva (VPD) só podem ser compensados quando assim exigido ou permitido por norma específica.
Julgue o item a seguir, acerca das variações patrimoniais qualitativas e quantitativas do setor público e seu impacto no resultado patrimonial do exercício.
Independentemente da intervenção de terceiros, a geração natural de novos ativos enseja a realização de uma variação patrimonial quantitativa aumentativa.

In the text CB3A1AAA,
People with disabilities can use websites and web tools
when they are properly designed. However, currently many sites
and tools are developed with accessibility barriers that make it
difficult or impossible for some people to use them.
The absence of an alternative text is the classic example.
Sites and tools with images should include equivalent alternative
text in the markup/code.
If an alternative text is not provided for images, the image
information is inaccessible, for example, to people who cannot see
and have to use a screen reader that reads aloud the information on
a page, including the alternative text for the visual image.
When an equivalent alternative text is presented, in HTML
format, for example, information is available to everyone to people
who are blind, as well as to people who turned off images on their
mobile phone to lower bandwidth charges, people in a rural area
with low bandwidth who turned off images to speed download, and
others. It is also available to technologies that cannot see the image,
such as search engines.
Another example of barrier is the lack of keyboard input.
Some people cannot use a mouse, including many elderly users with
limited fine motor control. An accessible website does not rely on
the mouse; it provides all functionality via a keyboard.
Just as images are not available to people who cannot see,
audio files are not available to people who cannot hear. Providing
a text transcript makes the audio information accessible to people
who are deaf or hard of hearing.
It is easy and relatively inexpensive for website developers
to provide transcripts for podcasts and audio files. There are also
transcription services that create text transcripts in HTML format.
Most of the basics of accessibility are even easier and less
expensive than providing transcripts. However, the proper
techniques are poorly integrated into some web tools, education,
and development processes.
Internet: <https://www.w3.org> (adapted).
Judge the following items according to the text above.

According to the text CB5A1AAA, judge the next item.
In the sentence introduced by the word “Nevertheless" (R.16) the author denies that all human rights are equal.

Judge the following items according to text 5A5AAA.
Star topologies have a leading node connecting network
elements discretely.

Concerning the previous text and its linguistic aspects, judge the following item.
In the fragment “rather than a practical necessity or reality for many people"(R. 11 and 12), “rather than" means instead of.

Considering the ideas and the vocabulary of text II, decide whether the statements below are right (C) or wrong (E).
The word “genial" (l.15) means unusually intelligent.

Based on the ideas and linguistic aspects of the text above, judge the item below.
The sentence: “For some people, it is acquired as a first language" (R.15) can be correctly rewritten as For some people, it has acquired as a first language.
Based on the ideas and linguistic aspects of the text above, judge the item below.
In the fragment “a unique status" (R.25), the use of the article “a" can be explained by the sound of the semivowel at the beginning of “unique".

Judge the following item according to the ideas of the previous text and its linguistic aspects.
In “As long as a student chooses goals" (R. 7 and 8), “as long as" means after a long time.
Based on the ideas and linguistic aspects of the text above, judge the item below.
In the fragment “in countries like Australia, Canada, the United States and Great Britain" (R. 29 and 30) “like" can be correctly replaced with such.
Com base na Lei de Acesso à Informação (Lei n.º 12.527/2011) e na Lei da Transparência (Lei Complementar n.º 131/2009), julgue o item que se segue.
Impor sigilo a uma informação para obter proveito pessoal ou para terceiro é uma conduta ilícita para agentes públicos e, também, para militares.
Acerca do acesso à informação nos órgãos públicos, julgue o item que se segue.
As informações em poder de órgãos e entidades públicas, em razão da sua imprescindibilidade à segurança da sociedade ou do Estado, poderão ser classificadas em ultrassecreta, secreta ou reservada, sendo os respectivos prazos máximos de restrição de acesso à informação 25 anos, 15 anos e 5 anos
Acerca do acesso à informação nos órgãos públicos, julgue o item que se segue.
O caráter confidencial, ainda que parcial, de certa informação sigilosa impede o acesso a qualquer parte do seu conteúdo, haja vista o princípio da ampla proteção das informações secretas

Considerando os mecanismos de coesão e os sentidos do texto CB2A1-I, julgue o item seguinte.
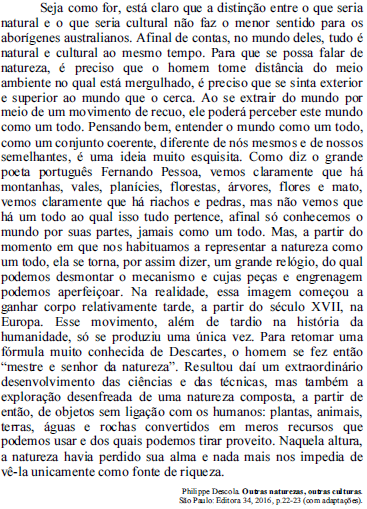
No que se refere aos sentidos e aos aspectos linguísticos do texto anterior, bem como às ideias nele expressas, julgue o item a seguir.

No que se refere ao texto precedente e às ideias nele veiculadas, julgue o item subsequente.
Conforme as pesquisas citadas no texto, o brasileiro não sabe ler.
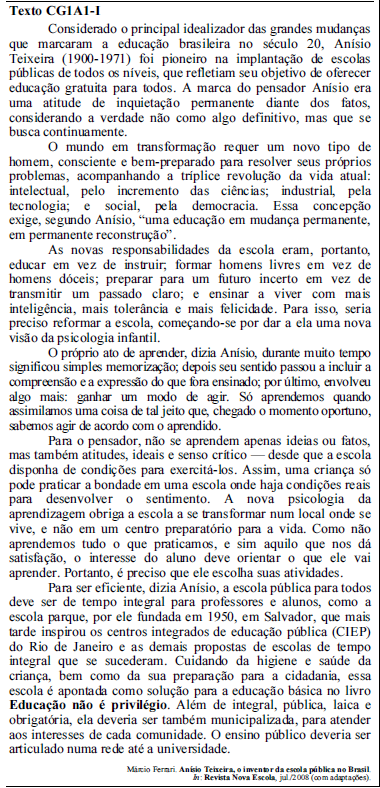
Em relação ao texto CG1A1-I, às ideias nele expressas e à sua construção, julgue o item a seguir.


No que se refere aos aspectos linguísticos do texto 14A15AAA, julgue o item que se segue.
As expressões “dessa busca sem fim" (l.15) e “dessa aventura" (l. 18 e 19) retomam, por coesão, o mesmo referente: “compreender o novo" (l.15).
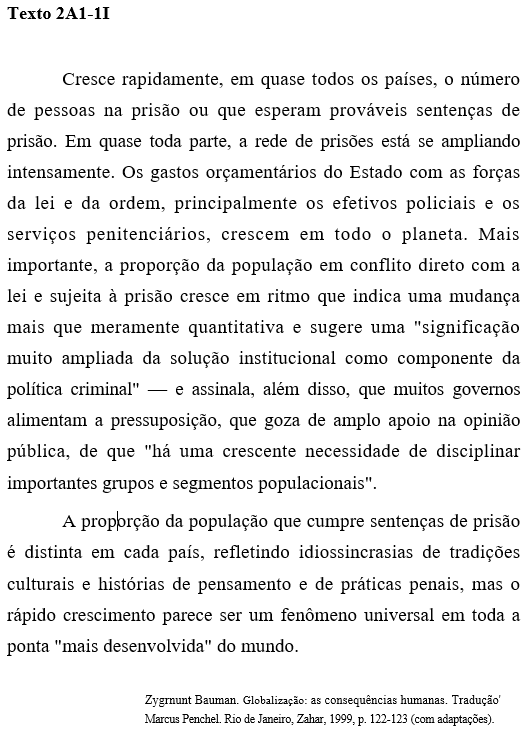
No que se refere às ideias e aos aspectos linguísticos do texto 2A1-II, julgue o item que segue:
O travessão empregado no último período do primeiro parágrafo confere ao trecho final do período, por ele isolado, um destaque, mas sua supressão manteria a correção gramatical do texto


Com relação aos sentidos e aos aspectos gramaticais do texto CB1A1BBB, julgue o item que se segue.
Feitos os devidos ajustes de pontuação, a retirada do trecho “Eles, não" (R.13) manteria o sentido geral do texto, porém reduziria a ênfase com a qual o autor se refere à crueldade dos “noivos assassinos" (R. 9 e 10).
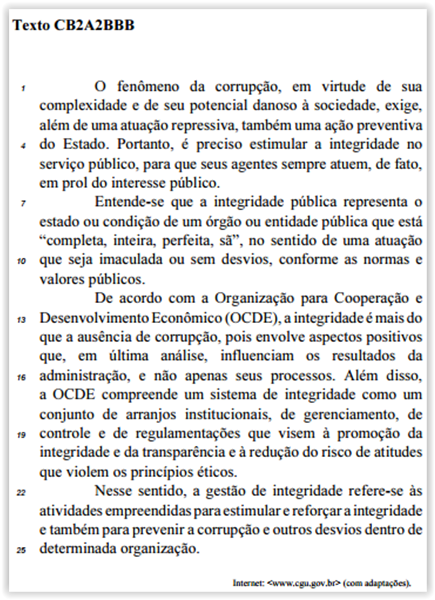
Julgue os próximos itens, relativos a aspectos linguísticos e às ideias do texto CB2A2BBB.
A coerência e a coesão do texto seriam mantidas caso o
seguinte trecho fosse incluso como continuação do segundo
parágrafo: Assim sendo, a integridade pública pode ser
compreendida como uma virtude ou qualidade dos agentes que
atuam, em uma determinada organização, de maneira proba,
em favor do interesse público e em conformidade com os
princípios, normas ou valores que norteiam a administração
pública.
Texto CB1A2-I
A Conferência Geral da Organização das Nações Unidas
para a Educação, a Ciência e a Cultura (UNESCO), em sua
41.ª sessão, reconhece os impactos profundos e dinâmicos,
positivos e negativos da inteligência artificial (IA) nas
sociedades, no meio ambiente, nos ecossistemas e nas vidas
humanas, inclusive na mente humana, em parte devido às novas
formas como seu uso influencia o pensamento, a interação e a
tomada de decisões e afeta a educação, as ciências humanas,
sociais e naturais, a cultura, a comunicação e a informação.
A Conferência considera que as tecnologias de IA podem
ser de grande utilidade para a humanidade e podem beneficiar
todos os países, mas também suscitam questões éticas
fundamentais, por exemplo, em relação às distorções que podem
incorporar e exacerbar, o que resultaria potencialmente em
discriminação, desigualdade, exclusão digital, exclusão em geral
e ameaça à diversidade cultural, social e biológica, além de
divisões sociais ou econômicas. Suscitam, ainda, questões
relativas à necessidade de transparência e compreensibilidade do
funcionamento dos algoritmos e dos dados com que eles foram
alimentados, além de seu potencial impacto sobre, entre outros
aspectos, a dignidade humana; os direitos humanos e as
liberdades fundamentais; a igualdade de gênero; a democracia; os
processos sociais, econômicos, políticos e culturais; as práticas
científicas e de engenharia; o bem-estar dos animais; o meio
ambiente e os ecossistemas.
A Conferência reconhece, ainda, que as tecnologias de IA
podem aprofundar as divisões e as desigualdades existentes no
mundo, dentro dos países e entre eles, e que a justiça, a confiança
e a equidade devem ser defendidas para que nenhum país e
nenhum indivíduo sejam deixados para trás, seja em razão do
acesso justo às tecnologias de IA e de seus benefícios, seja em
razão de medidas de proteção contra suas implicações negativas.
Reconhecem-se as diferentes circunstâncias de diferentes países e
respeita-se o desejo de algumas pessoas de não participar de
todos os desenvolvimentos tecnológicos.
Com base nas considerações acima, entre outras, a
UNESCO aprova a presente Recomendação sobre a Ética da
Inteligência Artificial.
UNESCO. Recomendação sobre a Ética da Inteligência Artificial (com adaptações).
Julgue o item seguinte, referente aos sentidos e a aspectos linguísticos do texto CB1A2-I.
Estariam preservados o sentido original e a correção gramatical do primeiro período do terceiro parágrafo caso se deslocasse o termo “ainda”, com as vírgulas que o isolam, para imediatamente depois da forma verbal “podem”.
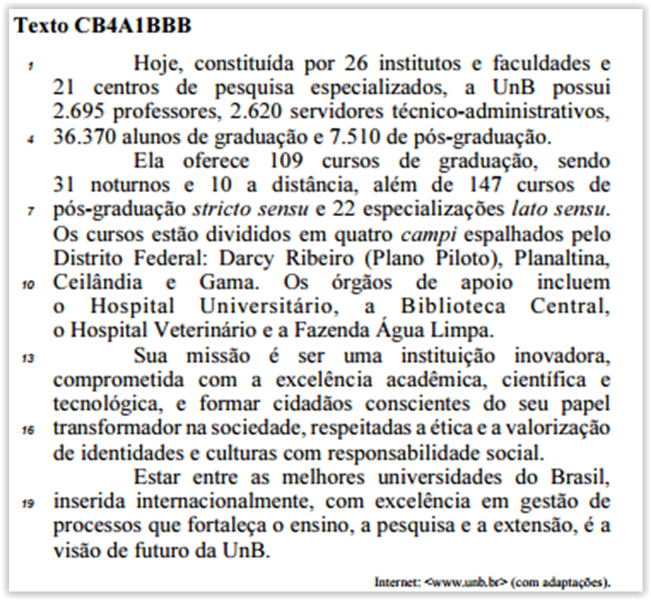
Seria mantido o sentido original do texto caso o trecho
“inserida internacionalmente" (L.19) fosse substituído por
situada no exterior.
Texto CB1A2-I
A Conferência Geral da Organização das Nações Unidas
para a Educação, a Ciência e a Cultura (UNESCO), em sua
41.ª sessão, reconhece os impactos profundos e dinâmicos,
positivos e negativos da inteligência artificial (IA) nas
sociedades, no meio ambiente, nos ecossistemas e nas vidas
humanas, inclusive na mente humana, em parte devido às novas
formas como seu uso influencia o pensamento, a interação e a
tomada de decisões e afeta a educação, as ciências humanas,
sociais e naturais, a cultura, a comunicação e a informação.
A Conferência considera que as tecnologias de IA podem
ser de grande utilidade para a humanidade e podem beneficiar
todos os países, mas também suscitam questões éticas
fundamentais, por exemplo, em relação às distorções que podem
incorporar e exacerbar, o que resultaria potencialmente em
discriminação, desigualdade, exclusão digital, exclusão em geral
e ameaça à diversidade cultural, social e biológica, além de
divisões sociais ou econômicas. Suscitam, ainda, questões
relativas à necessidade de transparência e compreensibilidade do
funcionamento dos algoritmos e dos dados com que eles foram
alimentados, além de seu potencial impacto sobre, entre outros
aspectos, a dignidade humana; os direitos humanos e as
liberdades fundamentais; a igualdade de gênero; a democracia; os
processos sociais, econômicos, políticos e culturais; as práticas
científicas e de engenharia; o bem-estar dos animais; o meio
ambiente e os ecossistemas.
A Conferência reconhece, ainda, que as tecnologias de IA
podem aprofundar as divisões e as desigualdades existentes no
mundo, dentro dos países e entre eles, e que a justiça, a confiança
e a equidade devem ser defendidas para que nenhum país e
nenhum indivíduo sejam deixados para trás, seja em razão do
acesso justo às tecnologias de IA e de seus benefícios, seja em
razão de medidas de proteção contra suas implicações negativas.
Reconhecem-se as diferentes circunstâncias de diferentes países e
respeita-se o desejo de algumas pessoas de não participar de
todos os desenvolvimentos tecnológicos.
Com base nas considerações acima, entre outras, a
UNESCO aprova a presente Recomendação sobre a Ética da
Inteligência Artificial.
UNESCO. Recomendação sobre a Ética da Inteligência Artificial (com adaptações).
Julgue o item seguinte, referente aos sentidos e a aspectos linguísticos do texto CB1A2-I.
A correção gramatical e o sentido do texto seriam mantidos caso a forma verbal “resultaria”, no trecho “o que resultaria potencialmente em discriminação” (primeiro período do segundo parágrafo), fosse substituída por acarretaria.

No que se refere às ideias e aos aspectos linguísticos do texto precedente, julgue o item a seguir.

A respeito das ideias veiculadas no texto CB2A2AAA, julgue os itens que se seguem.
A tese defendida pelo autor do texto resume-se à ideia expressa na seguinte assertiva: o Estado é um peso para toda a sociedade, mas, como não se pode prescindir dele, devem-se arquitetar mecanismos para que os impostos pagos pela sociedade sejam distribuídos em favor dos mais pobres.
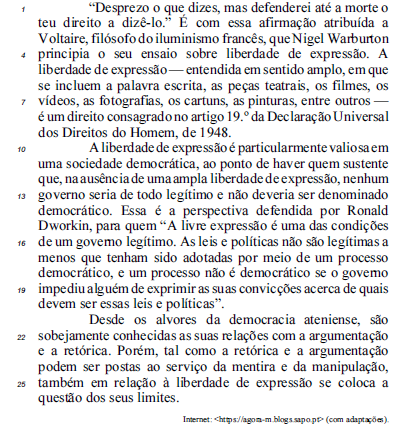
Acerca das ideias, dos sentidos e dos aspectos linguísticos do texto precedente, julgue:
Texto CB1A1-I
A emergência de uma grande variedade de plataformas
digitais, desde o final da década de 1990, provocou uma mudança
econômica radical e uma reorganização de mercados e arranjos
de trabalho. A economia de plataforma não está apenas mudando
a forma como o trabalho é realizado e remunerado. Os mercados
de trabalho também estão se transformando drasticamente,
levando a uma situação em que o “emprego padrão” é cada vez
mais suplementado ou substituído por trabalho temporário “fora
do padrão”, mediado por plataformas. Em um contexto de
crescente instabilidade macroeconômica, de desregulamentação
das relações de trabalho — em função do impacto disruptivo de
tecnologias digitais na intermediação dessas relações —,
verifica-se a emergência de novas formas de emprego “fora do
padrão”, que reforçam diversos tipos de “flexibilidade” —
temporal, espacial, gerencial e funcional, entre outras. Grande
parte dessas novas formas de emprego está vinculada à mediação
de plataformas digitais, que conectam ofertantes e demandantes
de trabalho.
As plataformas digitais facilitam a articulação entre
ofertantes e demandantes de trabalho que, de outra forma,
poderiam ter dificuldades para interagir entre si, tornando a
realização de transações mais eficiente do que seria possível em
relacionamentos bilaterais entre as partes, fornecendo
infraestrutura e regras para sua realização. No âmbito dessas
plataformas, a correspondência (matching) entre ofertantes e
demandantes de trabalho pode ser feita de forma eficaz, por
exemplo, por meio de algoritmos que diminuem a quantidade de
tempo utilizado para encontrar trabalhadores adequados para
tarefas específicas, além de oferecer a base para o controle e
gerenciamento dessas tarefas.
No entanto, a força de trabalho torna-se mais vulnerável,
pois as leis trabalhistas ainda se baseiam em um antigo sistema
“binário”, segundo o qual quem é empregado recebe direitos —
por exemplo, aviso de demissão ou férias pagas —, mas para
quem é contratado o acesso a esses direitos tende a ser
restringido. Assim, se o modelo de plataformas de trabalho com a
interveniência de uma gestão algorítmica oferece vantagens no
que se refere à flexibilidade sobre formas convencionais de
organização e gestão do trabalho, esse mesmo modelo suscita
questões relevantes como a distribuição desigual de
oportunidades, benefícios e riscos entre os agentes envolvidos,
bem como os possíveis custos sociais advindos de uma eventual
precarização das relações de trabalho.
Herbert P. S. de Oliveira e Jorge N. de P. Britto. Gerenciamento e disciplina algorítmica:
uma análise focalizada em plataformas de emprego de elevada qualificação.
Economia e Sociedade, Campinas, v. 32, n.º 3 (79), 2023 (com adaptações).
Julgue o próximo item, relativo a aspectos linguísticos do texto CB1A1-I.
A correção gramatical do quarto período do primeiro parágrafo seria preservada caso se suprimisse a vírgula empregada logo após o travessão que segue o vocábulo “relações”, pois o emprego dos travessões no período dispensa a necessidade da vírgula.

Acerca das ideias, dos sentidos e dos aspectos linguísticos do texto anterior, julgue:

No que se refere à tipologia e aos sentidos do texto CB8A1AAA, julgue os itens que se seguem.
Considerando a proposição “Se Paulo não foi ao banco, ele está sem dinheiro”, julgue os itens a seguintes.
A proposição considerada equivalente à proposição “Se Paulo não está sem dinheiro, ele foi ao banco”.
Considerando as características do raciocínio analítico e a estrutura
da argumentação, julgue os itens que se seguem.
A afirmação “Mário se doou à empresa; logo, merece uma
recompensa" fundamenta-se em um argumento no qual há duas
premissas não declaradas
Julgue os itens a seguir, a respeito de lógica proposicional.
A proposição “Os Poderes Executivo, Legislativo e Judiciário devem estar em constante estado de alerta sobre as ações das agências de inteligência." pode ser corretamente representada pela expressão lógica P∧Q∧R, em que P, Q e R são proposições simples adequadamente escolhidas.
Considerando as características do raciocínio analítico e a estrutura
da argumentação, julgue os itens que se seguem.
No diálogo seguinte, a fala de B mostra uma orientação
argumentativa que deixa em evidência a inteligência de C.
A: Nossa! Você é tão inteligente quanto C!
B: Não. C é que é tão inteligente quanto eu
