Texto 3
Em uma carta de um jesuíta espanhol sobre o Brasil de 1500, aparecia o seguinte texto:
“Assim, chegamos a uma aldeia onde achamos os gentios todos embriagados, porque aqui tem uma maneira de vinho de raízes que embriaga muito, e quando eles estão assim bêbados ficam tão brutos e feros que não perdoam a nenhuma pessoa, e, quando não podem mais, põem fogo na casa onde estão os estrangeiros”.
“Assim, chegamos a uma aldeia onde (1) achamos os gentios todos embriagados, porque aqui tem uma maneira de vinho de raízes que embriaga muito, e quando eles estão assim bêbados ficam tão brutos e feros que não perdoam a nenhuma pessoa, e, quando não podem mais, põem fogo na casa onde (2) estão os estrangeiros”.
Nesse segmento do texto 3 há uma série de palavras que se referem a palavras anteriores; a referência indicada abaixo que é inadequada é:
Observe o trecho inicial do romance Dom Casmurro:
“Uma noite destas, vindo da cidade para o Engenho Novo, encontrei no trem da Central um rapaz aqui do bairro, que eu conheço de vista e de chapéu. Cumprimentou-me, sentou-se ao pé de mim, falou da Lua e dos ministros, e acabou recitando-me versos. A viagem era curta, e os versos pode ser que não fossem inteiramente maus. Sucedeu, porém, que, como eu estava cansado, fechei os olhos três ou quatro vezes; tanto bastou para que ele interrompesse a leitura e metesse os versos no bolso. — Continue, disse eu acordando. — Já acabei, murmurou ele. — São muito bonitos. Vi-lhe fazer um gesto para tirá-los outra vez do bolso, mas não passou do gesto; estava amuado. No dia seguinte entrou a dizer de mim nomes feios, e acabou alcunhando-me Dom Casmurro”.


“A crise não trouxe apenas danos sociais e econômicos. Mostrou também danos morais".
A palavra ou expressão do primeiro período que leva à produção do segundo período é
Assinale a frase abaixo em que não se cometeu nenhum erro ortográfico.

Observe os dois primeiros períodos desse texto:
“O surgimento do imposto de renda ocorreu relativamente tarde no desenvolvimento dos povos. / A instituição de um real imposto sobre a renda exige um modelo econômico que possa ser avaliado e monitorado, para possibilitar o controle, a fiscalização e a cobrança do tributo.”
A relação lógica entre esses períodos pode ser explicada adequadamente do seguinte modo:
Observe o texto a seguir, retirado de uma revista de computação.
“Por mais poderoso que seja, um computador sem programas adequados tem pouca utilidade. E um ‘programa adequado’ com certeza não é aquele aplicativo profissional, caro e sofisticado que, às vezes, já vem instalado. De nada adiantam funções, botões e janelas, se você não conseguir fazer alguma coisa com eles”.
Um dos elementos que dá coerência aos textos é a ocorrência de vocábulos que estão dentro de um mesmo campo semântico; nesse texto, as palavras que pertencem ao mesmo bloco conceitual são:
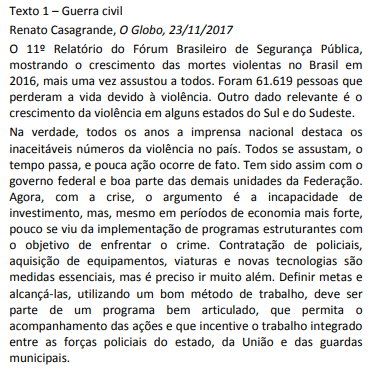
“Na verdade, todos os anos a imprensa nacional destaca os inaceitáveis números da violência no país". Esse segmento do texto 1, no contexto, indica valor:

“Ele era um garoto triste. Procurava estudar muito".
Esse primeiro parágrafo do texto 1 é formado por duas orações.
A respeito da estrutura desse parágrafo, a afirmativa correta é:

“Tenho comentado aqui na Folha em diversas crônicas, os usos da internet, que se ressente ainda da falta de uma legislação específica que coíba não somente os usos mas os abusos deste importante e eficaz veículo de comunicação".
Sobre a estrutura oracional desse primeiro período do texto, é correto afirmar que possui:

A palavra abaixo, retirada do texto 1, que apresenta um processo de formação distinto dos demais é:

“Suas vozes frágeis e seus corpos miúdos sugerem que elas não têm mais de 7 anos, / mas já conhecem a brutal realidade dos desaventurados cuja sina é cruzar fronteiras para sobreviver".
Os dois segmentos marcados no segmento acima estão separados pela conjunção mas que traz a ideia de oposição.
A oposição, nesse caso, se realiza entre
À proporção que alguns locatários abandonavam a estalagem, muitos pretendentes surgiam disputando os cômodos desalugados. Delporto e Pompeo foram varridos pela febre amarela e três outros italianos estiveram em risco de vida. O número dos hóspedes crescia, os casulos subdividiam-se em cubículos do tamanho de sepulturas, e as mulheres iam despejando crianças com uma regularidade de gado procriador. Uma família, composta de mãe viúva e cinco filhas solteiras, das quais destas a mais velha tinha trinta anos e a mais moça quinze, veio ocupar a casa que Dona Isabel esvaziou poucos dias depois do casamento de Pombinha.
Agora, na mesma rua, germinava outro cortiço ali perto, o “Cabeça-de-Gato”. Figurava como seu dono um português que também tinha venda, mas o legítimo proprietário era um abastado conselheiro, homem de gravata lavada, a quem não convinha, por decoro social, aparecer em semelhante gênero de especulações. E João Romão, estalando de raiva, viu que aquela nova república da miséria prometia ir adiante e ameaçava fazer-lhe à sua perigosa concorrência. Pôs-se logo em campo, disposto à luta, e começou a perseguir o rival por todos os modos, peitando fiscais e guardas municipais, para que o não deixassem respirar um instante com multas e exigências vexatórias; enquanto pela sorrelfa* plantava no espírito dos seus inquilinos um verdadeiro ódio de partido, que os incompatibilizava com a gente do “Cabeça-de-Gato”. Aquele que não estivesse disposto a isso ia direitinho para a rua, “que ali se não admitiam meias medidas a tal respeito! Ah! ou bem peixe ou bem carne! Nada de embrulho!”.
AZEVEDO, Aluísio. O Cortiço, 1890. Disponível em: http://www.dominiopublico.gov.br/download/texto/bv000015.pdf. Acesso em 27 jul. 2020.
* sorrelfa: dissimulação silenciosa para enganar ou iludir.

“Em vista disso, inteligência e sabedoria são dois conceitos interessantes. Assim, poderemos ter uma ideia mais precisa e útil do que realmente são. Afinal, se queremos algo, além de ter um alto QI, é necessário desenvolver uma sabedoria excepcional e moldar uma personalidade virtuosa. Isso vai um passo além do cognitivo e do emocional".
O termo que NÃO possui antecedente no texto 2 é:
“A arte de interrogar não é tão fácil como se pensa. É mais uma arte de mestres do que discípulos; é preciso já ter aprendido muitas coisas para saber perguntar o que não se sabe.”
A frase abaixo que mostra uma interrogação, ainda que indireta, é:
Considere um financiamento realizado pelo sistema Price, com uma taxa efetiva de 50% ao ano, no regime de juros compostos, e o valor do principal é de R$ 100,00.
Considere três situações:
M: prazo de financiamento de 1 ano;
N: prazo de financiamento de 2 anos;
O: prazo de financiamento que tende para infinito.
O valor das prestações anuais nas situações M, N e O são, respectivamente
Um empréstimo deverá ser quitado em 6 prestações mensais iguais de R$ 670,00, segundo o Sistema de Amortização Francês (Tabela Price), com a primeira prestação vencendo um mês após a contratação. A taxa de juros nominal é de 60% ao ano, com capitalização mensal.
O saldo devedor imediatamente após o pagamento da 1ª prestação será:
Dado: 1,056 = 1,34
Um capital de R$ 2.000,00 é aplicado a juros compostos de 10% ao mês. Depois de 3 meses de capitalização sem que houvesse qualquer retirada, o detentor desse montante faz um saque de R$ 562,00 e o restante do dinheiro continua a ser capitalizado nas mesmas condições.
Dois meses após essa retirada, o valor acumulado na aplicação é:


READ TEXT I AND ANSWER QUESTIONS 16 TO 20
TEXT I
Will computers ever truly understand what we're saying?
Date: January 11, 2016
Source University of California - Berkeley
Summary:
If you think computers are quickly approaching true human
communication, think again. Computers like Siri often get
confused because they judge meaning by looking at a word's
statistical regularity. This is unlike humans, for whom context is
more important than the word or signal, according to a
researcher who invented a communication game allowing only
nonverbal cues, and used it to pinpoint regions of the brain where
mutual understanding takes place.
From Apple's Siri to Honda's robot Asimo, machines seem to be
getting better and better at communicating with humans. But
some neuroscientists caution that today's computers will never
truly understand what we're saying because they do not take into
account the context of a conversation the way people do.
Specifically, say University of California, Berkeley, postdoctoral
fellow Arjen Stolk and his Dutch colleagues, machines don't
develop a shared understanding of the people, place and
situation - often including a long social history - that is key to
human communication. Without such common ground, a
computer cannot help but be confused.
“People tend to think of communication as an exchange of
linguistic signs or gestures, forgetting that much of
communication is about the social context, about who you are
communicating with," Stolk said.
The word “bank," for example, would be interpreted one way if
you're holding a credit card but a different way if you're holding a
fishing pole. Without context, making a “V" with two fingers
could mean victory, the number two, or “these are the two
fingers I broke."
“All these subtleties are quite crucial to understanding one
another," Stolk said, perhaps more so than the words and signals
that computers and many neuroscientists focus on as the key to
communication. “In fact, we can understand one another without
language, without words and signs that already have a shared
meaning."
(Adapted from http://www.sciencedaily.com/releases/2016/01/1
60111135231.htm)
How facial recognition technology aids police

Police officers’ ability to recognize and locate individuals with a history of committing crime is vital to their work. In fact, it is so important that officers believe possessing it is fundamental to the craft of effective street policing, crime prevention and investigation. However, with the total police workforce falling by almost 20 percent since 2010 and recorded crime rising, police forces are turning to new technological solutions to help enhance their capability and capacity to monitor and track individuals about whom they have concerns.
One such technology is Automated Facial Recognition (known as AFR). This works by analyzing key facial features, generating a mathematical representation of them, and then comparing them against known faces in a database, to determine possible matches. While a number of UK and international police forces have been enthusiastically exploring the potential of AFR, some groups have spoken about its legal and ethical status. They are concerned that the technology significantly extends the reach and depth of surveillance by the state.
Until now, however, there has been no robust evidence about what AFR systems can and cannot deliver for policing. Although AFR has become increasingly familiar to the public through its use at airports to help manage passport checks, the environment in such settings is quite controlled. Applying similar procedures to street policing is far more complex. Individuals on the street will be moving and may not look directly towards the camera. Levels of lighting change, too, and the system will have to cope with the vagaries of the British weather.
[…]
As with all innovative policing technologies there are important legal and ethical concerns and issues that still need to be considered. But in order for these to be meaningfully debated and assessed by citizens, regulators and law-makers, we need a detailed understanding of precisely what the technology can realistically accomplish. Sound evidence, rather than references to science fiction technology --- as seen in films such as Minority Report --- is essential.
With this in mind, one of our conclusions is that in terms of describing how AFR is being applied in policing currently, it is more accurate to think of it as “assisted facial recognition,” as opposed to a fully automated system. Unlike border control functions -- where the facial recognition is more of an automated system -- when supporting street policing, the algorithm is not deciding whether there is a match between a person and what is stored in the database. Rather, the system makes suggestions to a police operator about possible similarities. It is then down to the operator to confirm or refute them.
By Bethan Davies, Andrew Dawson, Martin Innes (Source: https://gcn.com/articles/2018/11/30/facial-recognitionpolicing.aspx, accessed May 30th, 2020)
O Sistema Financeiro Nacional (SFN) possui órgãos normativos, supervisores e executores, com papéis bem definidos.
A supervisão do mercado de capitais é responsabilidade:
A empresa Ilha de Noronha S.A. apresentou o gráfico abaixo para ser analisado por sua diretoria.
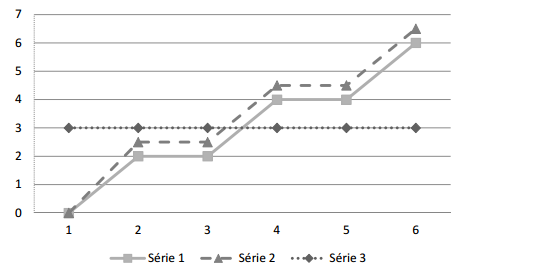
Com base nos dados apresentados, a Série

Uma empresa adquiriu o direito de concessão para explorar uma atividade controlada por um órgão regulador público pelo prazo de 30 anos, após o que a concessão se encerra e a atividade volta para o domínio do órgão regulador. O preço pago para a aquisição do direito de exploração foi R$ 60.000.000,00 e a aquisição ocorreu em 31/12/2012. No final do ano de 2015 a empresa realizou o teste de redução ao valor recuperável (teste de “impairment") e obteve as seguintes informações sobre o direito de concessão:
− Valor em uso esperado para o direito: R$ 50.000.000,00.
− Valor justo: não há valor justo porque o direito não pode ser negociado.
Na apuração do resultado do ano de 2015 a empresa deveria
A Cia. Compra & Vende adquiriu produtos para revenda e desembolsou os seguintes valores:

A Cia. Compra & Vende revendeu todos os produtos adquiridos por R$ 500.000,00 à vista, mas concedeu um desconto de 10% no momento da venda. Sobre o valor da venda houve a incidência de ICMS no valor de R$ 53.000,00 e pagamento de comissão para os vendedores no valor de R$ 12.000,00. O lucro bruto apurado pela Cia. Compra & Vende, em relação à esta transação foi, em reais,
No dia 31/12/2016 uma empresa realizou as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 10.000.000,00
− Vendas a prazo no valor nominal de R$ 11.000.000,00 que será recebido integralmente em 31/12/2017.
− Na data da venda a empresa praticava a taxa de juros de 10% ao ano nas suas vendas a prazo.
Em relação às vendas efetuadas em 31/12/2016, é correto afirmar que a empresa deveria reconhecer:
Durante o ano de 2017 a Cia. Carnavalesca realizou algumas transações com mercadorias e o seu Balancete de verificação apresentava, em 31/12/2017, os saldos das seguintes contas, entre outras, em reais:
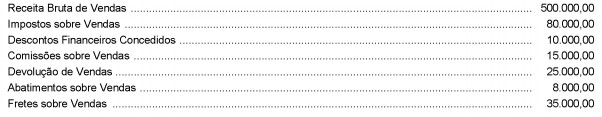
O valor das compras de estoque realizadas no ano de 2017 foi R$ 220.000,00, o valor dos estoques de produtos, em 31/12/2016, era R$ 50.000,00 e, em 31/12/2017, o saldo de estoque apresentava o valor de R$ 40.000,00. Com base nestas informações, o Lucro Bruto apurado pela Cia. Carnavalesca no ano de 2017 foi, em reais,
Uma empresa adquiriu por R$ 10.000.000,00 o direito de utilizar uma determinada marca pelo prazo de 20 anos. A transação foi realizada no dia 31/12/2017 e no final do ano de 2018 a empresa realizou o teste de redução ao valor recuperável (teste de impairment), tendo obtido as seguintes informações:
− Valor em uso da marca: R$ 8.500.000,00.
− Valor justo da marca líquido de despesas de vendas: R$ 8.000.000,00.
A empresa reconheceu, na Demonstração do Resultado do ano de 2018,
A Cia. Produtora adquiriu, em 31/12/2015, uma máquina por R$ 1.680.000,00, à vista. A vida útil econômica estimada desta máquina, na data da aquisição, era 12 anos e o valor residual era R$ 240.000,00. Em 1/1/2017, a empresa reavaliou a vida útil remanescente da máquina para 10 anos e o novo valor residual esperado era R$ 120.000,00. Com base nessas informações, o valor contábil da máquina evidenciado no Balanço Patrimonial da Cia. Produtora, em 31/12/2017, foi de
A empresa Ilha do Marajó S.A. possui um custo indireto de R$ 6.000.000,00. Precisa distribuí-lo para três produtos: X, Y e Z. A
empresa apurou os seguintes dados para determinar a atribuição do CIF aos produtos:
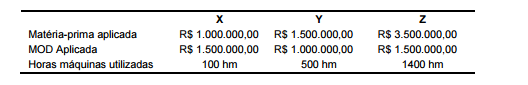
Com base, unicamente, nos dados apresentados a empresa poderia atribuir como custo indireto ao produto
A empresa Só Rodovias S.A. ganhou a concessão para administrar uma rodovia federal e pagou pelo direito de exploração da atividade o valor de R$ 90.000.000,00. O prazo da concessão é 30 anos e, no final do prazo do contrato, o governo reassume a administração da rodovia. A concessão iniciou-se em 01/01/2015 e no final de 2016 a Só Rodovias S.A. identificou que o valor em uso da concessão havia sofrido uma grande redução, pois a quantidade de usuários da rodovia estava bem abaixo do que havia sido projetado quando a concessão foi adquirida. Em 31/12/2016 a empresa realizou o teste de redução ao valor recuperável (teste de impairment) e o valor em uso calculado para a concessão foi R$75.000.000,00.
Na demonstração do resultado do ano de 2016 a empresa deveria
A Cia. de Comércio Violeta, ao adquirir mercadorias para revenda, pagou os seguintes valores em reais:
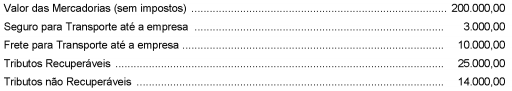
Sabendo que a Cia. revendeu todas estas mercadorias por R$ 440.000,00, mas concedeu um desconto de 10% no momento da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela Cia. de Comércio Violeta foram, respectivamente, em reais,
A Cia. Garante Tudo adquiriu, em 31/12/2015, uma máquina por R$ 1.800.000,00, à vista. Na data de aquisição, a vida útil econômica estimada da máquina foi 20 anos e o valor residual foi R$ 120.000,00. Em 01/01/2017, a Cia. reavaliou a vida útil remanescente para 15 anos e o novo valor residual esperado para R$ 66.000,00. Sabendo que a Cia. Garante Tudo utiliza o método das cotas constantes para cálculo da despesa de depreciação, o valor contábil da máquina evidenciado no Balanço Patrimonial de 31/12/2017 foi, em reais,
A Declaração do México sobre a independência das Entidades Fiscalizadoras Superiores (EFS) aprovada pela Organização Internacional de Entidades Fiscalizadoras Superiores (Intosai) consagra oito princípios fundamentais, reconhecidos como requisitos essenciais para a realização de auditoria adequada do setor público.
O cotejo do mencionado rol de princípios com o arcabouço constitucional de 1988 aplicável aos Tribunais de Contas no Brasil revela:

A matriz de planejamento é o papel de trabalho em que são registrados os passos e procedimentos a serem realizados na fase de execução para que o objetivo da auditoria seja alcançado.
As opções a seguir listam funções da matriz de planejamento, à exceção de uma. Assinale-a.
