
No texto anterior, o autor utiliza como estratégia para a construção de seu texto uma sequência de interrogações. Pode-se afirmar que tal estratégia

Texto para responder à questão.
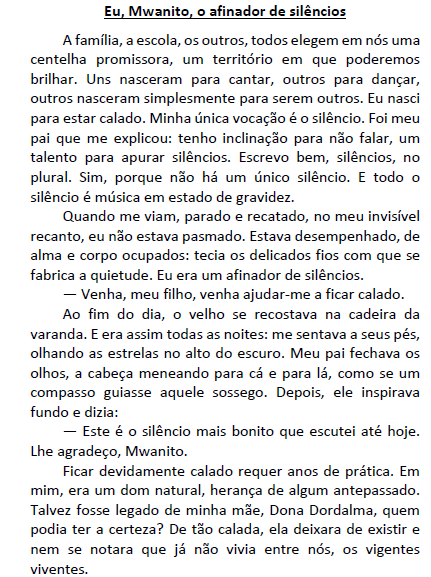
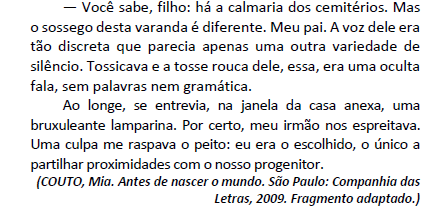
Quanto ao foco narrativo, pode-se afirmar que:
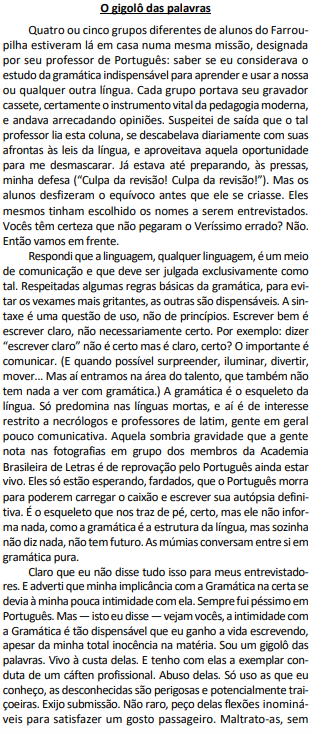
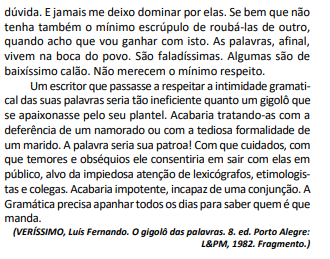
O artigo é uma das classes de palavras variáveis que concorda, em gênero e em número, com o substantivo que o acompanha. Todas as palavras destacadas são artigos em:

– O segmento separado pelos travessões em: “Os organizadores do evento da extrema-direita em Boston disseram que o encontro deste sábado não é solidário com os supremacistas brancos, mas a polícia instalou novas câmeras de vigilância na região e colocou restrições ao evento — como a proibição de mochilas, varas e outras armas em potencial — na esperança de evitar a violência. " (7º§) indica
O sentido maior
Quando eu era jovem, um padre dava aulas sobre Tomás de Aquino (1225-1274), doutor da igreja e teólogo global. O tema eram as cinco provas da existência de Deus. Após a exposição, o jesuíta contou, como arremate de uma boa aula, um caso sobre o doutor angélico. Disse que, após o italiano ter
escrito coisas profundas e enormes sobre a divindade, teve um êxtase místico e, segundo a narrativa, uma compreensão de Deus além da Razão, além da Escolástica, além de Aristóteles e de toda a gramática possível de um cérebro humano. Ao sair da “divina possessão”, ele emudeceu e resistiu a continuar
escrevendo sua já famosa obra. Motivo? Para ele, após o contato com Deus na forma direta que os místicos vivem, o que ele escrevera sob o rigor acadêmico e com base erudita, parecia-lhe superficial, fraco, pífio, irrelevante e tão distante do que experimentara que ficou abatido. Bem, antes de partir precocemente
do mundo, Tomás terminou ditando comentários ao Cântico dos Cânticos, o poema amoroso salomônico que possui dezenas de interpretações. Curioso que a última obra do grande intelectual católico seja sobre o amor.
A história narrada traz uma questão que sempre me assombrou. Em todos os campos, inúmeras pessoas ao meu redor falam de uma densidade maior atrás do simples discurso ou do sentimento imediato. Sim, você pode ler os mais refinados teólogos, porém, sempre serão pálida sombra do objeto sagrado em si. O mesmo valeria para as emoções humanas como o amor. Romeu indica várias vezes a Julieta (e é correspondido) que as palavras são irrelevantes, que o que eles sentem está além da expressão delas. Já vi discursos semelhantes sobre arte e até sexo. Haveria uma densidade, uma complexidade, algo tão imenso que tudo o que eu possa expressar seria incompleto.
Sempre desconfiei um pouco da afirmação sobre a densidade extraordinária que tornaria as coisas indizíveis. Por vezes acho que devo ter uma capacidade melhor de expressão ou uma capacidade menor de sentir. Um dos itens explica o fato de eu achar que as coisas são no limite do que consigo expressar e que não possuem uma película que esconde o “mais além” de uma metafísica absoluta.
A leitura de boas obras sempre me pareceu muito prazerosa, muito, exatamente porque as ideias, a estética da escrita, o encadeamento de personagens ou de fatos e as soluções dos bons autores me seduzem. Uma taça boa de vinho ou uma noite amorosa são extraordinárias pelo que são em si, pelo prazer ali contido, pelas papilas gustativas agraciadas, pelos hormônios atiçados, pelos disparos de adrenalina e outras coisas. Não perco a consciência, não letivo, não transfiguro, não tenho êxtase: apenas gosto e sinto o motivo de eu gostar, alguns surpreendentes. Seria bom em descrever ou ruim em sentir de forma mais densa? Faltaria metafísica ou abundaria consciência? A descrição que alguns fazem de suas experiências sempre me pareceu fascinante e sedutora e profundamente distante do plano no qual eu sinto. Idiossincrasia? Couraça racional? Seria lucidez ou secura? Nunca saberei de fato, mas o vinho sempre pareceu bom, o texto fascinante, o sexo envolvente, o afeto belo, a boa música avassaladora e a paisagem produtora de paz interna. Já chorei de alegria diante de experiências lindas como um quadro que eu desejava conhecer ou quando desci ao Grand Canyon nos Estados Unidos. Eram lágrimas provocadas pela emoção de beleza, uma invasão positiva de muitos bons sentimentos que antigas expectativas estimularam. Era emoção, não transcendência que me derrubasse ao solo impactado pelo eterno.Vários filósofos chamaram isso de maravilhar-se, uma suspensão momentânea da racionalidade junto de incapacidade de narrar o experienciado. Mas, passado alguns instantes, recuperamos a lógica narrativa. Eu estava feliz porque era bom estar ali, porque
eu desejara estar ali, porque eu me preparara para estar ali e porque, enfim estando, se fechava um ciclo de ansiedadedesejo-prazer produzindo o momento único e... lacrimoso. Foi muito bom, excelente até, todavia foi aquilo e eu posso descrever o início, o meio e o fim daquele instante. Por vezes lembro-me da
experiência de um “banho xamânico” em Oaxaca, no México. A guia da experiência dizia que aspirássemos as plantas naquela sauna e que imaginássemos a luz lilás sobre nós. Aluno fiel, eu aspirava a planta acre que ela jogara às brasas e imaginava a luz lilás. Ao final de meia hora de exercício imaginativo, ela me
perguntou o que eu tinha sentido e eu disse: “Um cheiro forte dessa planta”. Ela insistia: “E?”. “Só”, eu respondia à desolada senhora. Eu sentira o cheiro e imaginara a luz. Foi minha experiência xamânica. Na verdade, é minha experiência de vida. As coisas são no limite do que existem, sem energias ou algo muito mais denso escondido pelo véu do discurso. Onde alguns descrevem alguém de “energia pesada”, eu vejo um chato agressivo. Não há uma “aura”, apenas frases desagradáveis ou reclamações incessantes. Onde identificam “vampiros de energia” eu vejo alguém irritante. Seria a mesma coisa? Volto ao que eu sinto (sem fazer disso uma definição de valor universal): as coisas são no limite do que existem. Dou a elas sentido, simbolismo, signos aleatórios e que dependem da minha imaginação, sem “energia”. Essa é imensa solidão da consciência, ou, ao menos, da minha consciência. Uma boa semana para todos.
(KARNAL, Leandro. Sentido maior. O Estado de São Paulo, São Paulo,19/01/2020. Caderno 2, p. C2.)


Saúde – desafios de integração e convergência
A despeito dos imensos desafios, nas últimas décadas, o Brasil constituiu uma realidade de promoção e atenção à saúde ímpar no mundo e inédita em nossa História. A Constituição de 1988 estabeleceu a criação do Sistema Único de Saúde (SUS) e concomitantemente os setores privados, com e sem fins lucrativos, se expandiram.
Os 30 anos do SUS, recém-completados, sugerem uma reflexão. Obviamente, há muito que avançar na atenção à saúde, mas pode-se concluir que o SUS se tornou um patrimônio nacional. Citando o professor Eugenio Vilaça, “o SUS não é um problema sem solução, é uma solução com problemas”.
O SUS atende 207 milhões de brasileiros. Os serviços vão desde vigilância epidemiológica, sanitária e ambiental, passando por vacinação, transplantes, assistência farmacêutica de alto custo, até programas de combate à Aids e à Hepatite C, entre outros.
Integrado ao sistema filantrópico, o SUS avançou e fez história, apesar de todas as questões que enfrentamos. Seja por sua jornada ainda curta, seja por problemas organizacionais crônicos – especialmente o subfinanciamento da União, além das ineficiências pela estrutura e pela governança fragmentadas,
indicadas em estudo do Banco Mundial –, o SUS apresenta muitos desafios a superar, como o excesso de judicialização, que mina orçamentos e desorganiza planejamentos. Mas não consigo vislumbrar o futuro do Brasil sem esse sistema de saúde.
Também não consigo enxergar o horizonte sem o incremento da integração com os setores privados, tanto os sem fins lucrativos (filantrópicos) quanto os com fins lucrativos (hospitais, clínicas, serviços de diagnóstico, médicos e outros profissionais da saúde). [...]
Como dissemos, a parceria filantrópica foi essencial à consolidação do SUS, conexão que se incrementou com a possibilidade de contratos de gestão com organizações sociais (OSs), a partir de 1998. Em 1999 criou-se a alternativa de ação com as organizações da sociedade civil de interesse público (Oscips). Em 2004 foram regulamentadas as parcerias público-privadas (PPPs), que permitem buscar financiamento particular para projetos de interesse público, incluindo a saúde.
[...]
Integração, cooperação, diálogo e intercâmbio entre os mundos público, privado e não governamental são caminhos já comprovadamente bem-sucedidos. Tendo como foco o cidadão e como norte o fortalecimento do SUS e o estímulo à integração desses universos, é preciso pautar discussões e ações acerca do financiamento e regulação do setor; políticas públicas; marco produtivo de desenvolvimento econômico; modelos de gestão, remuneração, organização e assistência; além de recursos humanos, infraestrutura, equipamentos e tecnologias.
Considerando a mudança no quadro epidemiológico, com a predominância de doenças crônicas, que demandam atenção permanente, sobre doenças agudas, e se quisermos avançar para um sistema brasileiro de saúde inclusivo e qualificado, ético e economicamente sustentável, não há que se desviar
dessa rota colaborativa, mas, sim, investir talento e esforço político para incrementar o intercâmbio de experiências de excelência que o Brasil construiu nos últimos 30 anos, como as inovações em gestão nos setores não governamentais e a estruturação da atenção primária no sistema público. Desafio é
o que não falta, mas caminhos já temos. É só avançar na caminhada da cooperação.
(Paulo Hartung. O Estado de S. Paulo, 07/05/2019. Adaptado.)
A locução prepositiva que dá início ao texto “A despeito de” estabelece, de forma coerente e coesa, uma relação de:
No que tange aos atos e poderes administrativos, analise as afirmativas a seguir.
I. Atos ablatórios ou ablativos são aqueles que restringem direitos do administrado, tal qual ocorre na cassação de uma licença.
II. A administração pode anular seus próprios atos, quando eivados de vícios que os tornam ilegais, porque deles não se originam direitos; ou revogá-los, por motivo de conveniência ou oportunidade, respeitados os direitos adquiridos, e ressalvada, em todos os casos, a apreciação judicial.
III. O instrumento disponibilizado à administração pública para apurar infrações e aplicar penalidades aos servidores públicos traduz a essência de seu poder de polícia.
Assinale a alternativa correta.
A cada exercício social a empresa apura o resultado de suas operações. De acordo com o art. 187 da Lei nº 6.404/76, deverão ser apresentadas na demonstração do resultado do exercício as informações a seguir, EXCETO:
Os registros e lançamentos contábeis realizados na Contabilidade de uma Sociedade Empresária provocam alterações e modificações nos principais grupos de contas do Patrimônio. A partir de algumas transações e operações ocorridas no Patrimônio no mês de abril de 2018, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O pagamento de uma despesa de salários de empregados do mês anterior, no dia 05 do mês seguinte, diminui o Ativo e o Passivo Exigível e não gera nenhuma mudança no Patrimônio Líquido.
( ) A compra de ações da própria empresa, à vista, diminui o Ativo, não afeta o Passivo Exigível e aumenta o Patrimônio Líquido.
( ) A compra a prazo de um Imobilizado altera o Ativo, altera o Passivo Exigível e aumenta o Patrimônio Líquido.
A sequência está correta em
Em 31/03/2018, uma Sociedade Empresária contratou um seguro para veículos utilizados em atividades administrativas pelo valor total de R$ 12.000,00 para vigência de 12 meses a partir da mesma data. O contrato determinava que 25% do prêmio deveria ser pago à vista e o restante em três parcelas iguais, mensais e consecutivas. Conforme o contrato, a Sociedade Empresária pagou os 25% do prêmio na mesma data de contração.
Considerando-se apenas as informações apresentadas, assinale, entre as opções a seguir, o lançamento contábil a ser feito pela Sociedade Empresária que reflete o registro dos fatos ocorridos em 31/03/2018.
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício. Considere a situação hipotética das variações patrimoniais ocorridas no exercício financeiro de 2022 em um determinado município:

O EBITDA é um dos principais indicadores econômicos financeiros utilizados por contabilistas para avaliar o desempenho operacional e financeiro da empresa em um determinado período de tempo. É também muito utilizado por investidores que desejam investir em determinadas companhias de capital aberto no mercado de capitais, ou mesmo em empresas de capital fechado.
Assim, foram levantados os seguintes dados da Demonstração de Resultado de Exercício simplificada, para efetivação do cálculo do EBITDA em uma determinada companhia:

De acordo com as informações, assinale o valor exato do EBITDA.
As informações correspondem à Companhia A e ocorreram no exercício social de 20X1 (de 01/01/20X1 a 31/12/20X1):
Outras informações ocorridas no mesmo período:
Considerando as informações apresentadas, assinale, a seguir, o “Resultado Antes dos Tributos sobre o Lucro” que
deveria ser corretamente divulgado pela Companhia A na Demonstração do Resultado de encerramento do exercício
social de 20X1.
De acordo com a NBC TG 03 (R3), a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento. Nesse sentido, identifique as atividades e classifique-as como Atividades Operacionais (AO), Atividades de Investimentos (AI) e Atividades de Financiamentos (AF).
( ) Recebimentos de caixa resultantes da venda de ativo imobilizado, intangíveis e outros ativos de longo prazo.
( ) Pagamentos de caixa a fornecedores de mercadorias e serviços.
( ) Recebimentos e pagamentos de caixa de contratos mantidos para negociação imediata ou disponíveis para venda futura.
( ) Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
( ) Adiantamentos em caixa e empréstimos feitos a terceiros (exceto aqueles adiantamentos e empréstimos feitos por instituição financeira).
A sequência está correta em
A empresa Exemplo Ltda. adquiriu para revenda mercadorias no valor de R$ 10.000,00 em maio de 20Os impostos recuperáveis sobre a compra perfazem o total de R$ 1.200,00. Todas as mercadorias foram vendidas no mesmo período, ou seja, em maio de 2017, pelo valor de R$ 22.000,00. Os impostos sobre as vendas de maio foram de R$ 2.600,00. As comissões e fretes sobre as vendas de maio de 2017 foram no valor de R$ 1.000,00. Ao elaborar a Demonstração do Resultado do Período, o Lucro Bruto apresentado é de:
Em 02/10/20X1, a Sociedade Empresária “A" adquiriu, em condições usuais e taxa de juros compostos condizentes ao mercado, um imóvel por meio de financiamento para ser liquidado em 6 prestações trimestrais, periódicas, iguais e postecipadas, com a primeira prestação após três meses da aquisição do imóvel, conforme tabela demonstrada a seguir:

A Sociedade Empresária “A" manterá esse imóvel para uso no fornecimento de suas mercadorias e espera-se que ele seja utilizado por mais de um período para geração de benefícios futuros e econômicos à entidade. Com base nas informações apresentadas e, que a Sociedade Empresária “A", no reconhecimento inicial, aplicou a Resolução CFC nº 1.151, de 23 de janeiro de 2009 – Aprova a NBC TG 12 – Ajuste a valor presente, NBC TG 27 (R4) – Ativo imobilizado e Lei nº 6.404/76 (Lei das SAs), assinale os lançamentos contábeis que refletem corretamente, em 02/10/20X1, o registro do imóvel, das prestações e dos juros no patrimônio da Sociedade Empresária “A". Admita que os juros estão embutidos no valor das prestações e que o exercício social da Sociedade Empresária “A" finda-se em 31 de dezembro de cada ano. A Sociedade Empresária “A" considera que os lançamentos contábeis aludidos anteriormente apresentam efeito relevante aos usuários das informações contábeis.
As informações a seguir foram disponibilizadas pelo Departamento Contábil de uma Sociedade Anônima que atua no setor de comércio.

• Em 2017 foram pagos dividendos no valor de R$ 700.000,00.
Considerando-se as informações apresentadas e a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, assinale o valor que representa o Caixa Líquido Gerado pelas Atividades Operacionais dessa companhia.
O art. 176 da Lei nº 6.404/1976 estabelece que “ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício […]" (BRASIL, 1976). Dentre essas demonstrações, é listada a demonstração do valor adicionado, aplicável às companhias abertas. A Demonstração do Valor Adicionado pode ser utilizada como ferramenta gerencial que serve para informar o usuário da informação contábil do(a)(s)
A Demonstração do Resultado para o ano 2017 da Companhia Lavarbo, apresentada abaixo, é referência para a questão.

Considerando o Resultado do DRE da Companhia Lavarbo e que a empresa distribua em forma de dividendos 15% do Lucro do período anterior, aprovado em assembleia em janeiro para ser pago em abril de 2018, qual será o lançamento efetuado no mês de janeiro de 2018?
Os seguintes dados foram obtidos em uma Demonstração do Valor Adicionado (DVA) referente ao exercício social de
uma entidade do setor de bens industriais encerrado em 31/12/20X3:

Com base somente nos dados apresentados e considerando a Resolução CFC nº 1.138/08, que aprova a Norma Brasileira de Contabilidade NBC TG 09 – Demonstração do Valor Adicionado, o Valor Adicionado Líquido Produzido e o Valor Adicionado Total a Distribuir pela entidade são, respectivamente:
Considerando que na análise das demonstrações contábeis e na análise de balanços são empregados vários indicadores econômicos e financeiros, que são utilizados pelos auditores e analistas contábeis, marque V para as afirmativas verdadeiras e F para as falsas.
( ) O índice de liquidez corrente não considera as aplicações financeiras na sua apuração.
( ) O índice de liquidez seca não considera os estoques na sua apuração.
( ) A ROI (Return On Investiments) é empregada para medir o retorno do patrimônio líquido.
( ) O grau de endividamento é obtido através do total do capital de terceiros sobre os ativos circulantes.
( ) O capital circulante líquido é obtido pelas diferenças entre ativos e passivos circulantes.
A sociedade Empresária elaborou, em 31/12/2018, a sua Demonstração de Resultado do Exercício, conforme apresentado e, como determina a legislação societária, é obrigada a elaborar e divulgar a Demonstração do Valor Adicionado – DVA.

A partir das informações apresentadas pela DRE – Demonstração do Resultado do Exercício, o Valor Adicionado Líquido Produzido Pela Entidade é:
Entre os princípios orçamentários apontados pela doutrina, presentes no regramento constitucional e legal relativo à matéria, insere-se
Suponha que, no curso do exercício financeiro, o Tribunal tenha sido surpreendido com um gasto imprevisto, decorrente da necessidade de aditar um contrato de prestação de serviços de vigilância. O aditamento em questão ampliou os quantitativos contratados, nos limites autorizados pela legislação, de forma a incluir a vigilância de prédio que estava cedido a outro órgão público e foi devolvido antes do prazo previsto. Verificou-se, contudo, que as dotações previstas na Lei Orçamentária Anual não seriam suficientes para suportar as despesas decorrentes do aditamento. Diante de tal cenário,
Em 15/12/2017, um determinado ente estadual empenhou despesa com a aquisição de aparelhos de radiografia odontológica no valor de R$ 56.000,00, mas até o final do exercício financeiro de 2017 o fornecedor não tinha entregado os aparelhos de radiografia odontológica e a despesa não havia sido liquidada. Sendo assim, em 29/12/2017, o empenho da despesa foi anulado. Todavia, no dia 12/01/2018, o fornecedor entregou os aparelhos de radiografia odontológica em conformidade com os prazos estabelecidos em contrato. No primeiro semestre do exercício financeiro de 2018, conforme a Lei nº 4.320/1964, ao ordenador de despesa foi
O art. 35 da Lei nº 4.320/1964 refere-se ao Regime
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil do reconhecimento do direito da entidade pública quanto à concessão de suprimento de fundos altera o saldo do
Em 30/06/2018, a empresa Jo & Cia. S.A. obteve um empréstimo no valor de $ 14.000.000 com as seguintes características:
− Prazo total: 3 anos.
− Taxa de juros compostos: 10% ao ano.
− Pagamentos: parcelas iguais e anuais de $ 5.629.607 com a primeira parcela vencendo em 30/06/2019.
Para a obtenção do empréstimo, a empresa incorreu e pagou custos de captação no valor total de $ 800.000. A equação que indica corretamente o cálculo da taxa efetiva ao ano da operação é
A taxa anual equivalente a 3,5% ao mês, a juros compostos, e a taxa mensal equivalente a 54% ao ano, a juros simples, são, respectivamente,
