


Um processo direcional na vida
Quer falemos de uma flor ou de um carvalho, de uma minhoca ou de um belo pássaro, de uma maçã ou de uma
pessoa, creio que estaremos certos ao reconhecermos que a vida é um processo ativo, e não passivo. Pouco importa
que o estímulo venha de dentro ou de fora, pouco importa que o ambiente seja favorável ou desfavorável. Em qualquer
uma dessas condições, os comportamentos de um organismo estarão voltados para a sua manutenção, seu crescimento
e sua reprodução. Essa é a própria natureza do processo a que chamamos vida. Esta tendência está em ação em todas
as ocasiões. Na verdade, somente a presença ou ausência desse processo direcional total permite-nos dizer se um dado
organismo está vivo ou morto.
A tendência realizadora pode, evidentemente, ser frustrada ou desvirtuada, mas não pode ser destruída sem que
se destrua também o organismo. Lembro-me de um episódio da minha meninice, que ilustra essa tendência. A caixa em
que armazenávamos nosso suprimento de batatas para o inverno era guardada no porão, vários pés abaixo de uma
pequena janela. As condições eram desfavoráveis, mas as batatas começavam a germinar – eram brotos pálidos e
brancos, tão diferentes dos rebentos verdes e sadios que as batatas produziam quando plantadas na terra, durante a
primavera. Mas esses brotos tristes e esguios cresceram dois ou três pés em busca da luz distante da janela. Em seu
crescimento bizarro e vão, esses brotos eram uma expressão desesperada da tendência direcional de que estou falando.
Nunca seriam plantas, nunca amadureceriam, nunca realizariam seu verdadeiro potencial. Mas sob as mais adversas
circunstâncias, estavam tentando ser uma planta.
A vida não entregaria os pontos, mesmo que não pudesse florescer. Ao lidar com clientes cujas vidas foram
terrivelmente desvirtuadas, ao trabalhar com homens e mulheres nas salas de fundo dos hospitais do Estado, sempre
penso nesses brotos de batatas. As condições em que se desenvolveram essas pessoas têm sido tão desfavoráveis que
suas vidas quase sempre parecem anormais, distorcidas, pouco humanas. E, no entanto, pode-se confiar que a
tendência realizadora está presente nessas pessoas. A chave para entender seu comportamento é a luta em que se
empenham para crescer e ser, utilizando-se dos recursos que acreditam ser os disponíveis. Para as pessoas saudáveis, os
resultados podem parecer bizarros e inúteis, mas são uma tentativa desesperada da vida para existir. Esta tendência
construtiva e poderosa é o alicerce da abordagem centrada na pessoa.
(Carl Rogers. Um jeito de ser. São Paulo: E.P.U., 1983.)
De acordo com os sentidos contextuais produzidos pelos vocábulos, é possível realizar diferentes inferências.
Diferentemente da denotação, a conotação permite que o significado usual de um vocábulo seja ampliado ou
substituído por outro mantendo diferentes relações de acordo com o emprego realizado. Assinale o trecho destacado
a seguir que apresenta um exemplo do emprego da linguagem conotativa anteriormente referenciada.
Texto para responder à questão.
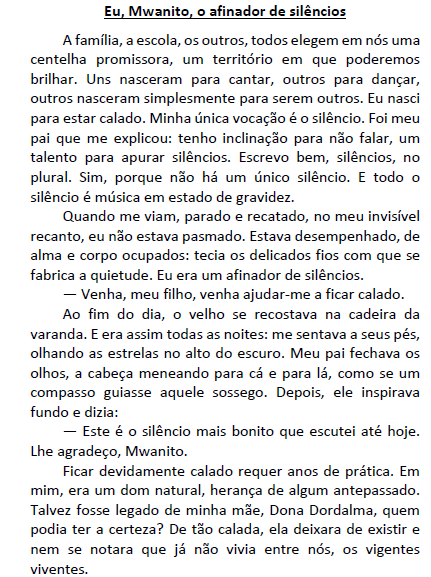
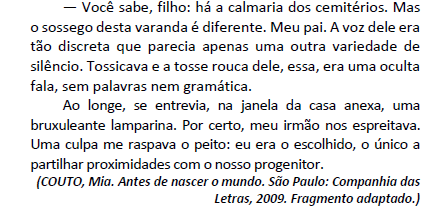
Em “A família, a escola, os outros, todos elegem [...]” (1º§) pode-se observar que, após a enumeração, ocorre:
Saúde – desafios de integração e convergência
A despeito dos imensos desafios, nas últimas décadas, o Brasil constituiu uma realidade de promoção e atenção à saúde ímpar no mundo e inédita em nossa História. A Constituição de 1988 estabeleceu a criação do Sistema Único de Saúde (SUS) e concomitantemente os setores privados, com e sem fins lucrativos, se expandiram.
Os 30 anos do SUS, recém-completados, sugerem uma reflexão. Obviamente, há muito que avançar na atenção à saúde, mas pode-se concluir que o SUS se tornou um patrimônio nacional. Citando o professor Eugenio Vilaça, “o SUS não é um problema sem solução, é uma solução com problemas”.
O SUS atende 207 milhões de brasileiros. Os serviços vão desde vigilância epidemiológica, sanitária e ambiental, passando por vacinação, transplantes, assistência farmacêutica de alto custo, até programas de combate à Aids e à Hepatite C, entre outros.
Integrado ao sistema filantrópico, o SUS avançou e fez história, apesar de todas as questões que enfrentamos. Seja por sua jornada ainda curta, seja por problemas organizacionais crônicos – especialmente o subfinanciamento da União, além das ineficiências pela estrutura e pela governança fragmentadas,
indicadas em estudo do Banco Mundial –, o SUS apresenta muitos desafios a superar, como o excesso de judicialização, que mina orçamentos e desorganiza planejamentos. Mas não consigo vislumbrar o futuro do Brasil sem esse sistema de saúde.
Também não consigo enxergar o horizonte sem o incremento da integração com os setores privados, tanto os sem fins lucrativos (filantrópicos) quanto os com fins lucrativos (hospitais, clínicas, serviços de diagnóstico, médicos e outros profissionais da saúde). [...]
Como dissemos, a parceria filantrópica foi essencial à consolidação do SUS, conexão que se incrementou com a possibilidade de contratos de gestão com organizações sociais (OSs), a partir de 1998. Em 1999 criou-se a alternativa de ação com as organizações da sociedade civil de interesse público (Oscips). Em 2004 foram regulamentadas as parcerias público-privadas (PPPs), que permitem buscar financiamento particular para projetos de interesse público, incluindo a saúde.
[...]
Integração, cooperação, diálogo e intercâmbio entre os mundos público, privado e não governamental são caminhos já comprovadamente bem-sucedidos. Tendo como foco o cidadão e como norte o fortalecimento do SUS e o estímulo à integração desses universos, é preciso pautar discussões e ações acerca do financiamento e regulação do setor; políticas públicas; marco produtivo de desenvolvimento econômico; modelos de gestão, remuneração, organização e assistência; além de recursos humanos, infraestrutura, equipamentos e tecnologias.
Considerando a mudança no quadro epidemiológico, com a predominância de doenças crônicas, que demandam atenção permanente, sobre doenças agudas, e se quisermos avançar para um sistema brasileiro de saúde inclusivo e qualificado, ético e economicamente sustentável, não há que se desviar
dessa rota colaborativa, mas, sim, investir talento e esforço político para incrementar o intercâmbio de experiências de excelência que o Brasil construiu nos últimos 30 anos, como as inovações em gestão nos setores não governamentais e a estruturação da atenção primária no sistema público. Desafio é
o que não falta, mas caminhos já temos. É só avançar na caminhada da cooperação.
(Paulo Hartung. O Estado de S. Paulo, 07/05/2019. Adaptado.)
A locução prepositiva que dá início ao texto “A despeito de” estabelece, de forma coerente e coesa, uma relação de:

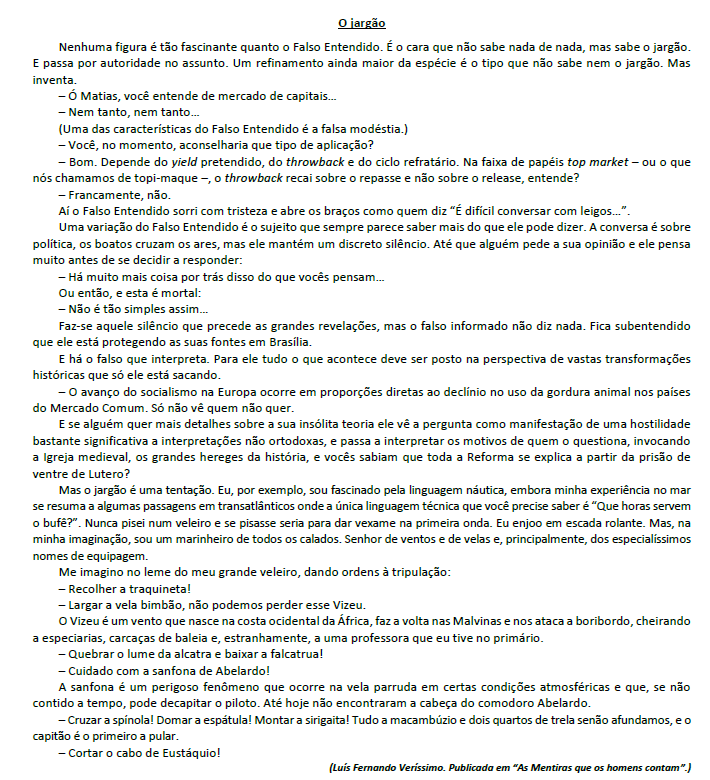
Considerando-se o emprego dos mecanismos de coesão textual, analise as indicações a seguir em relação aos termos destacados.
I. “Ou então, e esta é mortal:” / elemento catafórico.
II. “– Há muito mais coisa por trás disso do que vocês pensam…” / referenciação.
III. “Fica subentendido que ele está protegendo as suas fontes em Brasília.” / introdução de referentes equivalentes.
Está correto o que se afirma apenas em
Texto para responder à questão.
O futebol é uma das principais práticas desportivas e, inclusive, atração cultural para o povo brasileiro, o que, consequentemente, provoca reflexos na economia do país ao gerar empregos diretos e indiretos no mercado, por seu potencial econômico. A notoriedade do futebol, como modalidade esportiva, foi um dos principais fatores a fazer com que o esporte se consolidasse também como uma área de negócio. A importância social e econômica do esporte tornou praticamente necessário que os clubes de futebol utilizassem a contabilidade, aliada às ferramentas de gestão, no processo de geração de informações para a tomada de decisão.
Embora o futebol movimente grandes volumes de recursos, é destacado por Silva, Teixeira e Niyama (2009, p. 1) que “as discussões recentes na imprensa esportiva sobre a viabilidade financeira de alguns clubes, o elevado endividamento, a falta de controle financeiro e os problemas de governança corporativa alertam para a relevância da contabilidade para estas entidades”. Por isso, o estudo da contabilidade aplicada às entidades desportivas é considerado relevante e, nesse sentido, normas contábeis foram instituídas para orientar o processo de contabilização dos fatos relativos às transações de entidades desportivas profissionais, de tal modo que se atribui à Contabilidade um papel imprescindível para a transparência econômico-financeira dessas entidades, bem como no auxílio à sua gestão.
(Christiane Maria Arantes Vieira Bragato, Marli Auxiliadora da Silva. RBC nº 243. Ano XLIX. Maio/Junho de 2020. Disponível em: http://rbc.cfc.org.br/index.
php/rbc/article/view/1860/1292/. Fragmento com adaptações.)
O segundo parágrafo do texto é composto por dois períodos iniciados por elementos específicos de conexão textual que contribuem para a progressão das ideias apresentadas e produção de efeito de sentido desejado pelas autoras. Sobre a referência anterior, pode-se afirmar que:
Considerando o previsto na Constituição Federal, assinale a alternativa INCORRETA:
Todas as afirmativas a seguir referem-se ao título II, Capítulo I, da Constituição Federal/1988 (Dos Direitos e Deveres Individuais e Coletivos), EXCETO:
Sobre os contratos administrativos regidos pela Lei nº 8.666/93, é INCORRETO afirmar que:
A respeito da matéria afeta aos contratos administrativos, com base na Lei Federal nº 14.133/2021, analise as afirmativas a seguir.
I. O instrumento de contrato nem sempre é obrigatório, havendo hipóteses em que a administração poderá substituí- -lo por outro instrumento hábil, como carta-contrato, nota de empenho de despesa, autorização de compra ou ordem de execução de serviço.
II. É nulo e de nenhum efeito o contrato verbal com a administração, salvo o de pequenas compras ou o de prestação de serviços de pronto pagamento, assim entendidosaqueles de valor não superior a dez mil reais.
III. O contratado terá direito à extinção do contrato, dentre outras hipóteses, no caso de atraso superior a dois meses, contado da emissão da nota fiscal, dos pagamentos, ou de parcelas de pagamentos devidos pela administração por despesas de obras, serviços ou fornecimentos.
Está correto o que se afirma em
As seguintes obrigações foram incorridas por um determinado ente público estadual em março de 2018:
− Operação de crédito no valor de R$ 1.200.000,00 com vencimento em março de 2020.
− Operação de crédito no valor de R$ 700.000,00, prevista no orçamento, com vencimento em dezembro de 2018.
De acordo com as determinações da Lei Complementar nº 101/2000, as obrigações incorridas pelo ente público estadual classificam-se, respectivamente, como dívida pública
Em 15/12/2017, um determinado ente estadual empenhou despesa com a aquisição de aparelhos de radiografia odontológica no valor de R$ 56.000,00, mas até o final do exercício financeiro de 2017 o fornecedor não tinha entregado os aparelhos de radiografia odontológica e a despesa não havia sido liquidada. Sendo assim, em 29/12/2017, o empenho da despesa foi anulado. Todavia, no dia 12/01/2018, o fornecedor entregou os aparelhos de radiografia odontológica em conformidade com os prazos estabelecidos em contrato. No primeiro semestre do exercício financeiro de 2018, conforme a Lei nº 4.320/1964, ao ordenador de despesa foi
A empresa Genipabu S. A. controla o próprio estoque pelo critério da Média Ponderada Móvel. No mês de dezembro de 2016, a
empresa realizou as seguintes operações:

A empresa possuía, no final de novembro de 2016, 300 unidades em seu estoque final, ao custo médio unitário de R$ 10,00. O
valor do estoque final de 2016 era, em reais,
Atenção: Com base nas informações a seguir, responda à questão.
As demonstrações contábeis da Cia. Só Pizza são apresentadas a seguir, sendo constituídas dos Balanços Patrimoniais em 31/12/2016 e 31/12/2017, e da Demonstração do Resultado de 2017:
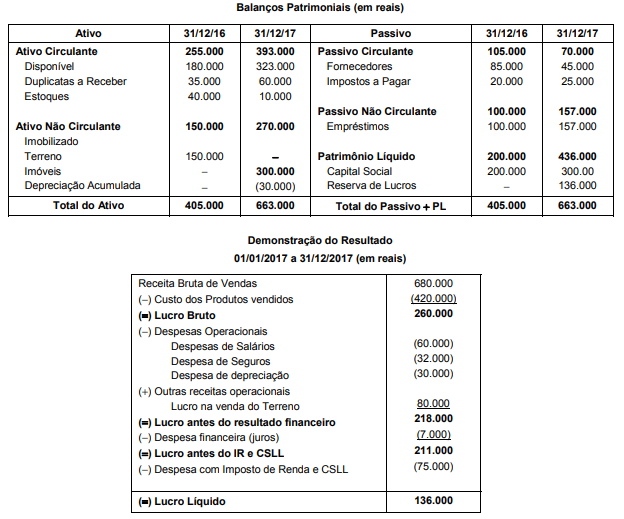
As seguintes informações adicionais são conhecidas:
O fluxo de caixa das Atividades Operacionais gerado no ano de 2017 foi, em reais,
No dia 31/12/2016 uma empresa realizou as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 10.000.000,00
− Vendas a prazo no valor nominal de R$ 11.000.000,00 que será recebido integralmente em 31/12/2017.
− Na data da venda a empresa praticava a taxa de juros de 10% ao ano nas suas vendas a prazo.
Em relação às vendas efetuadas em 31/12/2016, é correto afirmar que a empresa deveria reconhecer:
Para avaliação econômica financeira de uma empresa deve-se levar em conta as técnicas de análise horizontal, análise vertical, análise de indicadores de Liquidez, Indicadores de Estrutura ou Endividamento, Indicadores de Rotatividade e Indicadores de Rentabilidade, bem como indicadores da Análise Dinâmica. Com relação a esses indicadores, considere as informações da tabela abaixo.

A relação correta entre cada um dos tipos de custos com sua definição é:
Em 31/12/2017, a Cia. Santa Joana adquiriu 40% de participação na Cia. São João pelo valor de R$ 2.000.000,00. O patrimônio líquido da Cia. São João era composto apenas pelo Capital Social, formado por 2.000 ações ordinárias. No período de 01/01/2018 a 30/06/2018, a Cia. São João reconheceu as seguintes mutações em seu Patrimônio Líquido: - Lucro líquido do primeiro semestre de 2018: R$ 700.000,00. - Distribuição de dividendos: R$ 200.000,00. - Ajustes acumulados de conversão de investida no exterior: R$ 100.000,00 (devedor). O valor reconhecido na Demonstração do Resultado da Cia. Santa Joana, no primeiro semestre de 2018, referente ao Investimento na Cia. São João foi, em reais,
Os Balanços Patrimoniais de 31/12/2017 e 30/6/2018, bem como a Demonstração do Resultado do primeiro semestre de 2018 da Cia. A são apresentados a seguir:
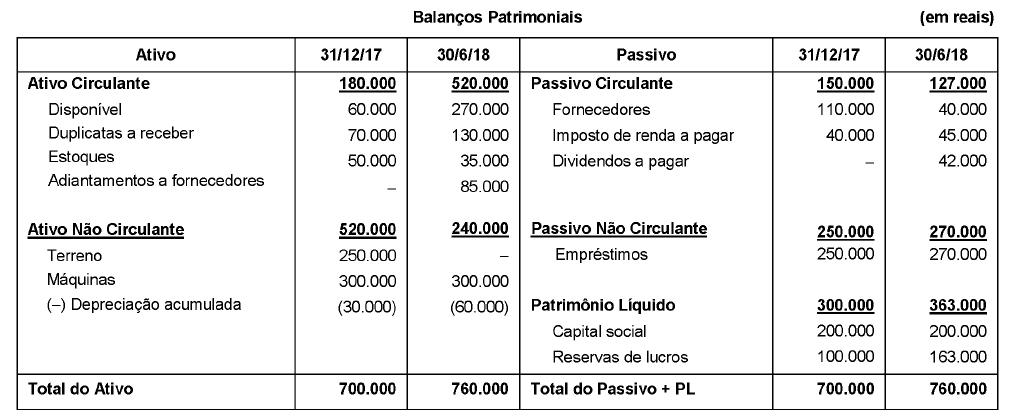
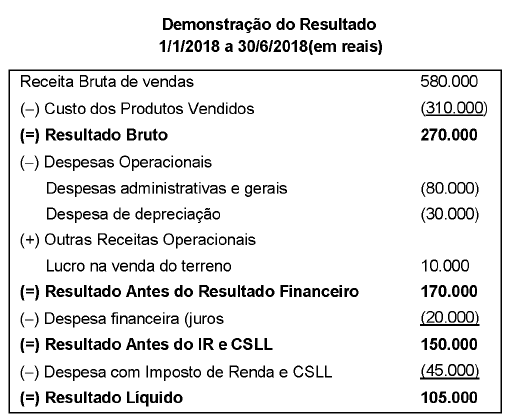
Informações Adicionais:
- A despesa financeira (juros) não foi paga.
- O terreno foi vendido à vista.
O fluxo de caixa decorrente das Atividades Operacionais apurado no primeiro semestre de 2018 pela Cia. A foi, em reais,
A Cia. Compra & Vende adquiriu produtos para revenda e desembolsou os seguintes valores:

A Cia. Compra & Vende revendeu todos os produtos adquiridos por R$ 500.000,00 à vista, mas concedeu um desconto de 10% no momento da venda. Sobre o valor da venda houve a incidência de ICMS no valor de R$ 53.000,00 e pagamento de comissão para os vendedores no valor de R$ 12.000,00. O lucro bruto apurado pela Cia. Compra & Vende, em relação à esta transação foi, em reais,
A Cia. Liquidez é uma empresa comercial e apresentava as seguintes demonstrações contábeis, com os valores expressos em reais:
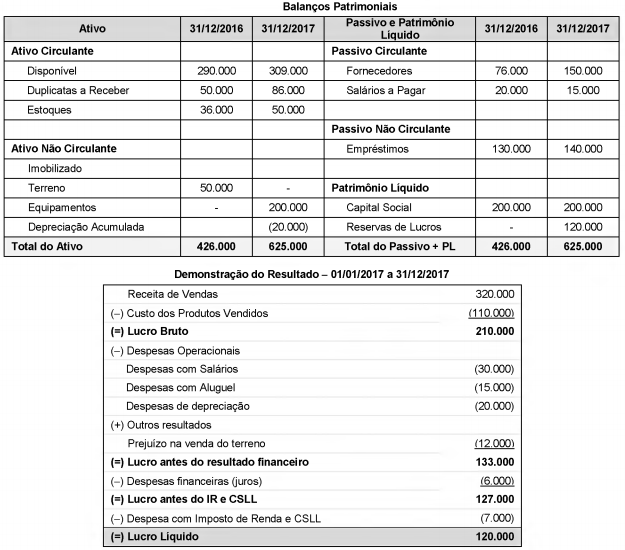
Sabendo-se que as despesas com juros não foram pagas e que o terreno foi vendido à vista, o fluxo de caixa decorrente das Atividades Operacionais gerado em 2017 foi, em reais,
A Norma Brasileira de Contabilidade Técnica Geral (NBC TG) Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, dentre outras coisas, aborda as características qualitativas da informação contábil-financeira útil. Em relação a essas características, considere:
Em relação às características qualitativas, está correto o que consta APENAS de
O Balancete da empresa Produtos Simplex S.A. apresentava, em 31/12/2017, os saldos das seguintes contas, entre outras:

Sabe-se que o valor das compras de estoque, no ano de 2017, foi R$ 880.000,00, que o saldo dos estoques existente em 31/12/2016 era R$ 200.000,00 e que no final de 2017 o saldo remanescente em estoque era R$ 160.000,00. Com base nestas informações, o Resultado Bruto com Vendas (Lucro Bruto) e o Resultado Operacional apurados pela empresa Produtos Simplex S.A. no ano de 2017 foram, respectivamente, em reais,
Uma empresa comercializa mercadorias importadas do continente asiático e não tinha nenhum estoque inicial. No mês de novembro de 2014 adquiriu um grande lote do fornecedor, incorrendo nos seguintes gastos para dispor das mercadorias em condições de venda:
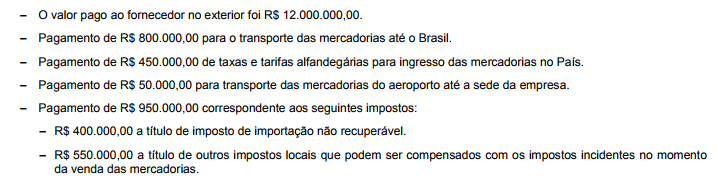
Em dezembro de 2014, a empresa vendeu 80% das mercadorias que haviam sido importadas em novembro de 2014 pelo valor bruto de R$ 18.000.000,00 e os impostos incidentes sobre estas vendas totalizaram R$ 2.000.000,00. O Resultado Bruto com Mercadorias (Lucro Bruto) apurado pela empresa no ano de 2014, exclusivamente em relação às mercadorias importadas em novembro e vendidas em dezembro, foi, em reais,
A empresa Santo Caos Ltda apresentou as seguintes contas no período de 01/01/X1 a 31/12/X1.

Com base nos dados apresentados, o Resultado Operacional Bruto e o Resultado antes do Imposto de Renda e da Contribuição Social são, respectivamente:
A empresa Flores Verdes S.A. publicou os Balanços Patrimoniais em 31/12/2015 e 31/12/2016, e a Demonstração do Resultado para o ano 2016, os quais são apresentados abaixo.
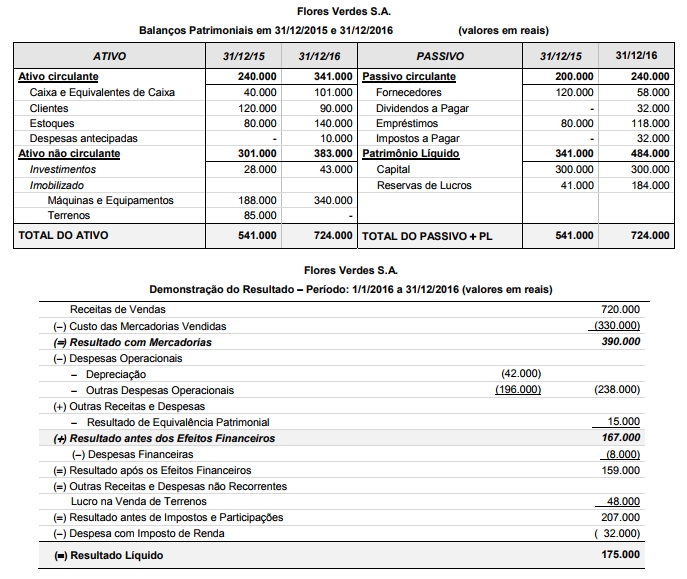
Durante o ano de 2016 a empresa não liquidou os empréstimos e não pagou as despesas financeiras incorridas. O valor em reais correspondente ao Caixa das Atividades Operacionais é
Atenção: Para responder às questões de números 21 a 23, considere o Balanço patrimonial apresentado abaixo.
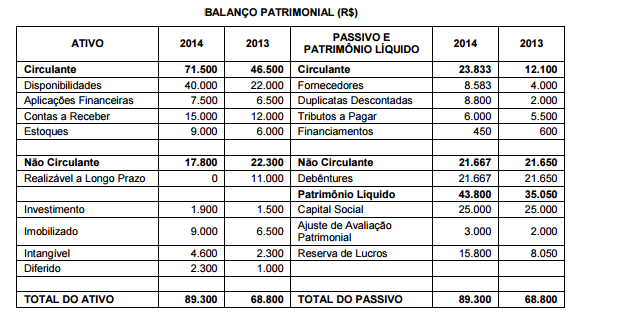
Durante o ano de 2017 a Cia. Carnavalesca realizou algumas transações com mercadorias e o seu Balancete de verificação apresentava, em 31/12/2017, os saldos das seguintes contas, entre outras, em reais:
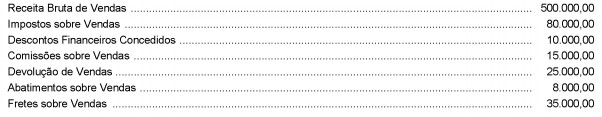
O valor das compras de estoque realizadas no ano de 2017 foi R$ 220.000,00, o valor dos estoques de produtos, em 31/12/2016, era R$ 50.000,00 e, em 31/12/2017, o saldo de estoque apresentava o valor de R$ 40.000,00. Com base nestas informações, o Lucro Bruto apurado pela Cia. Carnavalesca no ano de 2017 foi, em reais,
A Cia. Compra & Vende apresentou em 31/12/2017 a seguinte situação patrimonial:
Caixa e Equivalentes de Caixa ............................................................................ R$ 50.000,00
Duplicatas a Receber ........................................................................................... R$ 70.000,00
Adiantamento a Fornecedores (Fornecedor Gama) ............................................. R$ 12.000,00
Adiantamento de Clientes (Cliente Alfredo) ......................................................... R$ 17.000,00
Salários a Pagar ................................................................................................... R$ 15.000,00
Capital Social ....................................................................................................... R$ 100.000,00
Durante o mês de janeiro de 2018, a Cia. Compra & Vende realizou as seguintes operações:

Após o registro das operações acima, o resultado apurado pela Cia. Compra & Vende no mês de janeiro de 2018 foi, em reais,
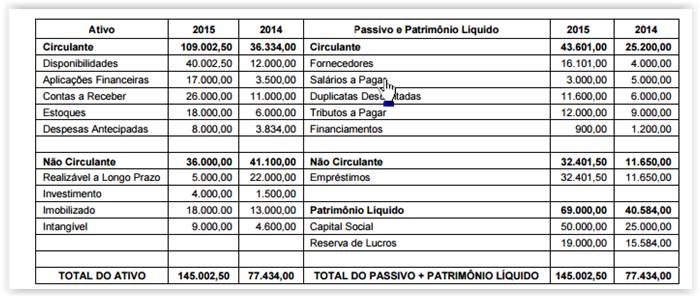
Atenção: Considere os dados do Balanço Patrimonial abaixo para responder às questões de números 44 e 45.
A Cia. Só Futebol apresentava, em 31/12/2017, após a apuração dos impostos sobre lucro, os seguintes saldos, em reais, em suas contas:
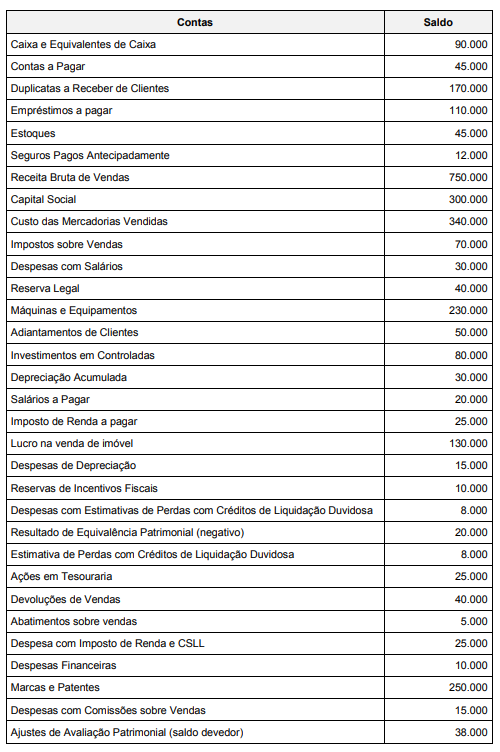
O total do Patrimônio Líquido da Cia. Só Futebol, em 31/12/2017, era, em reais,
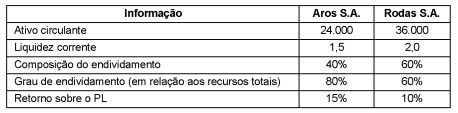
Considere as seguintes informações obtidas a partir das demonstrações contábeis das empresas Aros S.A. e Rodas S.A.:
A Cia. de Comércio Violeta, ao adquirir mercadorias para revenda, pagou os seguintes valores em reais:
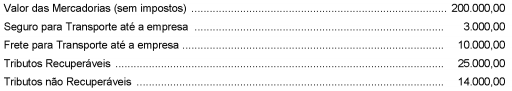
Sabendo que a Cia. revendeu todas estas mercadorias por R$ 440.000,00, mas concedeu um desconto de 10% no momento da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela Cia. de Comércio Violeta foram, respectivamente, em reais,
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:

Com base nessas informações, é correto afirmar que a Cia.
Desde a reforma gerencial, que se consolidou nos anos de 1990, a Administração pública passou, cada vez mais, a pautar-se pela busca da excelência e, nesse contexto, um dos conceitos aplicáveis é o de accountability, que, em sua acepção corrente, está relacionado
Considere o texto abaixo sobre Administração pública:
I é a capacidade do governo de praticar as decisões tomadas, enquanto que a II diz respeito às condições necessárias das quais o governo precisa para exercer o poder. III trata da prestação de contas por parte do governo, sendo considerada um aspecto central da IV , que por sua vez, está estreitamente correlacionada à V .
Preenchem correta e respectivamente as lacunas I, II, III, IV e V:
O conceito de accountability aplicado ao setor público, entre uma de suas acepções correntes, corresponde à
A formulação e implementação de políticas públicas exige uma nova arquitetura na gestão pública. Essa nova arquitetura está fundamentada
