Uma sociedade empresária abriu o seu capital em 2017, emitindo títulos patrimoniais, com a autorização da Comissão de Valores Mobiliários. No processo, foram incorridos R$100.000 correspondentes a custos de transação, atribuíveis diretamente à emissão dos títulos. A emissão foi considerada bem sucedida.
Assinale a opção que indica a correta contabilização deste valor nas demonstrações contábeis da sociedade empresária:
O contador de uma entidade incorreu em um erro e não reconheceu a reversão do teste de impairment dos ativos imobilizados dela.
Assinale a opção que indica o efeito que esse erro causou ao patrimônio da entidade.

Em 02/01/X0, uma sociedade empresária adquiriu computadores no exterior para utilizar em seus negócios por 30.000 dólares. Do valor, 10.000 dólares foram pagos no momento da aquisição, e o restante, em 02/04/X0, quando do recebimento físico do computador.
A cotação do dólar, em 02/01/X0, era de R$ 5,00 e, em 02/04/X0, de R$ 5,20.
Assinale a opção que indica o valor reconhecido na conta “computadores” no Balanço Patrimonial da sociedade empresária, em 02/04/X0.
Uma empresa S/A apresentou projeções de resultados futuros com alto grau de confiabilidade em 2018, contudo, divergentes dos valores realizados, mesmo quando reestimadas por sua administração nos exercícios seguintes e confrontadas novamente com o realizado. Ainda, a empresa registrou um ativo fiscal diferido em suas demonstrações financeiras, entre os exercícios de 2021 e 2023.
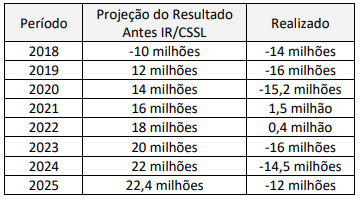
A partir disso, um contador recém-contratado atestou uma recorrente e acentuada discrepância entre as estimativas feitas pela empresa e os resultados por ela alcançados. É de se destacar que, durante o período apresentado, a empresa, novamente, incrementou o ativo fiscal diferido. O que representou quase 40% do ativo total da empresa.
Nesse caso, considerando somente as informações apresentadas e segundo o CPC 32 - Tributos sobre o lucro, o contador identificou que:
Uma empresa produz e vende balões.
Em 02/01/2016, ela comprou uma máquina para utilizar em seu negócio por R$ 400.000. Ela estimava utilizar a máquina por quatro anos e vendê-la, para uma empresa menor, por R$ 80.000.
A empresa estimava utilizar a máquina do seguinte modo:
• em 2016: produção de 80.000 balões;
• em 2017: produção de 100.000 balões;
• em 2018: produção de 100.000 balões; e
• em 2019: produção de 120.000 balões.
Assinale a opção que indica o valor da depreciação acumulada da empresa, em 31/12/2017, considerando que ela utiliza o método dos benefícios gerados para depreciar os seus ativos imobilizados e que as previsões se confirmaram.
Em 02/01/2017, uma empresa adquiriu um ar condicionado para o seu escritório. O preço do ar condicionado era de R$ 2.000. Na data, a empresa pagou o frete de $ 200, e a instalação de R$ 600. Além, disso, a empresa estima que os custos de remoção do ar condicionado, ao final da vida útil, serão de R$ 700.
Na data da compra, a empresa esperava utilizar o ar condicionado por cinco anos e não considerava valor residual. Em 31/12/2017, a empresa efetuou uma análise para definir a capacidade de recuperação de seus ativos imobilizados e constatou que o ar condicionado poderia trazer benefícios de R$ 2.600 com o uso e de R$ 3.000 com a venda. Para vender o ar condicionado, a empresa teria que pagar R$ 300 com transporte.
Assinale a opção que indica o valor do ar condicionado no balanço patrimonial da empresa, em 31/12/2017, após ter sido realizado o teste de recuperabilidade.
A Cia. ABC é contribuinte dos impostos estaduais e municipais. A sociedade empresária apresentou os saldos a seguir, em 31/12/2017.

Com base nas informações acima, assinale a opção que indica o resultado bruto da Cia. ABC, em 31/12/2017.
Uma entidade apresentou, em 2017, um aumento em sua margem líquida, que passou de 10% para 15%.
O motivo para o fato registrado foi o aumento
A Cia. ABC é uma Sociedade Empresária brasileira que constituiu uma subsidiária integral para operar nos Estados Unidos. Esta será avaliada de acordo com o método da equivalência patrimonial.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar. Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
De acordo com a característica do tratamento da variação cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis, assinale a opção que indica a apresentação de cada elemento, respectivamente, nas Demonstrações Contábeis Individuais da Cia. ABC.
Na apresentação de ativos e passivos, receitas e despesas no Balanço Patrimonial e Demonstração do Resultado do Exercício, a entidade não deve compensar valores. Porém, o CPC 26 permite a apresentação de algumas transações em base líquida, a exemplo de:
Uma entidade emitiu debêntures no valor de R$ 100.000. No processo, a entidade incorreu nos seguintes gastos, exclusivamente vinculados ao lançamento destas debêntures:
De acordo com a NBC TG 08 – Custos de Transação e Prêmios na Emissão de Títulos e Valores Mobiliários, assinale a opção que indica a mensuração e apresentação das debêntures no balanço patrimonial da entidade, na data do registro inicial da captação.
Em 31/12/2014, uma empresa que tinha o real como moeda funcional, enviou R$ 200.000 para construir uma subsidiária integral e independente nos Estados Unidos. Na data, a cotação do dólar era de R$ 2,66.
Em 31/12/2015, a cotação do dólar era de R$3,90.
Assinale a opção que indica a correta evidenciação do efeito da variação da moeda nas demonstrações contábeis da empresa controladora, em 31/12/2015.
A Cia. Y apresentava o seguinte balanço patrimonial em
31/12/X0:

Na data, o capital social era constituído por 1.000 ações com
valor nominal de R$ 1,00.
Em X1, a Cia. Y realizou as seguintes operações abrangendo ações
de sua própria emissão:
? Compra de 80 ações por R$ 120,00 à vista.
? Venda das mesmas 80 ações por R$ 140,00 à vista.
Com base nas informações acima, assinale a opção que indica a
conta em que deve ser apresentado o efeito positivo de R$ 20,00.
O balanço patrimonial representa o valor contábil de uma sociedade empresária em um momento específico, como se fosse
um retrato da empresa. Ele é composto por dois lados: no esquerdo estão os ativos da empresa; no direito são identificados os passivos e o capital dos acionistas. A definição contábil que fundamenta e descreve o balanço patrimonial é a seguinte: Ativos = Passivos + Patrimônio liquido
Considere as informações apresentadas a seguir sobre a sociedade empresária XPTO no ano de 20XX.

No período apresentado, os valores do Ativo Não-Circulante, do Passivo Circulante e do Patrimônio Líquido são, respectivamente,
Na Demonstração do Resultado Abrangente são apresentados de forma detalhada os itens de receita e despesa que compõem o resultado abrangente do período.
Um exemplo de item detalhado como outros resultados abrangentes é:
Uma entidade pode aumentar o seu capital social por meio da captação de novos sócios ou do aumento da participação desses, mas também por incorporação de valores já reconhecidos no Patrimônio Líquido.
O item patrimonial que pode ter valores alocados para aumento do capital social é:
Uma sociedade empresária adquiriu ações próprias, com o objetivo de mantê-las em tesouraria. No ano seguinte, parte das ações foi vendida por um valor superior ao valor pago na compra efetuada no ano anterior.
Assinale a opção que indica a conta em que deve ser creditada a diferença entre o preço de venda e o valor da compra.
Ao dispor critérios gerais para apresentação das demonstrações contábeis, dois pontos abordados no Manual de Contabilidade Aplicada ao Setor Público (MCASP) tratam de agregação e compensação de valores.
Acerca desses pontos, analise os itens a seguir.
I. Um item pode ser suficientemente material para ser apresentado de forma individualizada nas notas explicativas, mesmo não sendo nas demonstrações contábeis.
II. A mensuração de ativos líquidos de ajustes relacionados não é considerada como uma compensação.
III. Ganhos e perdas provenientes de grupo de transações semelhantes devem ser apresentados em base líquida, mesmo quando materiais.
Está correto somente o que se afirma em:
Uma entidade do setor público adquiriu computadores a serem utilizados em suas atividades, para pagamento em três meses.
O fato pode ser classificado, de acordo com a terminologia de custos, como
Uma entidade pública apresentava, em 31/12/2017, os seguintes saldos:
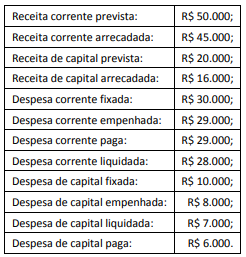
O resultado orçamentário geral da entidade apresenta um superávit de
Considere as informações sintéticas do Balanço Orçamentário de uma entidade pública relativas ao exercício financeiro de 20x1 apresentadas no Quadro II a seguir, com valores expressos em milhões de reais.
Quadro II

De acordo com a estrutura do Balanço Orçamentário constante na 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP) no Quadro II, o valor da coluna do saldo do sub-total de receitas orçamentárias é dado pelo(a):
Quadro 1
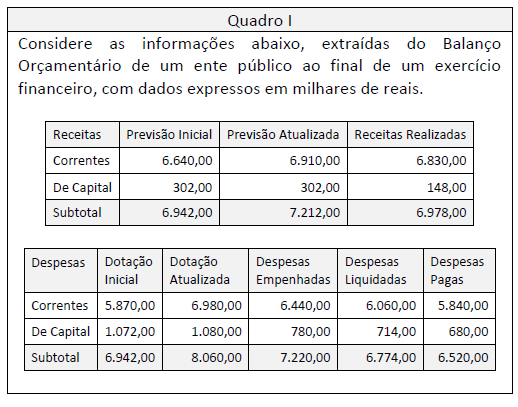
Ao longo do processo de execução orçamentária, receitas e despesas inicialmente consideradas no orçamento podem não cumprir todas as etapas de execução até o encerramento do exercício.
Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:
Uma entidade apresentava, em 30/11/2017, índice de liquidez seca de 0,60. Em 31/12/2017, o índice era de 0,40.
Assinale a opção que pode justificar a diminuição no índice de liquidez seca.
Para atender os dispositivos da Lei nº 4.320/1964, a estrutura do Balanço Patrimonial apresentada no Manual de Contabilidade Aplicada ao Setor Público (MCASP) acrescentou quadros e informações que devem acompanhar o quadro principal do Balanço Patrimonial.
Sobre o tema, analise os itens a seguir.
I. Quadro de notas explicativas
II. Quadro das contas de compensação
III. Quadro do superávit / déficit financeiro
IV. Quadro dos ativos e passivos financeiros e permanentes
De acordo com a Contabilidade Aplicada ao Setor Público (CASP) é importante compreender seus diferentes aspectos, de modo a interpretar corretamente as informações contábeis.
Nesse sentido, assinale a opção que indica os principais instrumentos que refletem o aspecto patrimonial da CASP.
Um equipamento eletrodoméstico custa R$ 175,00 à vista, mas pode ser adquirido a prazo por intermédio de três prestações antecipadas mensais iguais e consecutivas de R$ 100,00.
A taxa de juros efetiva composta ao mês cobrada nesse financiamento é de:
Considerando os conceitos de taxas efetivas, equivalentes e nominais, avalie as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) A taxa efetiva anual equivalente a uma taxa nominal de 10% a.a. com capitalização semestral é igual a 10,25% a.a.
( ) A taxa efetiva anual equivalente a uma taxa nominal de 10% a.a. com capitalização semestral é maior do que aquela com capitalização mensal.
( ) A taxa efetiva anual é maior do que a taxa nominal anual para qualquer número de períodos de capitalização.
As afirmativas são, na ordem apresentada, respectivamente
João aplicou R$ 4.500,00 a juros compostos. Após 2 anos de capitalização, sem que houvesse qualquer aporte ou retirada, o montante dessa aplicação era R$ 7.605,00.Considerando-se que a taxa de juros permanece constante ao longo de todo o período, seu valor é:
Considere um financiamento realizado pelo sistema Price, com uma taxa efetiva de 50% ao ano, no regime de juros compostos, e o valor do principal é de R$ 100,00.
Considere três situações:
M: prazo de financiamento de 1 ano;
N: prazo de financiamento de 2 anos;
O: prazo de financiamento que tende para infinito.
O valor das prestações anuais nas situações M, N e O são, respectivamente
Um capital de R$ 2.662,00 é capitalizado sob regime de juros compostos, ao longo de 4 meses, à taxa efetiva de 10% ao mês, produzindo um montante M.
Para que R$ 2.000,00 produzam o mesmo montante M, ele deve ser capitalizado nessas mesmas condições durante um período igual a:
Um empréstimo habitacional no valor de R$ 60.000,00 será contratado para ser quitado em 50 prestações mensais e consecutivas, vencendo a primeira delas um mês após a data da contratação do empréstimo. O sistema utilizado para a quitação desse empréstimo será o de amortizações constantes à taxa de juros efetiva de 2,5% ao mês.
O valor da 20ª prestação será de
Um contrato de empréstimo é firmado com taxa anual de juros de 24% capitalizados trimestralmente sob regime de juros compostos.
A taxa semestral efetiva nessa contratação é:
Um financiamento no valor de R$ 8.000,00 foi contratado e deverá ser quitado em 5 prestações mensais e consecutivas, vencendo a primeira delas um mês após a data da contratação do financiamento. Foi adotado o Sistema de Amortizações Constantes (SAC) a uma taxa de juros efetiva de 4,5% ao mês. O valor da 2ª prestação será:
Certa empresa financeira do mundo real cobra juros compostos de 10% ao mês para os empréstimos pessoais. Gustavo obteve nessa empresa um empréstimo de 6.000 reais para pagamento, incluindo os juros, três meses depois.
O valor que Gustavo deverá pagar na data do vencimento é:
Um imóvel custa, à vista, R$ 262.000,00, mas pode ser financiado em 30 meses, de acordo com o seguinte fluxo de pagamentos:

Se a taxa composta de juros utilizada durante todo o fluxo é de 2% a.m., então o valor do pagamento Final é
João recebeu sua fatura do cartão de crédito no valor de R$ 4.000,00 e, no dia do vencimento, pagou o valor mínimo exigido (que corresponde a 15% do valor total). O restante foi quitado um mês depois.
Se a administradora do cartão de João cobra juros de 216% ao ano com capitalização mensal, sob regime de juros compostos, então o valor pago no ato da liquidação da dívida foi:
Para adquirir um carro, Gabriel financiou o valor de R$ 36.000,00 a ser quitado em 120 prestações mensais e consecutivas. A primeira prestação, no valor de R$ 1.308,00, venceu um mês após a contratação do financiamento.
Se o sistema adotado foi o de Amortizações Constantes (SAC), a taxa de juros mensal efetiva aplicada a essa transação é:
Suponha que seja oferecido um investimento ao publico, que remunere a uma taxa de juros simples de r por 10 meses e a uma taxa de juros composta de s por 20 meses.
Logo, a taxa de juros acumulada nos 30 meses será igual a
Um capital de R$ 2.000,00 é aplicado a juros compostos de 10% ao mês. Depois de 3 meses de capitalização sem que houvesse qualquer retirada, o detentor desse montante faz um saque de R$ 562,00 e o restante do dinheiro continua a ser capitalizado nas mesmas condições.
Dois meses após essa retirada, o valor acumulado na aplicação é:
João pediu um financiamento no valor de R$ 60.000,00, a ser pago em 30 parcelas pelo Sistema de Amortização Constante (SAC), com taxa de juros de 2% ao mês, no sistema de juros compostos.
O valor da 3ª parcela a ser paga é
