
Com base nas ideias do texto CB3A1-I, julgue o item a seguir.
Virtualização e celeridade são atributos da quarta onda renovatória.
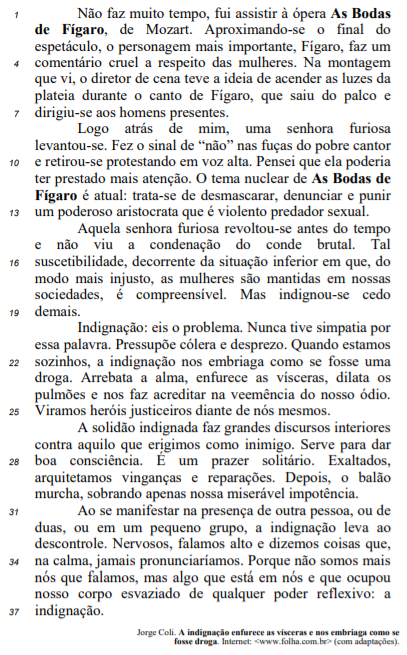
Com relação às ideias do texto, julgue:


Com relação aos aspectos linguísticos e textuais do texto IV, que está sendo negociado em uma conferência multilateral, e do texto V, que compõe um telegrama de instruções para essa conferência multilateral recebido da secretaria de Estado por determinada embaixada, julgue (C ou E) o seguinte item.
O último parágrafo do texto V poderia ser reformulado com a seguinte redação, sem prejuízo das informações nele veiculadas: As modalidades de solução de litígios devem ser estabelecidas de maneira objetiva, previsível e de forma a contemplar mecanismos de verificação e monitoramento, permitindo também que companhias privadas façam uso de tais instrumentos.

Acerca dos aspectos linguísticos e dos sentidos do texto CB1A1AAA, julgue o próximo item.
A palavra “dissuadir" (l.28) foi empregada no sentido de afastar.
Com o avanço das novas tecnologias da informação e
comunicação, observa-se na atualidade um processo de migração
dos ambientes reais e analógicos para os virtuais e digitais.
Inúmeros são os benefícios do oferecimento de produtos e da
prestação de serviços no ambiente digital. No entanto, a
exposição em rede costuma atrair riscos que, embora invisíveis,
apresentam um potencial destrutivo alto: os ciberataques e o seu
impacto para as organizações, as empresas e as pessoas
envolvidas.
Os ataques cibernéticos podem ter como alvos pessoas,
organizações políticas e sociais, empresas públicas e privadas,
postos fiscais, tribunais, bases militares, autarquias e ministérios
do Estado, variando conforme a motivação que os ensejou:
interrupção de sistemas e serviços essenciais, resgate de valores
em troca de arquivos criptografados, extração de dados,
repercussão política ou até mesmo a lesão física de pessoas.
Gabriel Cemin Petry; Haide Maria Hupffer. O princípio da segurança na era dos ciberataques:
uma análise a partir do escopo protetivo da LGPD. In: Revista CNJ, v. 7,
n.º 1, jan.-jun./2023, p. 85-86 (com adaptações)
Com referência às ideias e às estruturas linguísticas do texto apresentado, julgue o item seguinte
As expressões “os ciberataques” (último período do primeiro parágrafo) e “Os ataques cibernéticos” (início do segundo parágrafo), bem como o emprego das formas pronominais
“seu” (último período do primeiro parágrafo) e “os”, em “os ensejou” (segundo parágrafo), constituem mecanismos de coesão referencial no texto.
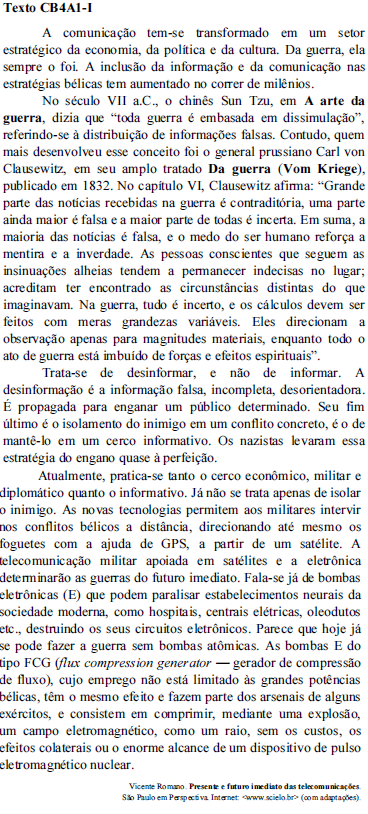
Com relação aos sentidos e aos aspectos linguísticos do texto CB4A1-I, julgue o próximo item
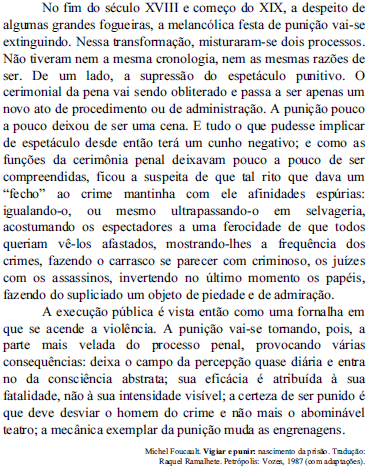
Com relação aos aspectos linguísticos e aos sentidos do texto apresentado, julgue o item seguinte

Acerca dos sentidos e dos mecanismos de coesão empregados no texto CG1A1-I, julgue os próximos itens.
No segundo parágrafo, o sentido do vocábulo “nativos” (último período) abrange a ideia de “aborígenes” (primeiro período).
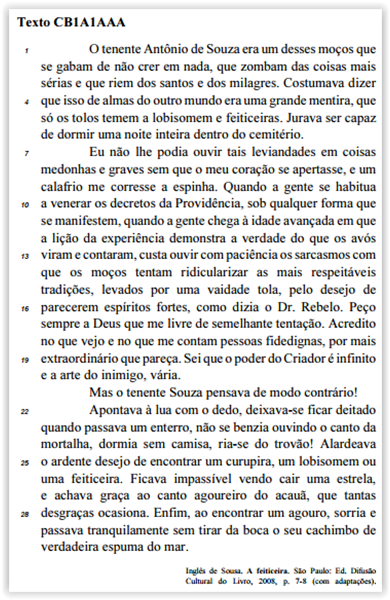
Julgue os itens que se seguem, referentes aos aspectos linguísticos
do texto CB1A1AAA.
No que se refere aos sentidos e aos aspectos linguísticos do texto apresentado, julgue o item a seguir.
A substituição de “Embora” (no início do segundo parágrafo) por Apesar de manteria a correção gramatical e os sentidos do texto.
Julgue os itens que se seguem, a respeito das ideias e dos aspectos linguísticos do texto CB5A1AAA.
A expressão “Por essa razão” (L.21) introduz no parágrafo em que ocorre uma ideia de finalidade.

Com relação a aspectos gramaticais do texto III, julgue o próximo item.
A substituição da conjunção “embora" (l.29) pela conjunção conquanto prejudicaria o sentido original do texto.

On the ideas of the text and the vocabulary used in it, judge the next items.

Judge the following item according to the ideas of the previous text and its linguistic aspects.
The notions that students have no motivation and that an individual can be directly motivated can make a teacher's job very difficult.

Decide whether the following statements are right (C) or wrong (E) according to text I.
The woman mentioned in the first paragraph didn't expect the author to reveal his true opinions.

Decide whether the following statements are right (C) or wrong (E) according to text IV.
The author criticizes Krapp's argument that exemplars of transplanted languages or dialects such as Acadian French are more archaic than the original ones, which continued evolving in their home countries.
Acerca da responsabilização pela prática de ato de improbidade administrativa, julgue o item a seguir, à luz da Lei n.º 8.429/1992.
Estudante maior de vinte e um anos de idade que estagia sem remuneração em empresa pública estadual estará sujeito a responder por ato de improbidade administrativa caso se utilize de sua condição de estagiário para auferir vantagem econômica indevida.
Acerca da responsabilização pela prática de ato de improbidade administrativa, julgue o item a seguir, à luz da Lei n.º 8.429/1992.
Sociedade de economia mista em que a União detenha mais de 50% das cotas sociais será considerada sujeito ativo de improbidade administrativa caso um de seus dirigentes cometa conduta dolosa que cause prejuízo ao erário.
Com base nas disposições da Lei de Improbidade Administrativa e na jurisprudência do STJ acerca dos aspectos processuais da ação civil pública de responsabilização por atos de improbidade, julgue o item a seguir.
Situação hipotética: Em uma ação de improbidade administrativa com pedido cumulado de ressarcimento ao erário, foi decretada a indisponibilidade de bens. Por ocasião da sentença, o juiz reconheceu a prescrição da pretensão de impor sanções decorrentes dos atos de improbidade.
Assertiva: Nessa situação, a medida de indisponibilidade de bens deverá ser revogada.
Com base no disposto na Lei n.º 8.429/1992 e na Constituição
Federal de 1988 (CF), julgue os itens a seguir, a respeito da
improbidade administrativa.
Os herdeiros daquele que causar lesão ao patrimônio público
estarão sujeitos às cominações legais até o limite do valor
da herança.
Acerca da responsabilização pela prática de ato de improbidade administrativa, julgue o item a seguir, à luz da Lei n.º 8.429/1992.
Para ser imputado como ato de improbidade administrativa praticado contra associação civil de direito privado sem fins lucrativos e de interesse coletivo a referida entidade deve ter sido subsidiada pelo erário em montante não inferior a 50% da sua receita anual.
Com base nas disposições da Lei n.º 8.112/1990, julgue o item a seguir.
Considerando que, tendo detectado risco iminente de prejuízo, em decorrência de suspeita de vício na concessão de verba de natureza alimentar a determinado administrado, a administração determine a suspensão de seu pagamento, julgue os próximos itens, à luz do disposto na Lei n.º 9.784/1999.
Julgue o item a seguir, relativos aos poderes da administração pública.
O poder hierárquico impõe o dever de obediência às ordens proferidas pelos superiores hierárquicos, ainda que manifestamente ilegais, sob pena de punição disciplinar.
A respeito dos poderes administrativos, da contratação com a administração pública e do processo administrativo — Lei n.º 9.784/1999 —, julgue o item seguintes.
A contratação de prestação de serviços de manutenção predial está dentro da esfera do poder discricionário da administração.
Julgue o seguinte item, a respeito dos poderes da administração pública.
A coercibilidade é um atributo que torna obrigatório o ato praticado no exercício do poder de polícia, independentemente da vontade do administrado.
Com relação aos poderes e atos administrativos, julgue os itens subsequentes.
A concessão de licenças de localização e funcionamento de estabelecimentos comerciais, de alvarás e habite-se, entre outras atividades de polícia administrativa, compete aos estados e ao Distrito Federal.
A respeito dos direitos e deveres individuais e coletivos previstos na Constituição Federal de 1988 (CF), julgue o item a seguir.
A CF, ao garantir a liberdade de expressão, vedou o anonimato, prestigiando o direito de resposta e eventual pleito judicial por indenização em relação a dano material, moral ou à imagem.
Julgue os itens subsequentes, acerca das funções essenciais à
justiça.
Considerando o que dispõe a CF a respeito da proteção ao meio ambiente, julgue o item subsequente.
Ainda de acordo com a CF, julgue os seguintes itens.
Considerando os aspectos constitucionais relacionados ao direito ambiental, a Lei n.º 6.938/1981, que dispõe sobre a Política Nacional do Meio Ambiente, a Lei n.º 12.651/2012, que estabelece prescrições acerca do Código Florestal e as resoluções do CONAMA, julgue o item a seguir
A proteção da integridade do patrimônio genético do país é uma incumbência do poder público e da coletividade
A tabela seguinte mostra as informações patrimoniais e de resultado de duas empresas, A e B. Os valores apresentados estão em módulo e em reais.

Com base nessas informações, julgue o item que se segue.
O índice de liquidez imediata da empresa A é maior que o índice de liquidez corrente da empresa B.
Com base no disposto na Lei n.º 6.404/1976 e suas alterações e na Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual/2016, julgue o item subsecutivo.
De acordo com a NBC TSP Estrutura Conceituai, julgue os itens que se seguem
Bens sem potencial de serviços ou incapazes de gerar benefícios econômicos não se enquadram na definição de ativo.
Julgue os itens a seguir, relativos à consolidação das demonstrações financeiras.
Para fins de consolidação dos balanços, caso o período
contábil da controlada seja encerrado seis meses antes do final
do período contábil da controladora, a controlada deverá
elaborar informações contábeis adicionais de mesma data que
as demonstrações contábeis da controladora.
Determinada companhia concessionária de serviço público de energia elétrica reapresentou os relatórios contábil-financeiros relativos ao exercício findo em 2015. Nos relatórios reapresentados, que passaram a exprimir apropriadamente o modelo de negócio de distribuição de energia elétrica, foram feitas apenas duas alterações.
Em primeiro lugar, o ativo financeiro indenizável da concessão, anteriormente classificado no grupo caixa ou equivalentes de caixa, passou a compor o grupo não circulante, mensurado a valor justo. Com isso, foi feito também o respectivo ajuste do valor justo do período, o qual passou a integrar o grupo de receitas operacionais, deixando de ser classificado como resultado financeiro.
A partir das informações apresentadas nessa situação hipotética e considerando que a referida companhia está sujeita à legislação societária, composta pela Lei n.º 6.404/1976 e suas alterações posteriores bem como por legislação complementar, julgue o item a seguir, relativos aos indicadores econômico-financeiros dessa companhia.
Os percentuais calculados na análise vertical da demonstração do resultado do exercício de 2015 não sofreram alterações em relação aos percentuais calculados antes da reapresentação.
A respeito dos métodos de custeio, julgue o item subsequente.
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes.
As demonstrações anuais de elaboração obrigatória incluem o
balanço patrimonial consolidado, a demonstração da mutação
do patrimônio social consolidada e a demonstração do plano de
gestão administrativa consolidada e por plano de benefícios.
A tabela seguinte mostra os saldos contábeis, em reais, de
determinada empresa, em 31/7/20X6

Tendo como referência essas informações, julgue os próximos itens.
Debitando-se todas as contas de receita, em contrapartida à
conta de apuração do resultado do exercício (ARE), e
creditando-se todas as contas de despesas, também em
contrapartida à conta de ARE, constata-se que a conta de ARE
apresenta um saldo credor superior a R$ 240.000,00, que
equivale ao lucro apurado no exercício.
Julgue o próximo item, relativo às normas aplicáveis às pessoas jurídicas e a aspectos de custos.
Com relação ao plano de contas e às teorias relacionadas às contas
patrimoniais e às contas de resultado, julgue os itens que se seguem.
Conforme as dimensões básicas da receita, embora ela possa
ser estimada pela entidade, seu valor final deverá ser validado
pelo mercado, em determinado período de tempo.
A tabela seguinte mostra os saldos contábeis, em reais, de
determinada empresa, em 31/7/20X6
Tendo como referência essas informações, julgue os próximos itens.
O valor da receita líquida de vendas obtido a partir das contas
apresentadas é superior a R$ 900.000,00
Para a melhoria na qualidade do atendimento ao público, certa unidade policial adquiriu 8 computadores e 3 impressoras, que foram postos em uso na mesma data de compra, nas seguintes condições:
• preço de cada computador: R$ 3.500;
• preço de cada impressora: R$ 600;
• tempo de vida útil estimada: 5 anos para ambos os equipamentos;
• data da compra: 1.º/7/20x0.
A respeito dessa situação hipotética, julgue o item subsequente.
Acerca da apuração de resultados, julgue os itens subsequentes
A partir de 2009, as despesas decorrentes do pagamento de
juros de empréstimos passaram a ser incluídas em um novo
grupo de contas, denominado outras despesas, o qual substituiu
o antigo grupo despesas não operacionais.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
A provisão para perda de valor recuperável de ágio por expectativa de rentabilidade futura (goodwill) só será revertida, em período posterior ao de sua constituição, se ficar comprovado que houve recomposição das expectativas de rentabilidade.
Com base nos pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
Nas transações entre partes relacionadas, como aquelas que se dão entre coligadas e suas controladoras, não é aplicável a mensuração a valor justo, visto que este equivale ao montante que seria recebido pela venda de um ativo ou ao preço que seria pago pela transferência de um passivo em uma transação não forçada no mercado principal.
Com relação ao reconhecimento e à mensuração de itens
patrimoniais e de resultado, julgue os itens subsecutivos.
Caso uma empresa realize gastos para a aquisição de um bem,
em que se espera que os benefícios econômicos ocorram
somente ao longo do período corrente, então essa transação
deverá ser reconhecida como despesa na demonstração do
resultado.
No que se refere a tributos, julgue o item a seguir.
Com base no disposto na Lei n.º 6.404/1976 e suas alterações e na Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual/2016, julgue o item subsecutivo.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Julgue o seguinte item, acerca do Decreto n.º 5.450/2005, da Lei n.º 6.404/1976 e dos reflexos de ambos nos pronunciamentos do Comitê de Pronunciamentos Contábeis.
Relativamente à elaboração de demonstrações contábeis conforme a legislação societária e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Na perspectiva da legislação societária, a demonstração das mutações do patrimônio líquido possui caráter complementar, sendo obrigatória a demonstração de lucros ou prejuízos acumulados, mas os pronunciamentos do CPC transformaram essas duas demonstrações em obrigatórias.
Com relação ao reconhecimento e à mensuração de itens do ativo não circulante, julgue o item a seguir.
Valor justo é o valor que a entidade pode observar para seus ativos e passivos a partir de valores cotados no mercado, e que não deve ser objeto de nenhum ajuste; ou seja, é o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
Com base no disposto na Lei n.º 6.404/1976, julgue os itens a
seguir, relativos aos critérios de avaliação contábil.
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Os financiamentos obtidos no BNDES, com juros abaixo dos padrões do mercado, têm de ser ajustados a valor presente com base na média das taxas do mercado de dívidas de longo prazo.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Julgue os itens a seguir, relativos à consolidação das demonstrações financeiras.
Situação hipotética: Uma empresa obteve lucro de
R$ 400.000 com a venda de estoque para outra empresa do
mesmo grupo. No final do exercício, o estoque negociado
permaneceu no ativo da empresa compradora. A empresa
vendedora está sujeita a uma alíquota de 30% de impostos e
contribuições sobre o lucro. Assertiva: Nesse caso, na
consolidação dos balanços, o lucro consolidado será reduzido
pela diferença entre o lucro obtido na negociação intergrupo e
a tributação sobre esse lucro.
Com base no disposto na Lei n.º 6.404/1976, julgue os itens a
seguir, relativos aos critérios de avaliação contábil.
Julgue o item a seguir, referente a balanço patrimonial.
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada a respeito de lançamentos contábeis.
O contador de uma empresa fez o lançamento na conta despesa
com perda por desvalorização de maquinário, a débito, e na
conta perda por desvalorização de maquinário, a crédito. Nessa
situação, o lançamento é justificado pelo reconhecimento da
depreciação provocada pela perda de valor das máquinas
decorrente do uso ou da obsolescência dessas.
Com base no disposto na Lei n.º 6.404/1976 e suas alterações e na Norma Brasileira de Contabilidade – NBC TSP Estrutura Conceitual/2016, julgue o item subsecutivo.
Julgue os itens a seguir, relativos à consolidação das demonstrações financeiras.
A obrigatoriedade de consolidação das demonstrações
contábeis está diretamente associada ao controle que uma
empresa investidora exerce sobre uma empresa investida.
Em relação ao reconhecimento e mensuração de ativos e passivos,
de receitas e despesas, e de ganhos e perdas, julgue os itens
subsequentes.
Perdas são decréscimos nos benefícios econômicos durante o
período contábil, portanto não são enquadradas como despesas,
visto que despesas têm origem em atividades usuais da
entidade e perdas, em atividades não usuais.
Determinada companhia concessionária de serviço público de energia elétrica reapresentou os relatórios contábil-financeiros relativos ao exercício findo em 2015. Nos relatórios reapresentados, que passaram a exprimir apropriadamente o modelo de negócio de distribuição de energia elétrica, foram feitas apenas duas alterações.
Em primeiro lugar, o ativo financeiro indenizável da concessão, anteriormente classificado no grupo caixa ou equivalentes de caixa, passou a compor o grupo não circulante, mensurado a valor justo. Com isso, foi feito também o respectivo ajuste do valor justo do período, o qual passou a integrar o grupo de receitas operacionais, deixando de ser classificado como resultado financeiro.
A partir das informações apresentadas nessa situação hipotética e considerando que a referida companhia está sujeita à legislação societária, composta pela Lei n.º 6.404/1976 e suas alterações posteriores bem como por legislação complementar, julgue o item a seguir, relativos aos indicadores econômico-financeiros dessa companhia.
Considerando-se o exercício de 2014 como o índice-base, não foram alterados, na reapresentação dos relatórios contábil-financeiros, os números-índices do balanço patrimonial do exercício findo em 2015.
Com relação ao reconhecimento e à mensuração de itens
patrimoniais e de resultado, julgue os itens subsecutivos.
Um imóvel arrendado poderá ser reconhecido como ativo
contábil pela empresa arrendatária caso a entidade passe a
controlar os benefícios econômicos esperados desse bem.
Com relação ao reconhecimento e à mensuração de itens do ativo não circulante, julgue o item a seguir.
Considere que uma empresa pretenda adquirir um equipamento pelo valor de R$ 400 mil, para pagamento em uma única parcela, no prazo de três anos exatos. Considere, ainda, que o departamento financeiro dessa empresa, analisando a situação, tenha constatado que o fornecedor havia aplicado a seguinte tábua de multiplicadores para chegar ao valor parcelado.
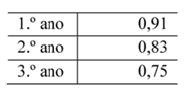
Nessa situação hipotética, o preço justo à vista para o bemseria de R$ 300 mil.
Considerando os princípios, teorias e normas contábeis aplicáveis
no Brasil, julgue os itens subsequentes.
