


Avalie as assertivas a seguir, quanto a alterações no texto:
I. Na linha 30, a substituição de em que por no qual não feriria as regras de concordância e de regência.
II. A substituição de consiste (l. 54) por tem a consistência manteria o sentido, entretanto provocaria necessidade de alteração na estrutura do período.
III. A troca de valorizando (l. 61) por dando valor provocaria a necessidade de ajustes na estrutura do período.
Quais estão INCORRETAS?
Instrução: A questão refere-se ao texto abaixo. Os destaques ao longo do texto estão citados nas questões.


Analise a charge a seguir e as asserções a respeito de sua relação com o texto anterior:

I. Tanto o texto quanto a imagem abordam o vício em jogos de videogame,
E
II. O texto apresenta as estratégias do jogo mostrado na imagem.
A respeito dessas asserções, assinale a alternativa correta.
Instrução: As questões de números 01 a 20 referem-se ao texto abaixo. Os destaques ao longo do texto estão citados nas questões.
Instrução: A questão refere-se ao texto abaixo. Os destaques ao longo do texto estão citados nas questões.


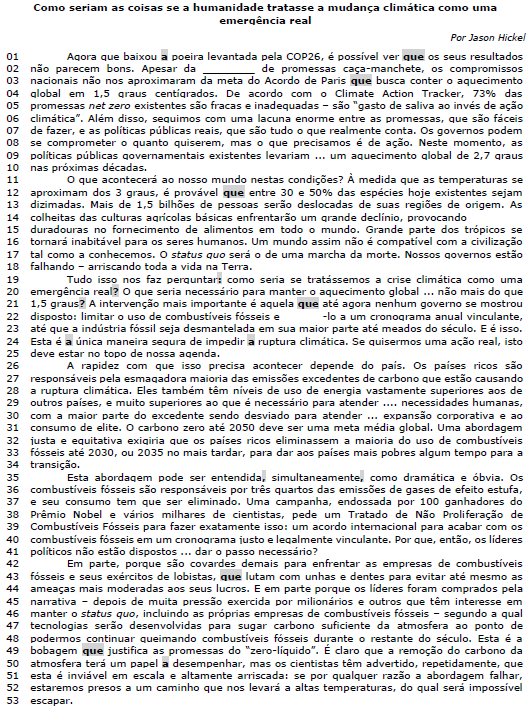
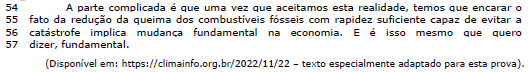
As letras que completam, respectivamente, as lacunas das palavras nas linhas 08, 09 e 23 são:

Instrução: A questão refere-se ao texto abaixo. Os destaques ao longo do texto estão citados na questão.
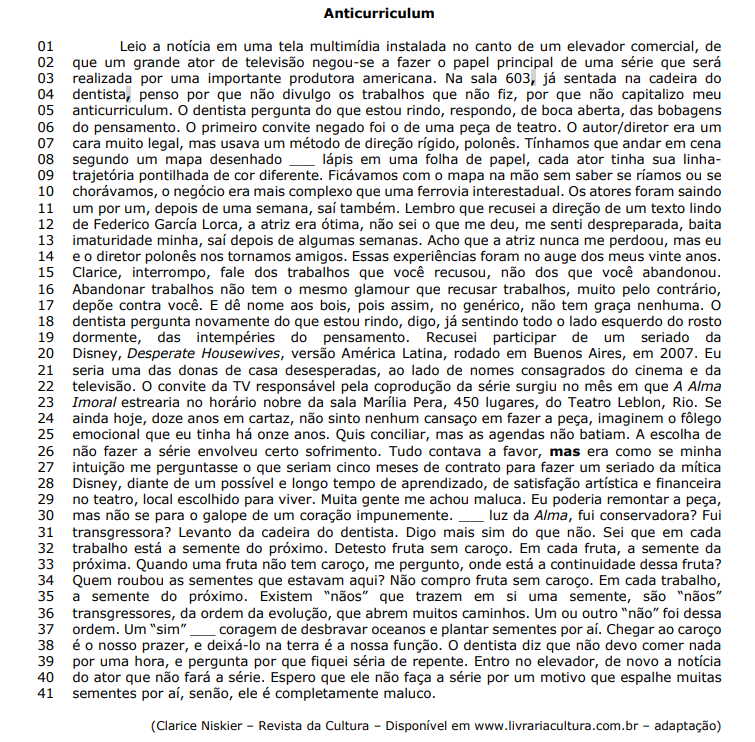

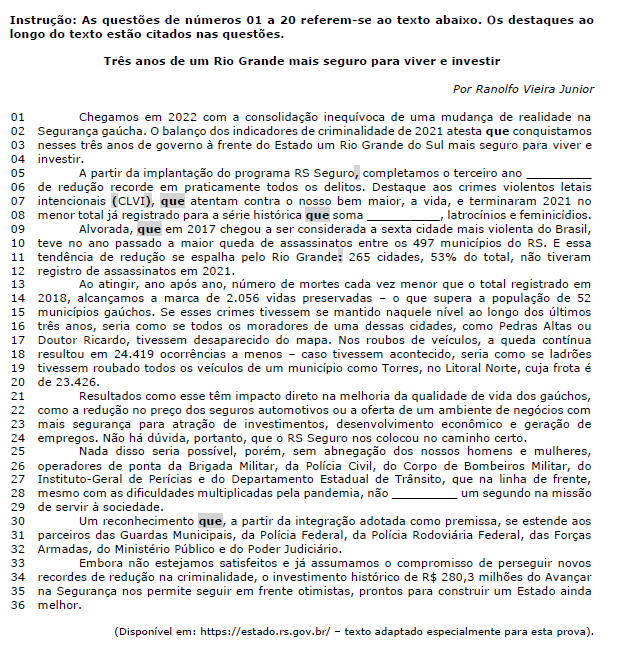
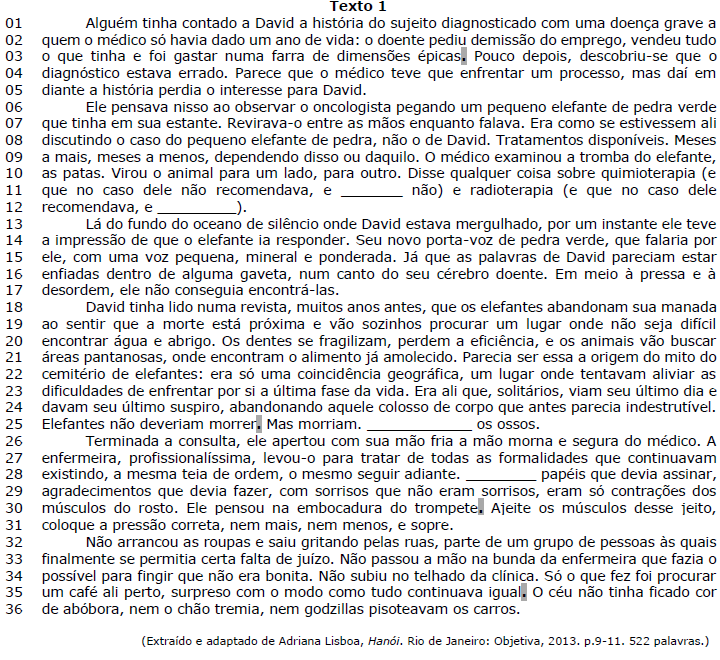
Assinale a alternativa que preenche, correta e respectivamente, as lacunas das linhas 11, 12, 25 e 28 do texto.
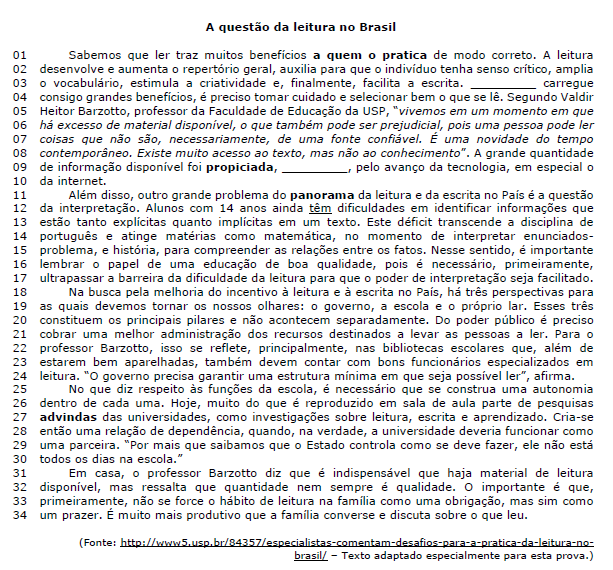
Considere o seguinte fragmento do texto para responder às questão 10.
Na busca pela melhoria do incentivo à leitura e à escrita no País, há três perspectivas para as quais devemos tornar os nossos olhares: o governo, a escola e o próprio lar.
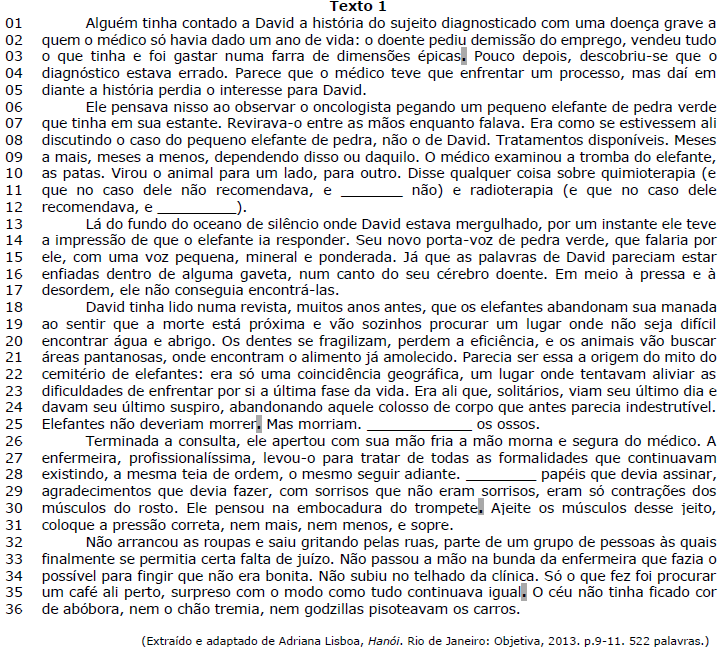
Analise as possibilidades de alterações abaixo, referentes ao uso de nexos no texto, desconsiderando as eventuais alterações de maiúsculas e minúsculas:
I. Inserção de Mas seguido de vírgula antes de Pouco depois (l. 03).
II. Substituição de ..., e... em a eficiência, e os animais (l. 20) por ...; por isso,... .
III. Inserção de Assim que antes de Terminada (l.26).
Quais estão corretas?
Instrução: A questão refere-se ao texto abaixo. Os destaques ao longo do texto estão citados nas questões.


 é:
Analise as seguintes assertivas à luz do disposto na Constituição Federal:
I. É vedada a vinculação ou equiparação de quaisquer espécies remuneratórias para o efeito de remuneração de pessoal do serviço público.
II. Os acréscimos pecuniários percebidos por servidor público não serão computados nem acumulados para fins de concessão de acréscimos ulteriores.
III. A administração fazendária e seus servidores fiscais terão, dentro de suas áreas de competência e jurisdição, precedência sobre os demais setores administrativos, na forma da lei.
No que diz respeito ao regime constitucional dos agentes públicos, analise as seguintes assertivas:
Quais estão corretas?
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:

Com base nessas informações, é correto afirmar que a Cia.
A empresa Genipabu S. A. controla o próprio estoque pelo critério da Média Ponderada Móvel. No mês de dezembro de 2016, a
empresa realizou as seguintes operações:

A empresa possuía, no final de novembro de 2016, 300 unidades em seu estoque final, ao custo médio unitário de R$ 10,00. O
valor do estoque final de 2016 era, em reais,
No dia 31/12/2016 uma empresa realizou as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 10.000.000,00
− Vendas a prazo no valor nominal de R$ 11.000.000,00 que será recebido integralmente em 31/12/2017.
− Na data da venda a empresa praticava a taxa de juros de 10% ao ano nas suas vendas a prazo.
Em relação às vendas efetuadas em 31/12/2016, é correto afirmar que a empresa deveria reconhecer:
A empresa Produtos Gerais S.A. apresentou, no Balanço Patrimonial de 31/12/2014, a seguinte composição para o Patrimônio
líquido (valores em reais):
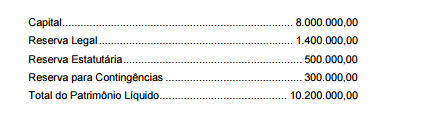
No ano de 2015 a empresa apurou um lucro líquido de R$ 4.800.000,00 e constituiu as seguintes reservas:
- Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
- Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
O fundamento econômico para a Reserva para Contingências contabilizada em 31/12/2014 não mais existia no final de 2015
Sabendo-se que o estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório, o valor dos dividendos
que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2015, era, em reais,
Atenção: Utilize as informações para responder à questão.
 Após o registro das operações, o Ativo total da Cia. Compra & Vende era, em 31/01/2018, em reais,
A empresa Enfeites de Natal S.A. realizou, em 31/12/2015, as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 1.500.000,00.
− Vendas a prazo no valor de R$ 1.650.000,00, para ser recebido em 31/12/2016.
Na data da venda, a taxa de juros que estava sendo praticada pela empresa nas vendas a prazo era 10% ao ano.
A empresa deveria reconhecer, exclusivamente em relação às vendas efetuadas em 31/12/2015, receita de vendas no valor, em R$, de
Em 31/12/2016 a Cia. das Flores apresentava os seguintes saldos para as contas componentes do seu Patrimônio Líquido:
− Capital Social ............................................................................................................................... R$ 500.000,00
− Reservas de Capital ....................................................................................................................... R$ 50.000,00
− Reservas de Lucros ..................................................................................................................... R$ 300.000,00
− Ações em Tesouraria ................................................................................................................... R$ 100.000,00
Durante o ano de 2017 ocorreram os seguintes fatos relacionados com a empresa:
1. Apurou Lucro Líquido de R$ 180.000,00.
2. Recebeu em doação um terreno no valor de R$ 60.000,00, com restrições a serem cumpridas pela empresa.
3. Distribuiu dividendos no valor de R$ 45.000,00.
4. Constituiu Reserva de Incentivos Fiscais no valor de R$ 30.000,00.
5. Vendeu todas as Ações em Tesouraria por R$ 120.000,00.
Após o registro destas transações, o Patrimônio Líquido da Cia. das Flores era, em reais,
A Cia. Compra & Vende adquiriu produtos para revenda e desembolsou os seguintes valores:

A Cia. Compra & Vende revendeu todos os produtos adquiridos por R$ 500.000,00 à vista, mas concedeu um desconto de 10% no momento da venda. Sobre o valor da venda houve a incidência de ICMS no valor de R$ 53.000,00 e pagamento de comissão para os vendedores no valor de R$ 12.000,00. O lucro bruto apurado pela Cia. Compra & Vende, em relação à esta transação foi, em reais,
A empresa Compra e Vende Comércio S.A. adquiriu mercadorias para revenda e incorreu nos seguintes gastos durante o ano de 2017:
− Pagamento ao fornecedor das mercadorias: R$ 862.500,00.
− Valor do frete para transporte das mercadorias até a empresa: R$ 40.500,00 que foram pagos após 30 dias da data da compra.
− Pagamento de seguro para transporte das mercadorias até a empresa: R$ 60.000,00.
Nos diversos valores pagos ou a pagar para dispor das mercadorias estavam incluídos tributos recuperáveis que totalizavam R$ 67.500,00 e tributos não recuperáveis que totalizavam R$ 48.000,00.
A empresa obteve durante o ano abatimentos sobre as compras efetuadas no valor de R$ 90.000,00. Sabe-se que o estoque inicial de mercadorias era R$ 300.000,00 e que no final do período o saldo apresentado era R$ 225.000,00.
O preço de venda das mercadorias vendidas foi R$ 1.305.000,00, e a empresa concedeu um desconto de 5% ao comprador em função do volume negociado. Os tributos incidentes sobre as vendas realizadas totalizaram o valor de R$ 129.750,00.
Adicionalmente, a empresa incorreu nos seguintes gastos relacionados com a venda efetuada:
− Pagamento de frete no valor de R$ 12.000,00 para a entrega das mercadorias vendidas.
− Pagamento de comissão para os vendedores no valor de R$ 18.000,00.
− Despesas gerais no valor de R$ 60.000,00.
Considerando as informações apresentadas anteriormente, o Custo das Mercadorias Vendidas (CMV) e o valor do Resultado Bruto com Vendas (Lucro bruto) são, respectivamente, em reais,
A Cia. S.A. é uma empresa comercial e possuía, em 30/4/2017, a seguinte situação patrimonial:

Durante o mês de maio de 2017, a Cia. S.A. realizou as seguintes operações:

Após o registro das operações acima, o total do Ativo da Cia. S.A., em 31/05/17, era, em reais,
A Cia. das Dívidas apresenta as seguintes informações:
- Retorno sobre o ativo = 10%
- Retorno sobre o patrimônio líquido = 20%
- Margem líquida = 5%
Com base nessas informações, é correto afirmar que o
Para financiar suas atividades, uma empresa emitiu debêntures no valor de R$ 40.000.000,00, com as seguintes características:
- Data da emissão: 31/12/2017.
- Taxa de juros: 10% ao ano (juros compostos).
- Prazo total: 15 anos.
- Forma de pagamento: parcelas anuais constantes no valor de R$ 5.258.951,08.
A empresa incorreu em custos de transação no valor total de R$ 416.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de queda nas taxas de juros nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 9% ao ano (juros compostos), o impacto no resultado de 2018 decorrente das debêntures emitidas foi, em reais,
Em 04/01/2018, o ordenador de despesa de uma entidade pública emitiu empenho no valor de R$ 5.000,00 para a contratação de serviços de terceiros - pessoa jurídica para efetuar a manutenção dos elevadores do prédio. Em 11/01/2018, a manutenção dos elevadores foi realizada pelo prestador do serviço e, nesta mesma data, ocorreu a liquidação da despesa pelo valor total da despesa empenhada, sendo que o pagamento foi realizado em 30/01/2018 pelo valor total da despesa liquidada. Assim, o impacto no resultado de execução orçamentária, de acordo com a Lei nº 4.320/1964, e no resultado patrimonial da entidade pública ocorreram, respectivamente, em
Instrução: Para responder às questões de números 53 e 54, considere as informações a seguir sobre o orçamento da despesa, referente ao exercício financeiro de 2017, de uma unidade orçamentária municipal, cujos valores estão em reais:

As despesas são ordinárias e as cotas trimestrais foram definidas em conformidade com a Lei no 4.320/1964 e não houve
anulação de dotação orçamentária em 2017.
Com base nessas informações, foi permitido ao ordenador da despesa da unidade orçamentária municipal
Em 31/12/2017, o empenho referente à aquisição de equipamentos de segurança foi considerado insubsistente e cancelado pelo ordenador de despesas de uma determinada entidade pública. No entanto, em janeiro de 2018, os equipamentos foram entregues pelo fornecedor de acordo com o prazo de entrega fixado no contrato assinado em dezembro de 2017. Assim, em janeiro de 2018, o ordenador de despesas empenhou despesa referente aos equipamentos de segurança entregues, sendo que nesse mesmo mês houve a liquidação e o pagamento do valor devido ao fornecedor. Desse modo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária empenhada em janeiro de 2018 referente à aquisição dos equipamentos de segurança foi classificada no elemento de despesa
Em uma situação hipotética, no exercício financeiro de 2016, uma entidade pública recebeu uma transferência intragovernamental no valor de R$ 600.000,00 para cobrir despesas correntes. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, tal transferência foi classificada na Demonstração dos Fluxos de Caixa da entidade pública como ingresso nos fluxos de caixa das atividades
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil do reconhecimento do direito da entidade pública quanto à concessão de suprimento de fundos altera o saldo do
As seguintes informações foram extraídas do Balanço Orçamentário e do Balanço Financeiro de uma Defensoria Pública referentes ao exercício financeiro de 2016, em reais.

O resultado financeiro da Defensoria Pública referente ao ano de 2016 foi, em reais, de
Atenção: Para responder à questão, considere as informações a seguir e as determinações do Manual de Contabilidade Aplicada ao Setor Público.
Em 01/02/2017, o ordenador de despesa de uma entidade pública empenhou despesa referente à aquisição de um veículo para o uso da entidade em suas atividades. Em 01/03/2017, o veículo foi entregue pelo fornecedor e colocado em uso e, nesta data, a vida útil econômica e o valor residual foram estimados, respectivamente, em 5 anos e R$ 8.000,00. Os valores referentes à aquisição do veículo foram:
- Preço de compra do veículo: R$ 72.000,00,
- Desconto obtido na compra do veículo: R$ 4.000,00
A liquidação da despesa pelo valor total devido ao fornecedor ocorreu na data da entrega do veículo, 01/03/2017, e em 31/03/2017 a despesa foi paga pelo valor total da despesa processada. Para o cálculo da despesa de depreciação, a entidade pública utiliza o método das quotas constantes.

Em 15/12/2017, um determinado ente estadual empenhou despesa com a aquisição de aparelhos de radiografia odontológica no valor de R$ 56.000,00, mas até o final do exercício financeiro de 2017 o fornecedor não tinha entregado os aparelhos de radiografia odontológica e a despesa não havia sido liquidada. Sendo assim, em 29/12/2017, o empenho da despesa foi anulado. Todavia, no dia 12/01/2018, o fornecedor entregou os aparelhos de radiografia odontológica em conformidade com os prazos estabelecidos em contrato. No primeiro semestre do exercício financeiro de 2018, conforme a Lei nº 4.320/1964, ao ordenador de despesa foi
