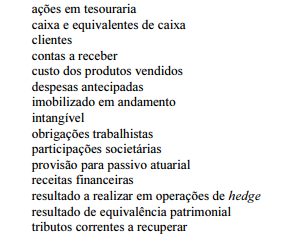
Considerando-se que essas informações correspondem às contas
extraídas do balanço patrimonial, da demonstração do resultado e
da demonstração do resultado abrangente de determinada
companhia, é correto afirmar que constam
Tabela 3A10-I
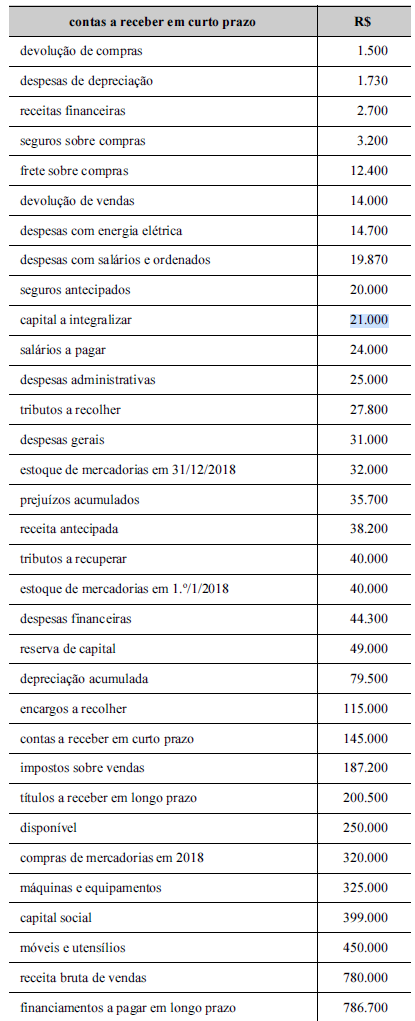
Complementarmente às informações contidas na tabela 3A10-I, foram apresentados dados relativos à demonstração dos fluxos de caixa da empresa em análise, conforme o quadro a seguir, com valores em reais.
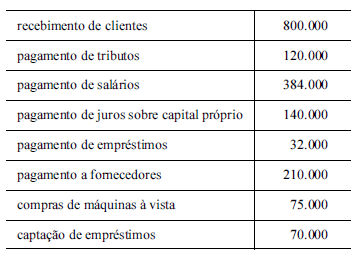
Sabendo-se que o fluxo sobre lucro auxilia os analistas de demonstrações financeiras a classificar empresas que possuem
melhor desempenho em setores específicos, é correto afirmar que o fluxo sobre lucro da referida empresa é
A mensuração do valor justo de um ativo já registrado relaciona-se
Um bem foi vendido à vista e o pagamento foi realizado em dinheiro. No balanço patrimonial da entidade que o vendeu, o referido bem foi classificado como ativo não circulante imobilizado.
Nesse caso, o impacto da venda do bem na demonstração de fluxo de caixa da entidade que o vendeu será
Com relação a demonstrações contábeis, julgue os itens seguintes.
Assinale a opção correta.
O valor do custo de aquisição de estoques compreende o preço de compra

No último balancete de encerramento de determinado exercício, uma empresa apresentou rol de contas patrimoniais e de resultados, com os respectivos saldos em milhares de reais, conforme mostrado na tabela precedente.
Em determinado exercício social, uma empresa distribuiu dividendos de R$ 28 milhões sobre seu lucro líquido e, nesse mesmo período, foram verificadas as seguintes modificações em saldos patrimoniais:
• diminuição de R$ 17 milhões em contas a receber;
• aumento de R$ 49 milhões em estoques;
• aumento de R$ 123 milhões no imobilizado;
• aumento de R$ 93 milhões em depreciações acumuladas;
• aumento de R$ 44 milhões em fornecedores a pagar;
• aumento de R$ 3 milhões em salários e encargos a pagar;
• aumento de R$ 6 milhões em impostos e contribuições a recolher;
• aumento de R$ 2 milhões em debêntures a resgatar no curto prazo;
• redução de R$ 43 milhões em financiamentos de longo prazo a pagar;
• redução de R$ 2 milhões em impostos parcelados a vencer;
• aumento de R$ 2 milhões no capital social;
• aumento de R$ 112 milhões nas reservas de lucros.
Nessa situação hipotética, o caixa gerado nas atividades operacionais foi
Para efeito de levantamento da demonstração dos fluxos de caixa, o valor de caixa e equivalentes de caixa é composto por
Um princípio aplicável a elaboração e apresentação de demonstrações contábeis consolidadas de companhias abertas consiste em
No último balancete de encerramento de determinado exercício, uma empresa apresentou rol de contas patrimoniais e de resultados, com os respectivos saldos em milhares de reais, conforme mostrado na tabela precedente.
As seguintes informações referem-se a uma empresa industrial hipotética.
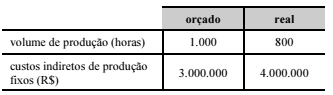
Considerando essas informações, assinale a opção correta, com relação à taxa de aplicação de custos indiretos de produção nessa empresa e à análise de suas variações.

A tabela precedente, com valores em reais, mostra itens
de custo relativos a uma empresa de consultoria contábil cujo
modelo de negócio é operacionalizado por meio de projetos
de consultoria. Os projetos executados são os objetos de custeio
e o método de custeio é o método por absorção.
Com base nas informações apresentadas, assinale a opção correta.
Com relação a conceitos e características dos custos fixos e variáveis, julgue os itens seguintes.
Estão certos apenas os itens
Chuvas intensas na região oeste do Rio Grande do Sul causaram perdas em uma propriedade rural que cultiva e armazena grãos de soja. No ano, entre os gastos adicionais da propriedade inclui-se o gasto com a contratação de serviço de consultoria administrativa para definir ações de mitigação de risco do negócio.
Nas demonstrações contábeis da propriedade, o referido gasto deverá ser registrado na conta de
Os sistemas de custeamento podem ser classificados quanto à forma de apropriação dos custos e quanto à forma de acumulação dos custos. Nesse sentido, o custeio por absorção indica a forma de
A departamentalização auxilia na alocação racional de custos aos produtos, mas exige que seus diversos componentes estejam adequadamente conceituados e mensurados. Para a contabilidade de custos, um desses componentes é a unidade mínima de acumulação de custos indiretos, conceito que define
De acordo com as Normas Brasileiras de Contabilidade aplicadas à auditoria interna, no planejamento de uma auditoria, os fatos relevantes que devem ser considerados pelo auditor na execução dos trabalhos incluem
I o conhecimento detalhado da política e dos instrumentos de gestão de riscos da entidade.
II o conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade.
III a natureza, oportunidade e extensão dos procedimentos de auditoria interna a serem aplicados, alinhados com a política de gestão de riscos da entidade.
IV o uso do trabalho de especialistas.
V os riscos de auditoria, quer pelo volume quer pela complexidade das transações e operações.
Assinale a opção correta.
Segundo as Normas Brasileiras de Contabilidade aplicadas à auditoria interna, os procedimentos de auditoria interna consistem em exames e investigações que
Nas auditorias, os seguintes procedimentos devem ser realizados pelos auditores governamentais:
Assinale a opção que apresenta, respectivamente, a denominação correta de cada um desses procedimentos.
Um indivíduo investiu a quantia de C reais em uma aplicação financeira, no regime de juros compostos. No final do primeiro mês, o rendimento foi de x%, no final do segundo mês, foi de y% e, no final do terceiro mês, o rendimento foi de z%. Desconsiderando-se quaisquer descontos de impostos e taxas de administração, ao final do terceiro mês, o montante M auferido nessa aplicação pode ser expresso na forma M = C + wC.
Nesse caso,
A tabela a seguir mostra as taxas de rendimentos de um fundo de previdência privada em cada um dos primeiros 4 meses do ano de 201X.
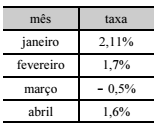
Nessa situação, no regime de juros compostos, a taxa de rendimentos acumulada nesse período é expressa por
Um indivíduo investiu a quantia de R$ 1.000 em determinada aplicação, com taxa nominal anual de juros de 40%, pelo período de 6 meses, com capitalização trimestral.
Nesse caso, ao final do período de capitalização, o montante será de
Um comerciante contratou um estagiário, estudante universitário, para cuidar dos registros das informações financeiras no sistema da loja. O banco do qual o comerciante é cliente oferece o serviço de desconto de cheques, cobrando a taxa de desconto comercial simples de 7,5% ao mês. Todavia, o sistema da loja só registra a taxa efetiva dessas operações.
Nessa situação, se o comerciante depositar um cheque no valor de R$ 100 para ser descontado com antecedência de 1 mês, a taxa efetiva registrada pelo sistema da loja será
Tendo aplicado determinado capital durante N meses à taxa de juros de 48% ao ano, no regime de juros simples, determinado investidor obteve o montante de R$ 19.731,60. Considerando que a rentabilidade era favorável, o investidor estendeu a aplicação do capital inicial por mais um semestre, o que o levou a obter, ao final de todo o período, o montante de R$ 23.814,00.
Nessa situação, o capital inicial investido e a quantidade de meses que ele permaneceu aplicado são, respectivamente, iguais a
Determinada empresa tem uma dívida de R$ 1.000.000 que vence daqui a seis meses. A taxa de juros é de 21% ao ano. No orçamento da empresa, o contador reservou uma quantia para pagar os juros dessa dívida com base na taxa semestral composta equivalente à citada. O contrato, entretanto, explicita que serão cobrados juros à taxa proporcional.
Nessa situação, o valor reservado pelo contador para o pagamento dos juros da dívida foi
